红果AI短剧行业梳理
- 2026-10-19 06:39:55
红果AI短剧行业梳理1、红果平台运营与变现情况 用户规模数据:红果为独立短剧赛道绝对龙头,核心运营数据表现亮眼:2026年7月红果日活达1.68亿,同比增长107%;2026年5月主站月活3.56亿,同比增长79.1%,占独立短剧APP市占率88.8%。受去年漫剧赛道火热推动,红果推出独立红果漫剧APP,2026年5月该APP月活约3900万,2026年12月目标月活为8000万。 变现模式与收入构成:红果核心变现方式为广告变现,2026年上半年核心收入约200亿元,广告收入占比97%,细分来看:真人短剧广告收入约165亿元,AI短剧广告收入约28亿元。除核心广告业务外,红果已启动第二增长曲线布局,上线识图搜同款功能导流电商:用户观看内容暂停时,页面会弹出搜同款商品提示,点击即可跳转商品链接,目前电商业务已处于雏形阶段。 平台内容导向政策:红果核心政策导向为引导平台内容向精品化、头部聚焦发展,通过调整分成规则倒逼内容供给端优化。2026年3月平台取消中小真人剧诚意保底政策,2026年4月将AI剧分成系数从60、50两档统一下调至40%,进一步释放出鼓励头部精品内容生产的信号。 2、红果产业链结构与价值分配 产业链环节划分:红果产业链即短剧/漫剧产业链,共分五大核心环节: 1) IP版权环节,代表企业有番茄小说、阅文集团、掌阅科技、中文在线;2) AI制作工具环节,代表产品包括可灵、Seedance等; 3) 承制发行环节,代表性厂商包括专业短剧公司听花岛、孤儿传媒,以及AI剧领域表现较好的对8; 4)平台分发环节,代表平台包括红果短剧、腾讯推出的微信绿泡泡短剧;5) 广告变现环节,变现方向包括巨量引擎相关广告合作、抖音电商等电商转化及佣金收入。 各环节价值分配:产业链价值量拆解显示,大模型、投流买量领域占据较高利润规模。截至2026年6月末,行业日均买量消耗达1.5-1.7亿元;IP方价值占比偏低,仅为5%-10%;其余消耗主要为视频大模型相关制作成本。 大模型市场竞争格局:短剧制作领域大模型市场集中度较高,字节旗下Seedance系列大模型占比69%,快手旗下可灵大模型占比17%,其余厂商合计占比14%。 3、产业链相关重点公司 结合短剧产业链价值分配特征,核心关注三大投资赛道方向,分别为出海平台类、内容制作类、上游IP类。红果产业链中价值量最高的环节为平台方与模型方,国内短剧平台红果一家独大,模型方主要为红果自身及快手科林,因此标的筛选侧重海外平台类、内容制作及版权类、上游IP类相关标的。 各推荐标的的业务布局、核心优势及经营数据如下: 1)中文在线:布局上游IP+出海平台双赛道,持有海外RedShot、海外CMS相关股权,旗下《一品布衣》第一季红果总播放量突破30亿次,占据良好生态位; 2)芒果超媒:核心优势为内容制作能力,首部AI中长剧《后西游记》获国庆双端收视第一; 3)华策影视:2025年累计上线短剧共36部,旗下《咬青梨》红果站内播放量突破10亿; 4)对8:上半年AI短剧业务取得较好成绩,下半年持续发力; 5)阅文集团:拥有海量IP储备,已开放约10万部IP资源库,2026年上半年IP改编短剧、漫剧收入约4.3亿元; 6)掌阅科技:同时具备出海布局、内容生产能力及IP储备,值得关注。 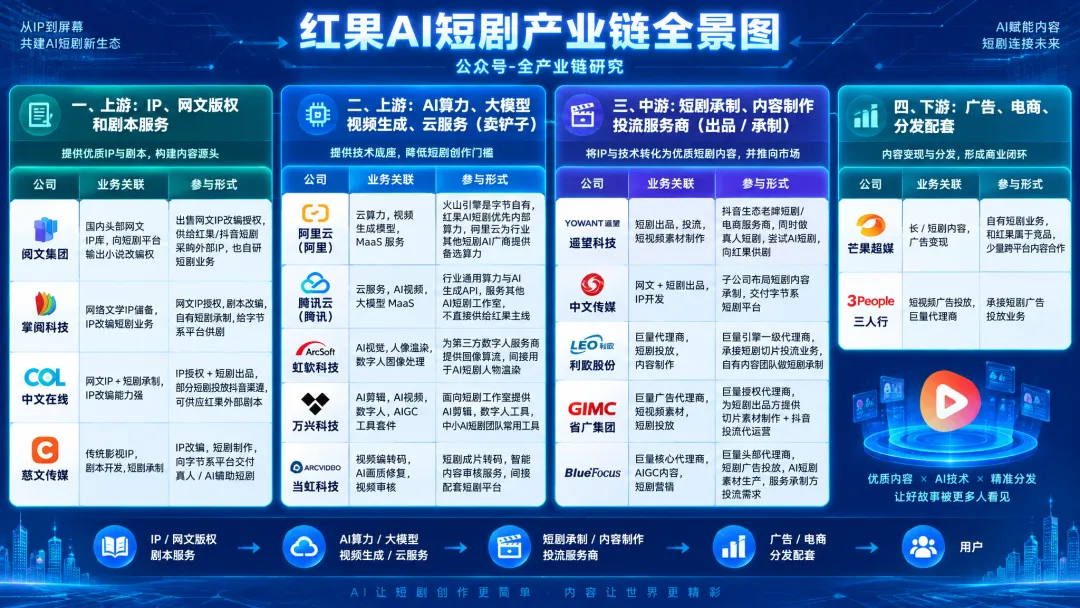
防失联,朋友们可关注同名知识xingqiu (及时分享盘中热点资讯、纪要)
本文来自网友投稿或网络内容,如有侵犯您的权益请联系我们删除,联系邮箱:wyl860211@qq.com 。

