短剧行业"叫好不叫座":资本为什么撤退了?
- 2026-10-19 12:43:59
短剧行业"叫好不叫座":资本为什么撤退了?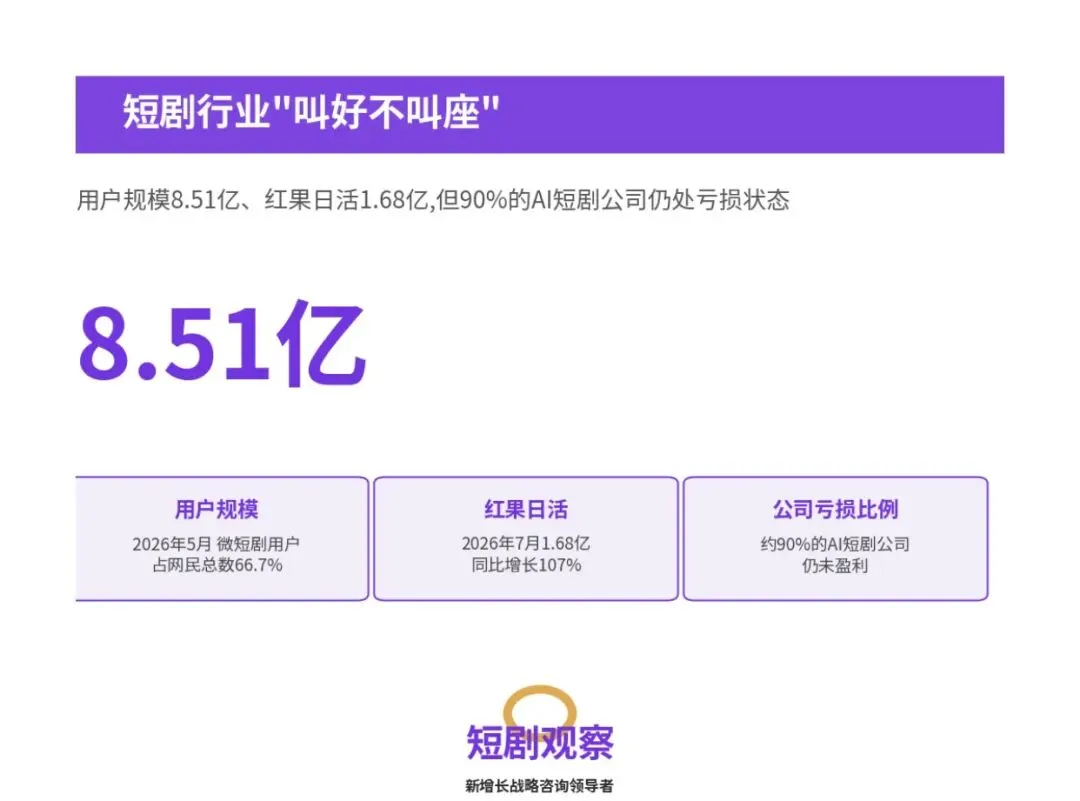
EMD俱乐部推荐阅读: 更多行业白皮书@AiGC短剧操盘手俱乐部|智库干货|避坑指南|数据研判 红果下场做AI短剧培训了,我采访了他们的课程负责人,发现了这个秘密 可灵3.0和Seedance 2.0到底谁强?一位读者拿5万块实测,结局被很多人猜错了 红果最新政策解读:AI短剧扶持收紧、真人剧单部最高150万,平台在下什么棋?
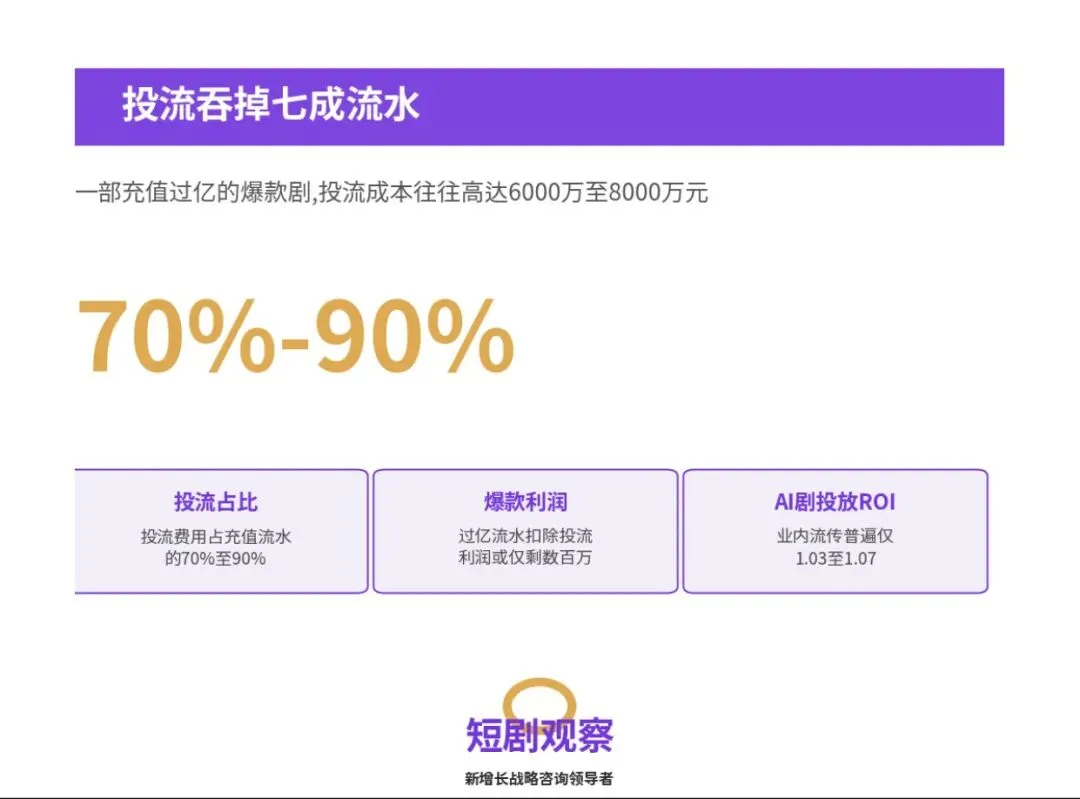
一边是史上最好的数据,一边是最难看的报表,短剧行业正在经历一场非常拧巴的分裂。用户规模8.51亿,占网民总数将近七成;红果一个App的日活在2026年7月冲到1.68亿,同比增长107%,超过了爱奇艺、腾讯视频、优酷、芒果TV四家日活的总和。可同一时间,行业里流传的说法是约90%的AI短剧公司处在亏损状态,头部公司做了57亿的年收入,账面上照样亏八千多万。叫好和叫座,第一次离得这么远。"叫好"也不只是数据意义上的,连舆论都翻面了。两年前大家还在吐槽短剧低质、庸俗,两年过去,连贾樟柯、余华、莫言都公开说自己在看短剧;QuestMobile的数据显示,2026年2月短剧行业整体月活用户7.18亿,红果一个App的月活就超过3亿。观众认可了,文化圈认可了,连海外用户都在上头——字节旗下海外短剧应用上线9个月,累计下载量破1亿次。表面看,这是一个行业最好的时刻;报表看,却是无数从业者最难熬的时刻。这种反差,恰恰是今天要拆的东西。先把结论放在前面:资本不是不看好短剧,资本是看不懂这门生意还怎么赚钱。流量在涨、用户在涨、产量在涨,唯独利润没涨。当一个行业的三个指标都在涨而钱不涨的时候,聪明的钱就会先离场,这几乎是一条铁律。今天这期,我们就把"繁荣数据"和"亏损报表"之间的那道缝隙掰开,看看里面到底藏着什么。第一道缝隙:钱在链条里旅行,就是不落到你口袋很多人对短剧的想象还停留在"一部爆款剧充值过亿,制作方躺着分钱"的年代。现实是,一部充值过亿的爆款剧,投流成本往往要烧掉六千万到八千万,也就是七成到九成的流水先交给了流量平台。扣掉制作成本、渠道分成、税费,落到制作方手里的,可能只有几百万。这个数字听着不小,但要知道,爆款是拿几十部哑弹换出来的,均摊下来,利润薄得像一张纸。
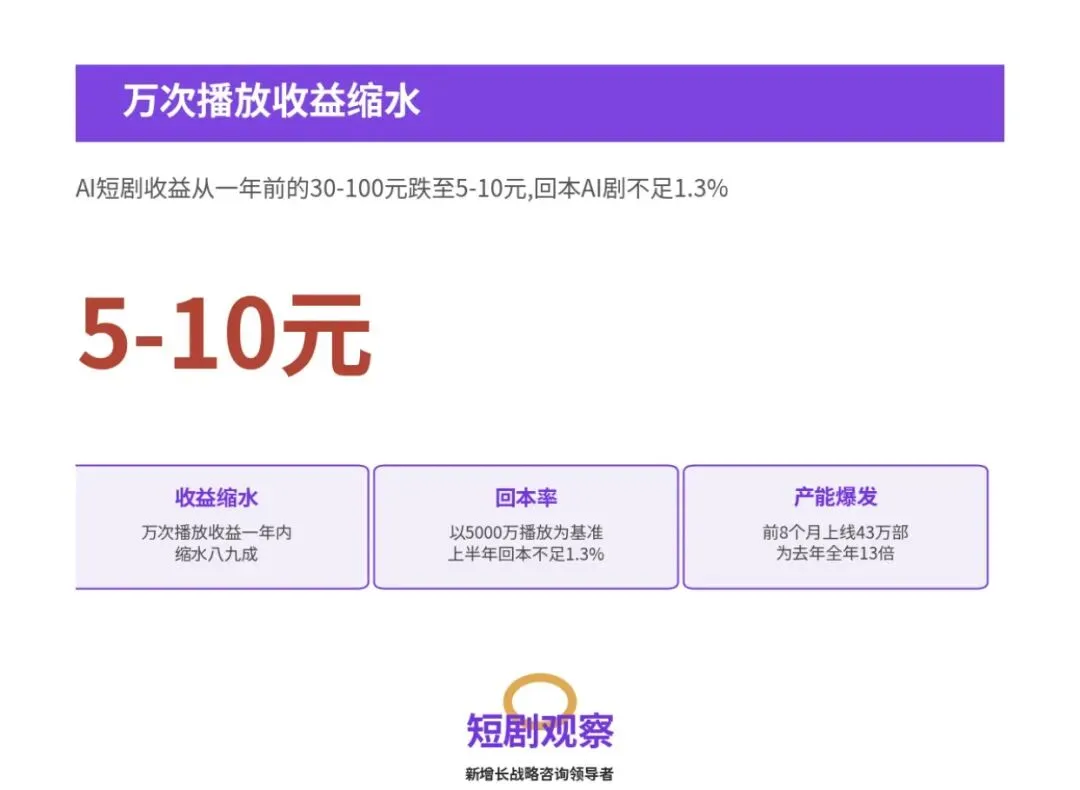
这就像开了家餐厅,菜是好吃,但门口站着个收费的,每个进店的客人他先抽走八成,你还得自己付房租、付厨师、付食材。生意越大,给门口那位交得越多,而且你还不敢不交,因为停掉投放的第二天,新用户增长就归零了。行业把这种现象叫"为平台打工",资本管这叫"没有定价权"。一个产业链里,如果最核心的成本项不在自己手里,而掌握在算法手里,那这门生意的估值逻辑就变了——它不是内容公司,更像一个高杠杆的买量公司。买量公司的市盈率,市场从来给不高。更麻烦的是,这门生意的收入是一次性的。一部剧看完了,观众跟制作方之间不会留下任何关系:没有会员、没有品牌、没有复购的入口。钱像水流过沙地,看着声势浩大,手一捧起来就没了。资本最怕的不是亏钱,是亏了钱还攒不下资产,短剧这门生意在很长时间里,恰恰就是只攒流水、不攒资产。第二道缝隙:AI降了成本,却也拆了护城河2026年上半年,全网上线微短剧43万部,是去年全年的13倍,其中AI剧占比超过九成。AI把制作成本砍掉了大约九成,一部AI仿真人剧的成本降到6万到10万元,同等体量的真人剧要50万往上。按常理,成本降九成,利润应该暴增,可结果是:以5000万播放量为盈亏基准,上半年能回本的AI剧不足1.3%,大约每77部新剧里只有1部能打平。为什么?因为成本降下来的同时,门槛也塌了。以前做短剧需要团队、需要剧组、需要五十万的赌注,敢进场的人有限;现在一台电脑一个月能出八到十部,供给瞬间翻了十几倍。需求端呢?用户规模虽然涨到了8.51亿,但涨幅远远追不上供给的涨幅。僧多了,粥还是那锅粥,而且新熬出来的粥越来越稀。当一个行业的供给增速是需求增速的很多倍,价格战就是唯一结局——万次播放收益从一年前的30到100元,跌到了如今的5到10元,缩水八九成。资本看到这个曲线,脚比脑子快。
有人会说,那是AI剧的问题,真人剧没事吧?也不见得。DataEye的数据显示,真人剧的投流新剧上半年也有16.3万部,战神、赘婿、真假千金这些老题材被翻拍了一遍又一遍,同质化把真人剧的投流ROI同样往下拽。换句话说,门槛塌方砸到的不只是一类玩家,是整个内容池的稀缺性。所有供给方一起努力,共同稀释了自己手里那张牌的价值。
微观的体感更扎心。社交平台上,投入几万甚至几十万却颗粒无收的从业者比比皆是,有团队两个月上线11部剧,后台总收益加起来9块6。这个数字之所以有传播力,是因为它替所有人回答了一个问题:当供给无限放大,普通玩家的收益不是缓慢下降,而是直接归零。淘金热里最后赚钱的从来不是淘金的人,可每个冲进来的人都默认自己是例外,市场这面镜子,照的就是这份"我觉得我能行"的认知。镜学视角看这件事特别清楚:市场数据就是创作者认知的镜子。前两年行业普遍的认知是"门槛低、来钱快、规模化就能赢",这面镜子今天就照出了77部剧才能回本1部的现实。市场没有背叛谁,它只是诚实地把"我以为量大就能赢"这个认知,换算成了播放收益从30块跌到5块这个数字。报表不会说谎,认知的账,市场迟早要跟你算。第三道缝隙:钱没有撤退,只是换了个座位严格说,资本并没有离开短剧,它在换座位。2026年上半年,中国AI短剧用户突破6亿,市场规模超过220亿元,可灵AI、生数科技这些上游的AI技术公司,近几个月披露的新增融资合计达到数百亿元。看明白了吗?钱从"做剧的"流向了"做工具的",从内容端流向了算力端。字节跳动2026年的AI相关资本开支传闻上调到2000亿元级别,腾讯一季度AI资本开支也有几百亿的量级。再看一个细节:海外市场的钱也在搬家。2025年海外短剧App内购收入22亿美元,同比增长129%,听着很香。但头部几家拆开看,中文在线2025年亏了6.71亿,销售费用9.53亿,一大半花在海外推广上;ReelShort母公司枫叶互动收入57.21亿,净亏八千多万;点众科技整体毛利率约10%,短剧业务净利率不到1%。买量的钱像沙漏里的沙子,流得比收入还快。资本把这些报表翻了几遍之后,选择把筹码押在确定性的算力和工具上,而不是押在赌爆款的概率上。这个流向本身就是一个信号:在资本的认知地图里,短剧这场淘金热里最确定的生意,不再是挖金子的人,而是卖铲子的和水的人。当内容生产门槛归零,稀缺的就不再是产能,而是能稳定产出爆款故事的能力,以及提供这种能力的技术底座。资本撤退的不是赛道,是赛道里"没有差异化能力"的那批玩家。那叫好和叫座之间的裂缝,还能合上吗?能,但方式不是等风来。业内已经出现了几个可观察的趋势:一是平台从"给保底"转向"给确定性的头部激励",把资源集中到能反复做出爆款 Account 的团队;二是系列化、IP化开始被奖励,续作能继承前作的用户认知,等于把一次性收入变成复购;三是出海和垂类细分,把竞争从"人和人卷"变成"找别人没看到的池子"。这三条路的共同点是:都在试图把"赌一把"的生意,改造成"可积累"的生意。资本不是不爱短剧,是在等短剧变得可积累。所以回到开头的问题:叫好不叫座,资本为什么撤退?答案其实很简单。叫好,是用户在为好内容鼓掌;不叫座,是行业里大部分玩家提供的内容根本称不上"好",只是"多"。资本用自己的钱投票,投给了这面镜子里最诚实的那个结论——流量会奖励平庸一阵子,但只会奖励稀缺一辈子。对普通从业者来说,这个认知是可以迁移的:任何一个新技术把行业门槛打下来的时刻,先别急着冲进去,先问自己一个问题——门槛消失之后,我手里剩下的、别人拿不走的东西是什么?可能是稳定的故事方法论,可能是某类题材的深度理解,可能是一批跟着你走的核心用户。想清楚这个再进场,你就已经跑赢了90%的同行,因为他们连问题都没问过。最后留一个话题:
你觉得短剧行业的钱,最终会沉淀在内容方、平台方,还是AI技术方?评论区聊聊你的判断。如果你身边有朋友正想辞职进场做短剧,你会用哪个数据劝他冷静?数据来源:DataEye、MPA、点点数据及上市公司公开财报(及21财经、格隆汇等公开报道)
本文来自网友投稿或网络内容,如有侵犯您的权益请联系我们删除,联系邮箱:wyl860211@qq.com 。

