短剧行业研报研学(上篇):1210亿的市场,钱如何分配?
- 2026-09-21 23:10:58
研学日期:2026年9月15日
研报标题:传媒行业《平台主导价值分配,AI重塑内容生产,短剧迈向全球化与精品化》
研报发布:国投证劵/行业深度分析/2026.09.14
特别说明:本文基于上述研报进行梳理,个人解读,不构成投资建议。
最近读完这份研报,我有一个很强烈的感受:短剧被讨论得很多,但分析得却很少。
大多数讨论停留在“土味爽剧”或“暴利风口”的标签里,而真正值得研究的,是这门生意背后是如何运转、价值是如何分配、风险和机遇又藏在哪里。
2026年,国内微短剧市场规模预计达到1210亿元,用户规模8.51亿,渗透率66.7%。短剧APP月人均使用时长26.9小时,超越长视频。红果短剧MAU突破3.57亿,占短剧APP用户约九成。
数据很热闹。但更值得关注的问题:这1210亿,是如何在产业链中分配的?
答案不在制作方,不在IP方,而在平台的规则里。
上篇,将尝试从产业链权力结构切入,拆解平台如何主导价值分配。中篇,将讨论AI如何重塑内容生产,下篇,将分析出海与精品化的全球化临界点。
三篇构成一个完整的分析框架:规则—工具—市场。
如果它能让我们在看短剧行业时多一个分析维度,少一点情绪判断,那这篇研学笔记就达到了目的。
反直觉发现
平台不只是渠道
最初以为,短剧产业链和传统影视一样:内容方生产,平台分发,各取所需。
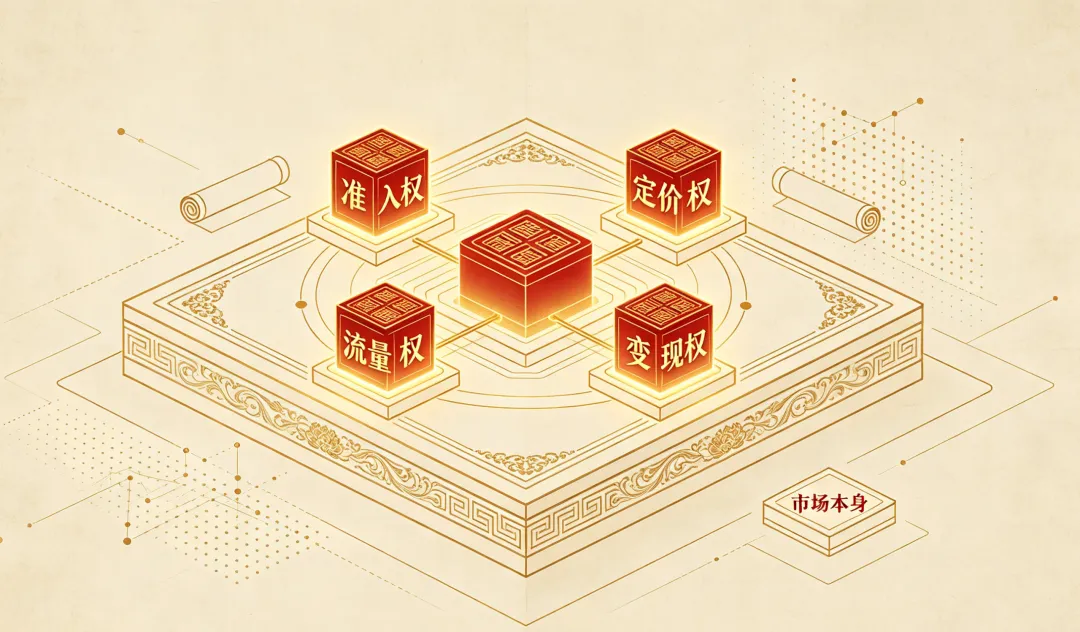
但研报数据让我意识到,红果这类平台不只是播出渠道。它同时掌握四件事:
第一,准入权。审核、下架、备案。2026年4月一周内,红果处置违规低质漫剧3522部,5月处置违规作品超过2万部。平台决定什么内容能上线、什么内容该下架。
第二,定价权。分账系数、保底金额、CPM。2025年承制方分账比例最高可达70%,2026年2月部分中小承制方单部20—35万元保底暂停。平台决定内容方拿多少钱。
第三,流量权。推荐、投流、入口。红果MAU从2024年12月的1.58亿增至2026年5月的3.57亿,断层领先河马剧场、喜番短剧、繁华剧场。平台决定内容能触达多少用户。
第四,变现权。广告库存、会员、付费解锁。红果以IAA广告变现为主,会员付费为辅。研报测算,红果单月平台主要成本扣除后利润约11—23亿元,对应利润率55%—75%。
这四权合一,意味着平台在产业链中既是裁判员,又是运动员,还是规则制定者。制作方和IP方只能在平台设定的框架内竞争。
这个发现让我重新理解了“渠道为王”的含义。在短剧行业,平台不是渠道,平台是市场本身。




上游的处境
从“甲方”到“承制方”
理解平台权力之后,再看上游的处境,会更清晰。
短剧产业链上游经历了一个完整的权力转移过程。
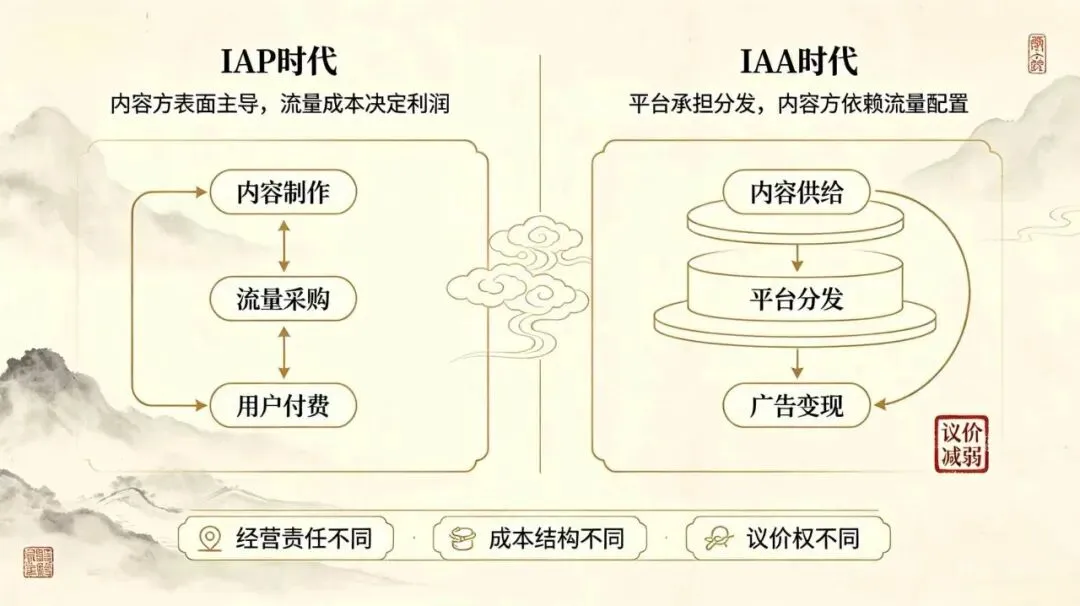
IAP时代(2022—2023年):内容方看似是甲方,实则被流量卡脖子。
点众、九州等公司通过小程序付费短剧崛起。用户免费看前几集,后续付费解锁。单部短剧完整观看成本通常高于长视频会员单月费用,充值金额从几十元到几百元不等。
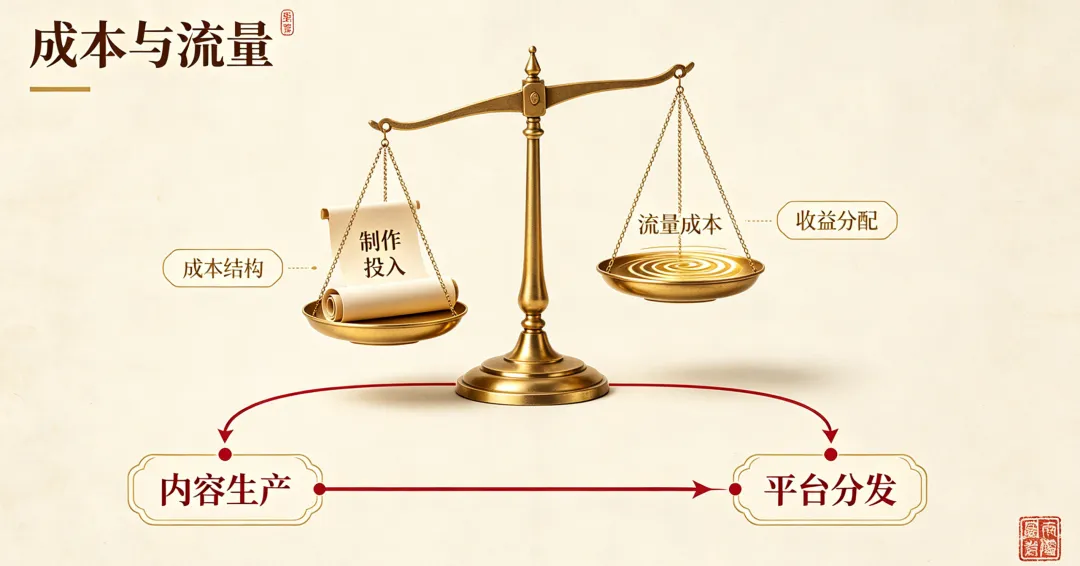
但成本结构揭示真相:内容制作成本占比仅6%—10%,买流量费用占流水80%—85%。这意味着,内容方每收100元,80多元要交给投流平台。流量价格一涨,利润就被吃掉。点众科技月充值流水从2022年9月的1000万元增至2023年年中的4至5亿元,但利润空间受流量平台调控承压。
IAA时代(2023至今):内容方风险降低,但议价权同步下降。
2023年8月,字节跳动上线红果短剧,以免费观剧、广告变现的IAA模式降低观看门槛。上线不到一年半用户规模增长超1.5亿。红果承担买量和分发,内容方拿保底+分账。
表面看,内容方不用再承担买量风险,盈利确定性增强。红果早期给到上游内容制作者的最高分成比例达到70%。但代价是:内容方对平台流量配置及爆款产出的依赖进一步增强。
平台通过分成系数调整,可以有效调控内容供给数量与质量。研报明确指出:“对于上游内容方而言,无需承担买量分发的职能,凭借内容能力获得保底、流量激励和精品项目投资,分成比例相对固定,产业链议价权有所降低。”
2026年2月,红果进一步调整政策:部分中小承制方原有单部约20—35万元保底暂停。自制、定制及重点项目仍保留制作投入,但普通项目的固定保底支出收缩,平台更多依据上线表现支付收益。风险进一步向内容方转移。
顺着思路,一个更本质的问题就出现了:当平台同时掌握准入、定价、流量和变现,上游还有多少议价空间?研报的答案很直接:制作端资源向头部集中,中小承制团队率先承压。行业出现项目收缩、人员精简、转向AI生产或退出市场等现象。
平台主导资源配置
效率如何
平台主导资源配置,短期看是效率最优解。
效率一:快速出清低质供给。2026年上半年,全网AI剧漫剧新增22.19万部,破亿率仅0.47%,破千万率5.8%。大量AI内容存在剧本框架重复、视频生成质量不稳定等问题。平台通过提高审核标准、开展专项治理、下调部分品类分成系数,降低低效供给激励。2026年4—5月,抖音端AI剧漫剧上新数量从4.41万部下降至3.95万部,但新剧播放增量从1315.42亿增长至1406.28亿,破百万率达17.9%。供给特征从“粗放放量”转向“减量提质”。
效率二:资金向精品集中。2026年抖音集团全年真人短剧保底预算超15亿元,部分保底金额同比提高约60%;头部剧单部最高奖励150万元,续作最高追加20%分成,并设立2亿元创新题材转向资金。六家重点平台计划合计投入至少60亿元支持优秀真人微短剧。红果联合湖南省广电局孵化100部现实题材真人短剧,入围项目可获30万元保底,优质项目最高可获200万元投资及宣发支持。
效率三:产业链格局趋稳。2025年DataEye短剧百强榜显示,Top10承制方中专业短剧公司及厂牌占9席;发行端番茄、河马和麦芽包揽前三,短剧数远超其他发行平台。麦芽、天桥和山海同时进入发行方和承制方Top10,体现出更强的制作、发行协同能力。行业竞争从单一承制能力转向精品制作、稳定交付与发行运营能力的综合竞争。
但效率的另一面,是代价。




平台主导资源配置的代价
创作多样性、上游利润与权力边界
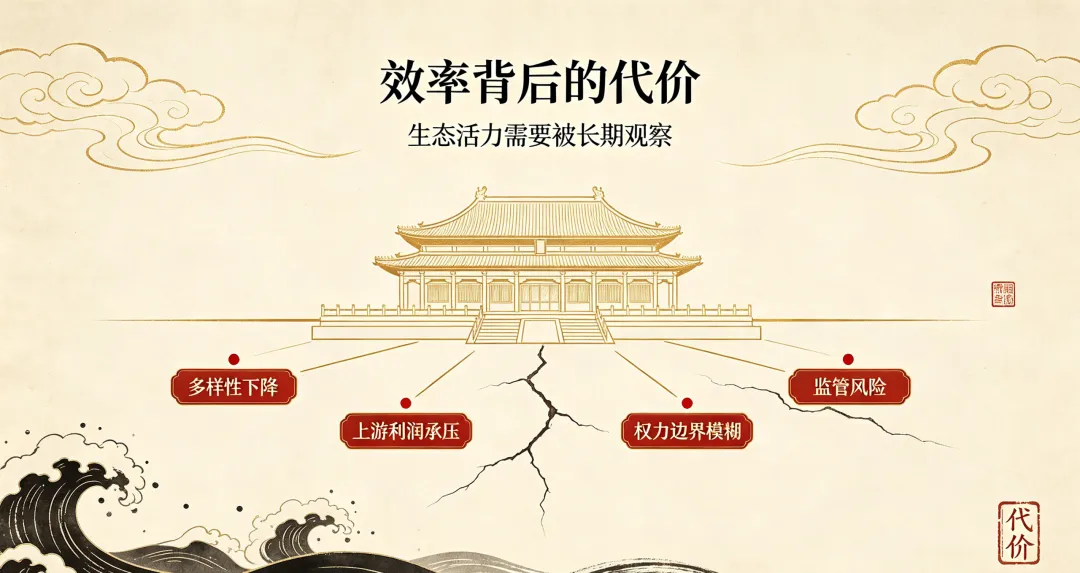
代价一:创作多样性下降。平台偏好续作、IP改编、重点题材、头部制作方。红果百强热剧榜前十中有9部由听花岛制作。中小创作者和边缘题材被挤出。当平台成为事实上的“内容计划者”,题材窄化、审美趋同的风险上升。
代价二:上游利润微薄。纯分账模式下,高播放量也未必能够覆盖制作成本。依赖保底收入、缺乏稳定发行渠道和现金流支撑的中小承制团队率先承压。
代价三:平台权力边界模糊。平台既是裁判员又是运动员。红果自制内容与第三方内容存在竞争关系。平台通过分成系数调整,不仅引导内容生产方向,也推动收益分配向高质量、高表现项目倾斜。但这种“高质量”的标准由平台定义。
代价四:监管风险。平台高利润可能引发反垄断关注。分账不透明、创作者权益保护、平台与制作方关系,都可能成为监管议题。
分析到这里,其实不难理解:平台主导价值分配,短期是效率最优,长期却可能抑制生态活力。如果上游长期赚不到钱,最终反噬的是平台自己的内容供给。
红果利润率测算
数据可信吗?可持续吗?
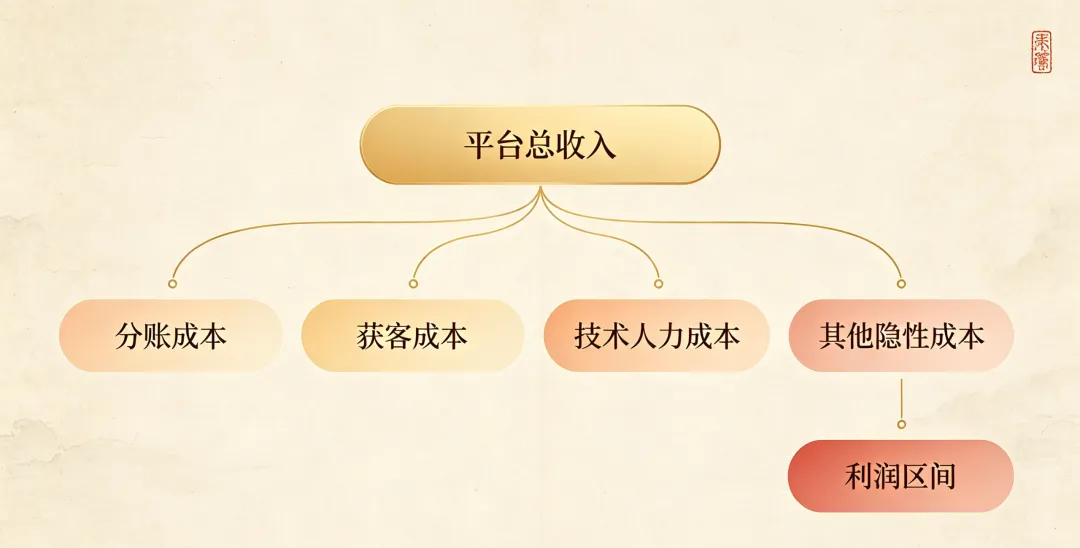
研报测算红果单月平台主要成本扣除后利润约11—23亿元,对应利润率55%—75%。这个数字需要分两层来看:第一,测算本身是否可信;第二,这个利润率能否持续。
先看可信度。测算的关键假设包括:
广告收入20—30亿元;
内容分账成本6亿元;
营销获客0.4—1.3亿元;
技术、人员成本合计约1.8亿元。
这些假设有其合理性。广告收入由平台内容分账金额和假设分账比例倒推,会员收入参考类似平台付费率区间,内容分账金额参考DataEye预测数据,营销获客成本根据红果下载量及市场获客水平测算。从方法论上看,逻辑链条基本完整。
但可信度面临几个挑战:
广告收入受宏观经济和广告主预算影响,20—30亿元的区间跨度较大;
内容分账成本6亿元可能低估,精品化趋势下平台内容支出有上升压力;
会员收入假设可能偏乐观,红果以免费模式为主,付费渗透率存在不确定性;
技术、人员成本未充分反映审核、合规、版权等隐性支出。
所以,这个测算作为静态参考是可信的,但不应被当作精确预测。
再看可持续性。即使数字本身可信,高利润率能否维持是另一个问题。它建立在三个条件之上:
流量垄断:红果MAU3.57亿,占短剧APP用户约九成。若竞争加剧或用户分流,流量优势可能削弱;
广告变现效率:IAA模式依赖广告库存和eCPM。若广告下行或用户时长见顶,收入承压;
内容供给过剩:平台能压低分账成本,是因为上游供给充足、议价权弱。若优质内容方集体转向其他平台或形态,平台内容成本将上升。
初步判断是:55%—75%的利润率作为阶段性测算有参考价值,但高利润率不可持续。监管收紧、竞争加剧、内容成本上升、广告波动,任何一个变量变化,都会压缩利润率。红果的高利润是结构性的,不是永久护城河。




写在最后
拆解完平台权力结构,最大的收获是:短剧行业现阶段不是“内容为王”,而是“规则为王”。
从产业链视角看:
IP方(阅文集团、中文在线、掌阅科技)掌握内容源头,有一定议价权;
平台方(芒果超媒、红果生态)掌握规则和变现,利润率最高;
制作方集中度提升,头部公司获得溢价,中小团队承压;
发行方(番茄、河马、麦芽)兼具制作与发行能力,竞争壁垒上升。
但长期看,内容生态的活力取决于利益分配的平衡。监管、竞争、用户审美变化,都可能打破现有平衡。
短剧的下一阶段,不是谁拍得多,而是谁掌握规则,以及规则能否让生态持续。
中篇我们将讨论:AI如何重塑内容生产?它到底是印钞机还是碎钞机?为什么22万部AI剧里只有0.47%能破亿?

以上内容不构成任何投资建议。
仅将自己在研报中的所思所想,分享给大家。
做长期主义者,遇见更好的自己。
欢迎大家一起来学习讨论,共同成长!
欢迎关注 | 研学共进

