微短剧行业首部法规:9月1日起分类管理
- 2026-09-21 12:51:17
微短剧行业首部法规:9月1日起分类管理2026年7月30日,国家广播电视总局以第16号令正式公布了《微短剧发展管理办法》(以下简称《办法》),定于9月1日起施行。这是中国第一部专门针对微短剧领域的部门规章,覆盖了从创作、备案、审核到播出、监管的全链条。 
微短剧行业这几年涨得太快了。2025年市场规模刚突破1000亿元,到2026年已经预计超过1210亿元。用户规模达到8.51亿,占网民总数的三分之二。2026年第一季度,全行业上线微短剧约12.8万部,其中AI生成的微短剧超过12.2万部,占比超过95%。这个数字意味着,你刷到的绝大多数微短剧,背后没有真人演员,没有实景拍摄,全是AI生成的画面和配音。 一个行业在两年内膨胀到这个程度,难免泥沙俱下。内容同质化严重,洗稿侵权频发,算法诱导沉迷和过度消费,"小程序"类微短剧绕过备案直接传播。这些乱象,正是《办法》出台的直接背景。 《办法》首先给微短剧下了个定义:单集时长少于20分钟,主题主线明确、故事情节连续完整、人物角色突出的剧集。适用的播出渠道包括互联网站、APP、分发平台、广播电视频道、IPTV、有线电视等,接收终端则覆盖了手机、平板、电脑、电视、公共电子屏甚至车载设备。 管理上最大的创新,是把微短剧按投资额度和题材分成了三个类别。 一类微短剧,指的是投资额度较大,或者题材涉及政治、军事、外交、国家安全、统战、民族、宗教、司法、公安等特殊领域的微短剧。这类剧从拍摄前就要备案公示,拍完还得申请内容审核,通过后由省级以上广电部门颁发《微短剧发行许可证》。没有许可证,不能播出,也不能参加评奖评优。 二类微短剧,投资额度相对不大,题材也属于一般题材。它同样需要备案和审核,但审批流程相对简化,拿到的是批准文件而非许可证。 三类微短剧,投资额度最低,也是一般题材。这类剧不经过政府行政审批,而是由播出平台自己审核,标注节目编号后就可以上线。说白了,就是政府和平台分工:政府管住两头,平台管好大多数。 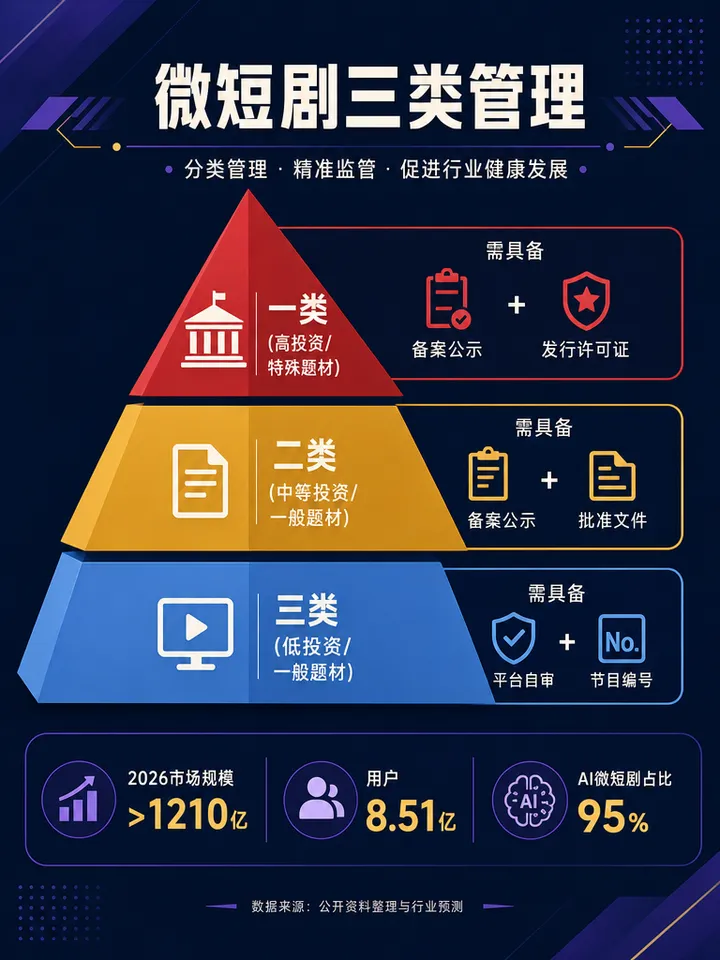
这个分类框架最核心的调整,是2026年1月1日起,重点微短剧的投资门槛从100万元提升到了300万元,普通微短剧从30万元提至100万元。门槛调整的背后,是制作成本确实在涨。一部精品现代剧已经要花60到80万元,民国、古装题材更是高达80到100万元。门槛调高,反而让更多低成本作品归入了平台自审的三类,减轻了行政审核的压力。 《办法》对AI微短剧的规定,是外界最关注的部分之一。 第三十四条明确要求:使用人工智能技术生成、制作的微短剧,制作机构和播出单位应当在每集明显位置添加提示标识。这个标识不是可点可不点的小字,而是要观众一眼就能看到的。 这个规定不是凭空来的。2025年3月,国家网信办、工信部、公安部等联合发布了《人工智能生成合成内容标识办法》,要求所有AI生成的内容都要显式或隐式标识。微短剧的标识要求,就是这个大框架在影视领域的具体落地。 更深一层看,2026年第一季度,AI微短剧占全行业上线量的95%,但同期的播放量统计显示,真人剧虽然上线量只有AI剧的五十分之一,总播放量却达到了AI剧的25倍。这意味着观众并不傻,AI生成的内容虽然多,但真正能吸引人的,还是真人表达的情感张力。标识要求,至少让观众知道自己看的是什么,不至于被"AI假装人拍"的剧集误导。 《办法》第三十七条的另一个重点,是管算法。 播出单位要定期审核、评估、验证算法机制、模型、数据和应用结果,优先推荐优质微短剧,不得使用诱导用户沉迷、过度消费的算法模型。 这个条款针对的是微短剧行业最赚钱也最遭骂的商业模式——投流买量。微短剧的盈利模式,很大程度上不是靠内容本身卖钱,而是靠投放精准广告,把用户拉进小程序,然后通过短剧的"钩子"(每集结尾留悬念)诱导用户不断充值。2023年,中国微短剧投流规模达到312亿元,2024年约420亿元,预计2027年将超过830亿元。投流费用甚至超过了制作费用本身,变成了行业最大的成本项。 算法在其中扮演的角色,就是精准找到"易被诱导充值"的用户,然后推送最能刺激情绪的内容。"霸总""赘婿""复仇"这些关键词,不是因为观众真喜欢,而是因为算法发现这类内容最能触发充值行为。《办法》的算法条款,等于直接叫停了这种"掠夺式变现"模式。 《办法》第八条提出,支持外向型微短剧创作生产和传播,为境外主创人员参与创作提供便利,支持优秀微短剧境内外同步播出。这个信号意义不小。 2026年海外微短剧市场规模预计突破50亿美元,中国出海短剧应用在海外前20名中,超过九成有中国背景。2025年1月至8月,海外微短剧市场总收入达15.25亿美元,同比增长194.9%。出海已经成为微短剧行业最大的增量市场。 但需要注意:第五十二条明确,在境内拍摄、用于境外播出的微短剧,同样适用本办法关于备案公示和审核许可的规定。也就是说,只要你在国内拍,不管给谁看,都得先过审。这个"境内拍摄,全球传播"的监管框架,对出海企业来说,意味着合规成本前置。 《办法》的影响,从征求意见阶段就已经开始显现。 2026年6月24日征求意见稿发布后,行业里最直接的反应是:投流买量模式的红利期结束了。过去那种"几万块拍一部,投流几十万,赌一把爆款"的玩法,在分类审核和算法管制的双重压力下,越来越难走通。 从平台端看,红果免费短剧等头部平台已经率先行动,累计拦截违规微短剧超过460部。各大平台开始建立信用评价体系,对传播微短剧的重点账号实施重点管理。平台不再只是"内容搬运工",而是变成了"内容守门人"。 从制作端看,有两个趋势在同时发生。 一个趋势是"良币驱逐劣币"。不具备合规能力和内容质量的生产主体正在被淘汰。2024年新规试行初期,30万元以下的"其他微短剧"数量增长明显,占比约50%,但"总裁""夫人""娇妻""离婚"等关键词已大为减少,取而代之的是"成长""励志""家庭""治愈"等现实题材。这说明,监管本身就在改变内容导向。 另一个趋势是,传统影视公司和专业创作者的入场。周星驰团队出品的横屏微短剧《金猪玉叶》,制作周期长达大半年,上线一小时播放量就破百万。王晶、易小星等知名导演也开始拍微短剧。这些信号表明,微短剧正在从"快消品"慢慢变成"创作对象"。 《办法》的出台,并非没有争议。 最大的争议,集中在"创作自由"和"内容管控"之间的平衡。微短剧之所以能火,正是因为它的"野路子"——低成本、快节奏、高情绪刺激,完全不按传统影视剧的规矩来。一旦把备案、审核、许可这套制度搬过来,会不会扼杀掉微短剧最核心的活力? 支持者认为,这套制度恰恰是"精准施策"——不是一刀切,而是按投资额和题材分层管理。三类微短剧(占大多数)直接交给平台自审,政府的精力集中在高投资、敏感题材上。反对者则担心,平台的"自审"在实际操作中往往比政府更保守——平台为了规避风险,宁可一棍子打死,也不愿冒任何被处罚的风险。 第二个争议,是AI微短剧的规定是否足够。目前《办法》只要求AI生成内容打标识,但没有对AI微短剧的内容质量、版权归属做更细的规定。2026年第一季度95%的AI占比,意味着绝大多数微短剧内容是由AI批量生产的。标识只是"告知",不是"把关"。有观点认为,应该在AI微短剧领域也建立类似"重点剧"的审核机制,而不是让它们全部归入"平台自审"的宽松通道。 第三个争议,是分类标准的动态调整问题。投资额度是一个不太稳定的指标——制作成本一直在涨,AI技术的普及又让成本大幅下降(从百万元级别降到万元级别)。如果分类标准没有及时跟上,可能会出现"明明是大制作,报成低成本"的套利空间。 第四个争议,更宏观一些:微短剧出海的红利,会不会被国内监管的合规成本拖累。出海市场是中国微短剧企业最看好的增长点,但"境内拍摄,全球传播"的原则意味着,出海企业不仅要面对海外市场的本地化挑战,还要同时满足国内的审核要求。两条红线同时踩,成本确实不低。 从政策演进的角度看,《办法》不是突然冒出来的。 2022年,广电总局开始对微短剧开展专项整治,下架了2.53万部微短剧,涉及近140万集。2023年,清理低俗微短剧35万余集、2055万余分钟,处置违规小程序429个、账号2988个。2024年2月,出台"分类分层审核"制度,同年6月1日正式施行。2025年9月,广电总局宣布正在制定《微短剧管理办法》。2026年2月,国务院政策例行吹风会上,广电总局网络视听司司长王小亮确认将出台《微短剧发展管理办法》。 这套时间线说明,从专项整治到制度化文件,花了整整四年。每一步都是"发现问题—出台措施—观察效果—升级制度"的渐进式推进。 《办法》的出台,意味着微短剧行业告别了"野蛮生长"阶段,拿到了第一本完整的"行业说明书"。接下来的看点不是"有没有规则",而是"规则能不能落地"——各地广电部门执行力度是否一致,平台自审是否真的能承担起"把关人"的角色,AI微短剧的标识要求能不能真正落实。这些问题,要等到9月1日之后,才会慢慢有答案。
一个定义,三个分类
AI生成的内容,必须打标签
算法不能"上瘾"
鼓励出海,但监管不出境
行业洗牌,谁能留下来
争论在哪里
一本更完整的"行业说明书"
本文来自网友投稿或网络内容,如有侵犯您的权益请联系我们删除,联系邮箱:wyl860211@qq.com 。

