全球微短剧行业现状报告2026
- 2026-09-21 21:00:56
受众画像:正在被实时重绘
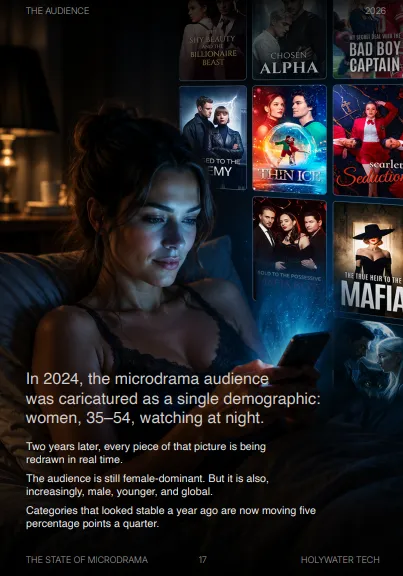
男性占比激增:My Drama 男性MAU占比从2024年Q2的1.1% → 2026年Q1的 30.3%(7个季度增长28倍),最近三个季度增幅最大(+5.5pp、+6.1pp、+7.3pp)。
男性用户特征:人均观看时长较短;偏好科幻/奇幻(1.4倍于平均);通过YouTube和应用商店搜索发现内容(1.5倍);对IP改编内容的兴趣只有平均水平的一半。
年轻化:22–27岁用户占比从2024年Q4的7.1% → 2026年Q1的25.9%(5个季度增长265%)。该群体偏好恐怖、科幻/奇幻,不依赖IP改编和口碑传播。
品类仍在形成期:65%用户观看微短剧不到一年,31%不到3个月;仅12%超过两年。但新用户留存极强——82%的新用户从第一周起每天打开App。
2024年“女性、35–54岁、晚间观看”的刻板画像已不再准确。
观看习惯:日常仪式而非狂欢式追剧
睡前App:70%用户睡前在床上观看;其次是沙发上(59%);用餐/工作间歇(35%);早晨醒来(26%);做家务(25%);厕所(22%);通勤(15%)。
性别差距:女性观看时长约为男性的1.35倍(女27分钟 vs 男20分钟),一周任何时段都不会反转。
统一的节奏峰值:全球最高峰为周日晚8–10点,最低谷为工作日凌晨3–9点;男女活跃曲线形状几乎一致。
重度用户越看越多:每周3小时以上的重度用户占回流用户总时长的83–94%,且从2025年12月的周均9.5小时增至2026年5月的13.1小时(5个月增长38%),尚未见天花板。
最重度用户(>7小时/周)在“碎片时刻”观看:通勤(2.1倍)、排队(2.0倍)、家务(1.9倍)远超平均——在这些时刻微短剧的对手不是电视,而是刷手机。
多App并存:平均每人主屏幕保留3.1个微短剧App,60%用户一周使用3个以上。竞争的不是排他性,而是观看时长份额。
用户为何观看/留存:发现渠道与驱动杠杆
付费社交媒体广告驱动77%的发现(Facebook/Instagram/TikTok);其次为应用内浏览(20%)、YouTube(16%)、自然社交内容(14%);口碑仅5%、网红推荐仅4%。
口碑是未开发的引擎:76%的用户向朋友推荐过剧集,但只有5%通过口碑发现剧集——热情存在,渠道未建成。
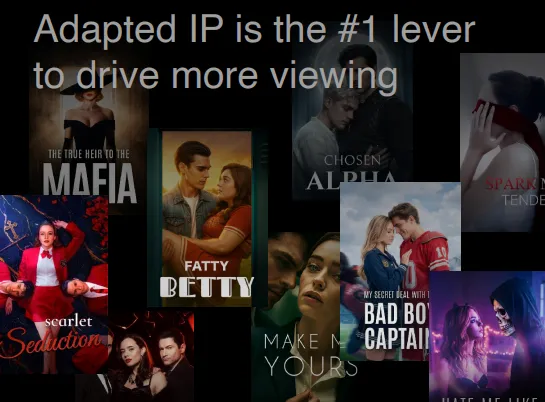
IP改编是第一杠杆:41%用户将“改编自熟悉的书籍、电影、剧集的故事”列为最想看的内容(加权分3.02/4.0);其后是未被满足的类型(2.68)、知名演员(2.43);“知道朋友在看”垫底(1.88,49%排最后)——观看是私密决策,不是社交决策。
重度用户发现方式不同:每周超过7小时的用户更多通过应用内浏览(1.8倍)和创作者推荐(1.7倍)发现新剧——获客渠道≠留存渠道。
类型需求
爱情仍是全民类型,也是男性群体的第一大类型。 科幻/奇幻是最大空白:性别差距14.6个百分点,是男性过度的最大差距。 恐怖、惊悚/悬疑部分供给不足;真人秀、动画、新闻、体育无需求信号。
AI微短剧已找到受众
用户意愿:89%的My Muse用户想看更多AI剧(55%“绝对是,已是粉丝”+ 34%“故事好就看”),仅2%拒绝。
转化率持平:AI(23.6%)vs 真人(23.9%),匹配队列对比。
付费留存不逊甚至略优:订阅后100分钟,My Muse旗舰剧仍有90%在观看;各时间节点均持平或领先My Drama(如10分钟98% vs 96%;60分钟93% vs 88%)。
生产速度碾压:AI系列从立项到上线约2周,真人微短剧需12周,传统电影需100周;AI成本低10倍以上。
产能复利式增长:单个团队月产能从2025年6月的20分钟增至200分钟/月(8个月增长10倍)。瓶颈从“拍多快”变成“决策多快”。
报告:2026微短剧行业现状报告:AI生成与真人实拍微短剧受众洞察(英文)
State of Microdrama
格式:电子版PDF
页数:55
发布时间:2026.8
发布机构:Holywater Tech, Owl & Co
此报告及更多报告,点击“报告下载”菜单获取

