AI短剧行业深度调研:400亿市场、6亿用户,爆款率却只有0.12%
- 2026-10-18 10:11:15
“
400亿市场规模、6亿用户,对应的却是0.12% 爆款率——这不是金矿,而是一张正在不断抬高门槛的入场券。
—— 懂点AI呦
调研时间:2026年9月27日 | 数据覆盖:2025年—2026年9月
AI短剧大概是这两年最容易被误读的一个行业:外面看到的是400亿市场和半年43万部产量,里面的人算的是每万次播放5到10块钱。这篇把现状、成本账、爆款率、监管、出海机会和个人创作者的入局路径一次讲清楚。
📌 本文看点
01
万播收益跌去90%,90%公司在亏
02
出海+科幻:结构性机会在哪
03
个人创作者的四步入局路线
FINDINGS
核心发现
2026年的AI短剧市场呈现“规模暴涨、收益塌缩、九成阵亡”的极端分化格局。上半年市场规模突破220亿元、全年冲刺400亿元的同时,万播收益从100元暴跌至5—10元,破亿率仅0.47%,能回本的作品不足1.3%,约90% 的公司处于亏损状态。
400亿
—— 全年冲刺市场规模
5—10元
—— 当前万播收益
0.47%
—— 播放破亿率
9月1日《微短剧发展管理办法》施行,标志着行业从“野蛮生长”进入“合规洗牌”阶段。分类备案、AI强制标识、算法治理三条红线直接淘汰纯量产投机者,把竞争焦点重新锁定在IP能力、剧本质量和审美水平上。
海外则仍处早期红利期,是个人创作者的核心突破口。海外AI短剧市场从1亿美元增至6.5亿美元,拉美下载量占全球23%,海外RPM是国内的3—10倍。科幻题材具备全球共通性,结合 TikTok 墨西哥站的运营经验,存在差异化切入的结构性机会。
MARKET
市场全景:产能爆炸与用户激增
产量:人类内容史上最高密度的内容生产运动
前8个月共上线微短剧43万部,是2025年全年的13倍,其中AI剧占比超过90%,平均每36秒就有一部新AI短剧上线。仅抖音平台,上半年原生新增AI短剧就达22.19万部,平均每天1200多部,高峰期每20秒诞生一部新剧。而2025年全年真人微短剧上线量仅3.3万部 —— AI在半年内就产出了去年全年真人短剧的近7倍。
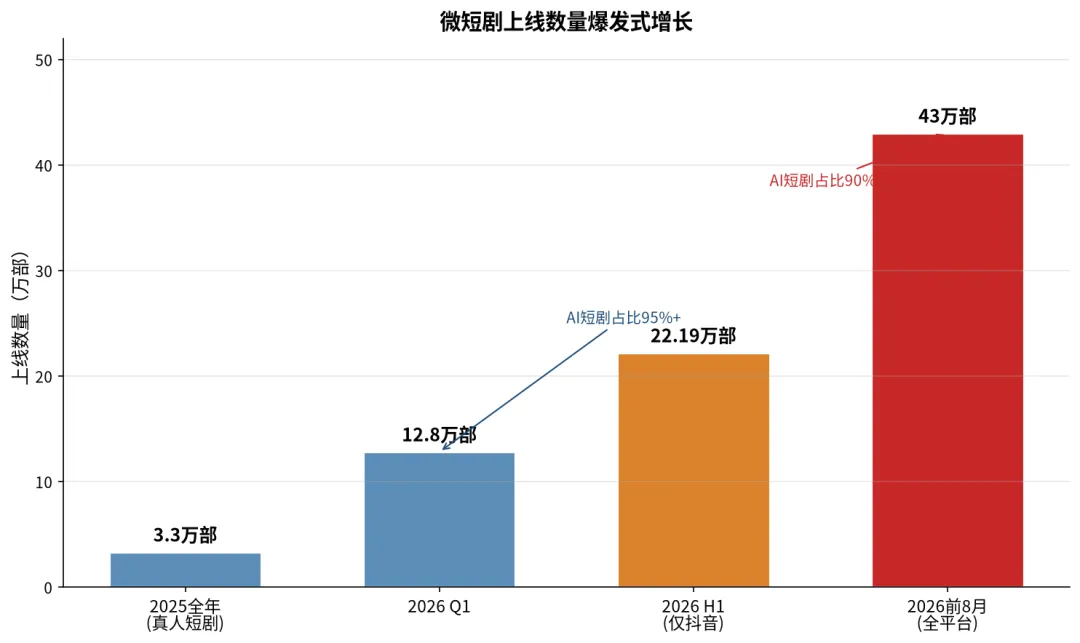
— 微短剧上线数量爆发式增长
从结构上看,2026年Q1全行业微短剧中AI类占比已超过95%,上半年全平台36.7万部微短剧中AI占比超74%。内容形态上,AI仿真人剧在6月的剧目数占比已超70%,正在快速取代传统2D/3D漫剧成为主流形态。
市场规模与用户体量
2026年1—5月AI剧漫剧市场规模已突破220亿元,全年有望冲击400亿元,同比增长138%。中国网络视听协会和中研普华的口径则预计2026年国内AI短剧市场规模达240亿元。点众科技董事长陈瑞卿更为乐观,判断2026年微短剧整体市场将超1500亿元。
用户端同样高速增长:国内AI短剧用户上半年突破6亿,短剧独立APP整体月活达3.35亿(同比+74.3%),微信小程序渠道用户达4.27亿,红果免费短剧APP月活突破3亿。行业活跃从业者超50万人,现存AI短剧相关企业2.34万家。
平台竞争格局
国内平台呈现强烈马太效应:番茄短剧(红果)以断层式优势领跑,九州、河马短剧紧随其后,三家月上新均维持数百部规模。流量、IP、制作资源持续向头部集中,中小平台和小型制作机构的获流难度不断加大。
头部公司方面,昆仑万维上半年短剧业务收入15.34亿元(+163%),旗下 DramaWave 平台7月新上线内容超90%由AI生成;兑吧上半年AI短剧收入2.23亿元,占总收入51.2%;深圳创量数据旗下花笙半年利润约1亿元。
ECONOMICS
成本与收益:冰火两重天的经济模型
制作成本:看似低廉,实则暗藏隐性消耗
AI短剧的制作成本相比真人短剧确实大幅降低,但“低成本”往往是一种幻觉。精品AI短剧制作成本通常在800—1500元/分钟,按单部100分钟计算约10万元;标准化流水线项目已跌至几百元/分钟,逼近成本线;而精品定制项目仍可卖到1万—2万元/分钟。
对比真人短剧(成本60—100万元、周期1个月以上、需要40—50人剧组),AI短剧可将成本压至8—10万元、周期10—15天、团队仅需3—8人。但在实际制作中,Token成本持续上涨 —— 以可灵V3为例,生成一条15秒720P视频需要135万Token,4K则需450万Token;模型工具费用占总成本30—50%,AI制作人员成本占40—50%。此外,“抽卡”废片让实际算力支出上浮50—200%,这是最容易被忽略的隐性成本。
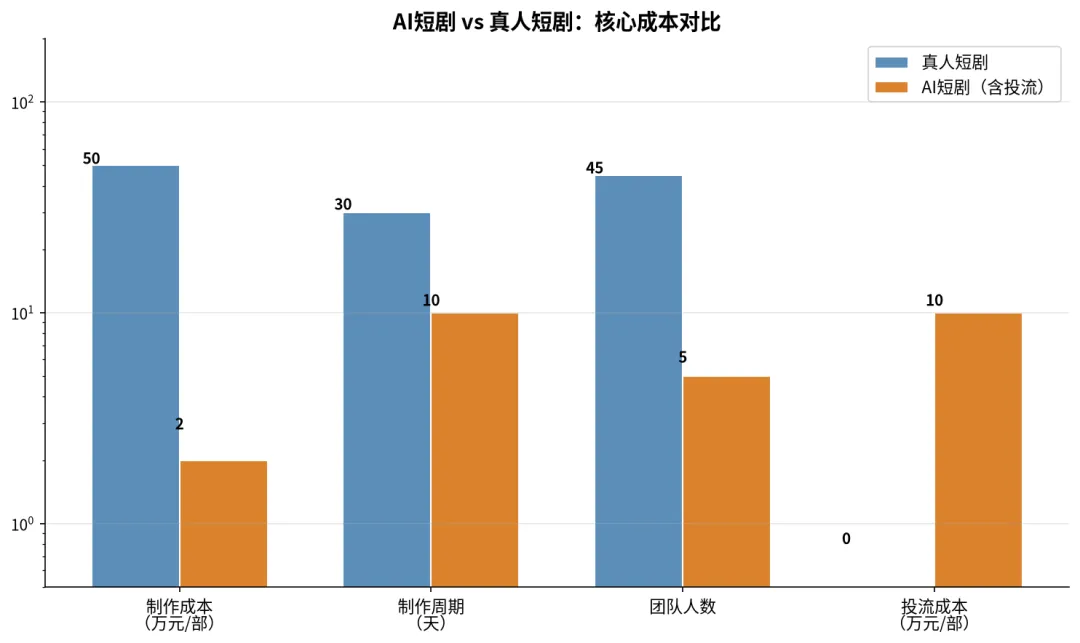
— AI短剧 vs 真人短剧:核心成本对比
万播收益:断崖式下跌
这是当前AI短剧最核心的经济困境 —— 万播收益从2025年的30—100元,一路跌至2026年的5—10元,跌幅高达70—95%。有从业者在平台上传11部AI漫剧(每部约16集),总收益仅9.6元。
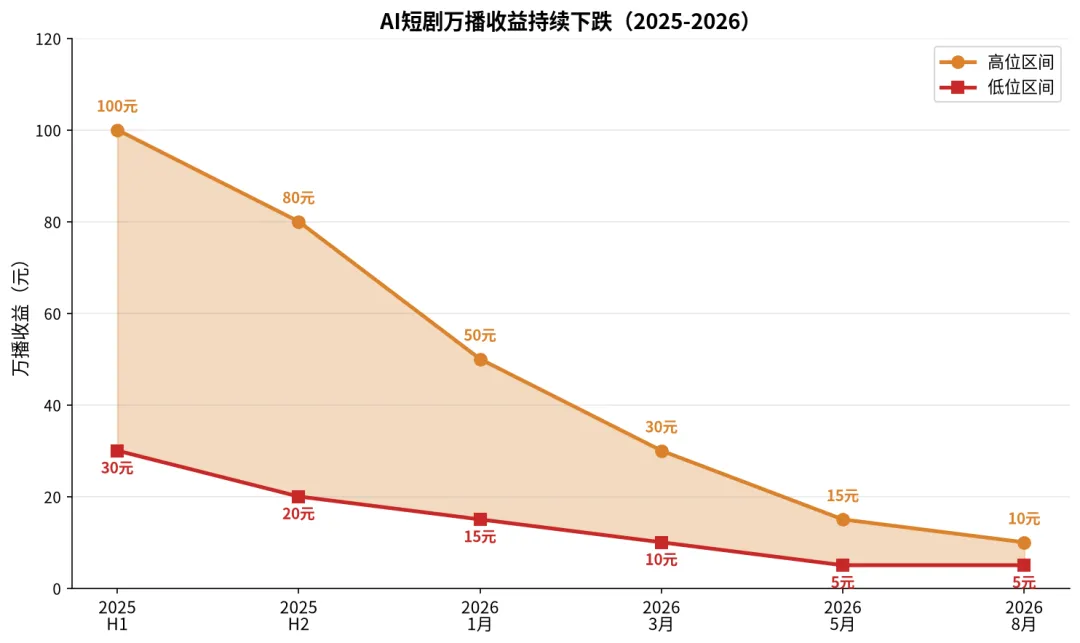
— AI短剧万播收益持续下跌(2025—2026)
收益暴跌的根本原因在于供给爆炸式膨胀,而用户需求增速有限。灵矩科技副总吕少龙透露,从2026年Q1开始,AI短剧产量已超过用户需求,整个行业从增量市场转向存量市场。同时平台分成系数也在持续下调 —— 红果将AI仿真人剧分成系数从60砍到40,抖音/红果取消AI短剧专项保底。
投流黑洞:制作省下的钱全交给了平台
「车是便宜了,但路费和油费涨了10倍,你开不起。」
AI短剧的真正成本大头不在制作,而在投流。投流费用占总流水的70%以上,千次曝光成本较去年同期翻倍。以一部80集“末世觉醒”题材AI短剧为例,制作成本仅2.7万元,但45天投流总支出超10万元——平台流量采买费、技术服务费、账户优化费、数据洞察费,名目繁多。
💡 按5000万播放量测算,能回本的作品不足1.3%,大约每77部新剧中只有1部勉强打平。
HITRATE
爆款率:0.47% 的残酷真相
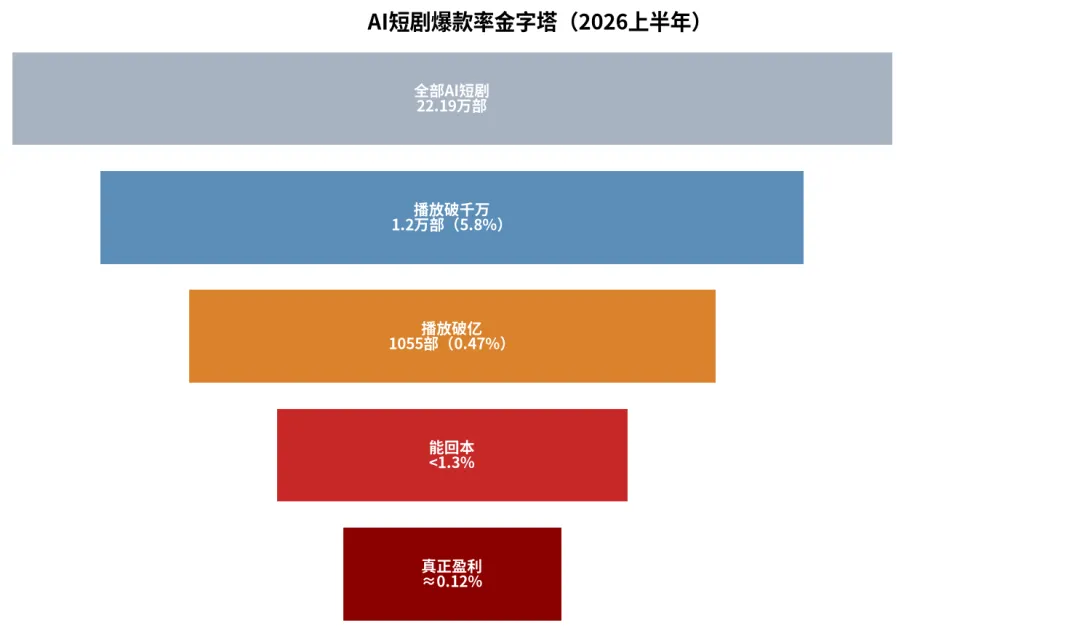
— AI短剧爆款率金字塔(2026上半年)
数据真相
2026上半年22.19万部AI短剧中:
22.19万
—— 上半年AI短剧总量
1.2万
—— 播放破千万(5.8%)
1055
—— 播放破亿(0.47%)
不足1.3%
—— 能回本(5000万播放盈亏线),大约每77部新剧中只有1部打平
约0.12%
—— 真正盈利(爆款率)
99.9%创作者
—— 单月总收益不足10元
这些数字揭示了一个核心现实:AI短剧是一个典型的“幂律分布”市场——极少数头部赢家通吃,绝大多数参与者亏损。月均制作30部AI漫剧的小组,4月押中1部爆款恰好抹平其他29部的亏损 —— 这不是在做内容,这是在“刮彩票”。
头部案例:谁在赚钱?
《发配边关,罪妻开荒养出战神》——首部播放量超20亿的AI剧,6月单月增量21.27亿,证明头部AI剧的市场穿透力已不逊于头部真人短剧。
《归墟》——科幻灾难题材,由一人独立完成,全网播放量过亿,单集8分钟,投入近20万元,每集制作周期7—15天。
《反相之地》——悬疑恐怖题材,3人团队(均为00后),单集抖音点赞超100万。
《赛博英雄传》——科幻网文IP+AI动画长番,上线5天播放量破1000万,获中国科幻最高奖银河奖。
共性特征:清晰的个人风格+完整的世界观+差异化题材+持续创作能力。这些项目不是靠AI工具取胜,而是靠内容本身取胜。
行业共识:工具越便宜,能力越贵
「越便宜的东西越贵,人人都能做短剧,但门槛越来越高。拥有IP、剧本能力和审美才是核心竞争力。」—— 点众科技董事长陈瑞卿
DataEye研究院研究总监刘尊的判断同样直白:行业产能过剩、爆款稀缺问题突出;AI模型所需Token成本持续上涨,不断压缩制作端利润空间;平台审核标准持续收紧,大批量低质同质化内容被平台清退。
REGULATION
监管政策:从野蛮生长到合规发展
《微短剧发展管理办法》核心框架
2026年9月1日起施行的《微短剧发展管理办法》是我国首部微短剧专项部门规章,共八章五十四条。
分类分层管理——一类(投资较大/特殊题材)→ 广电总局备案公示+发行许可证,需持《广播电视节目制作经营许可证》;二类(中等投资/一般题材)→ 省级广电部门审核批准;三类(低投资/一般题材)→ 平台自审+标注节目编号。
AI专项要求——使用AI生成/制作的微短剧,必须在每集明显位置添加提示标识;AI提效不减免内容责任。
算法治理——平台不得使用诱导用户沉迷、过度消费的算法模型,需优先推荐优质微短剧。
11条内容红线——涵盖国家安全、淫秽赌博、拜金主义、未成年人权益等。
对个人创作者的影响
合规门槛实质性提高。想做正规付费分账,需要持有《广播电视节目制作经营许可证》(要求有限公司、注册资金100万起、人员连续社保),个人和个体户无法取得。这意味着个人创作者在合规框架下只能走免费流量号+平台激励路线,或走海外平台分发路线。
不过政策也有积极面。《办法》第六条明确“鼓励、支持广大群众参与微短剧创作”,第八条“支持外向型微短剧创作生产和传播”,为个人创作者和出海方向提供了政策背书。
OVERSEAS
出海机遇:海外市场的结构性红利
海外市场规模与增速
2025年海外AI短剧市场规模约1亿美元,2026年预计达6.5亿美元(增长550%),仍处于早期阶段。海外微短剧总规模2026年有望突破50亿美元,其中AI剧/漫剧占比近70%。海外AI短剧活跃用户已超1.5亿,超50% 的海外用户愿意为AI短剧付费。
6.5亿
—— 2026海外AI短剧(美元)
550%
—— 同比增长
1.5亿
—— 海外活跃用户
区域格局:下载量在新兴、收入在欧美
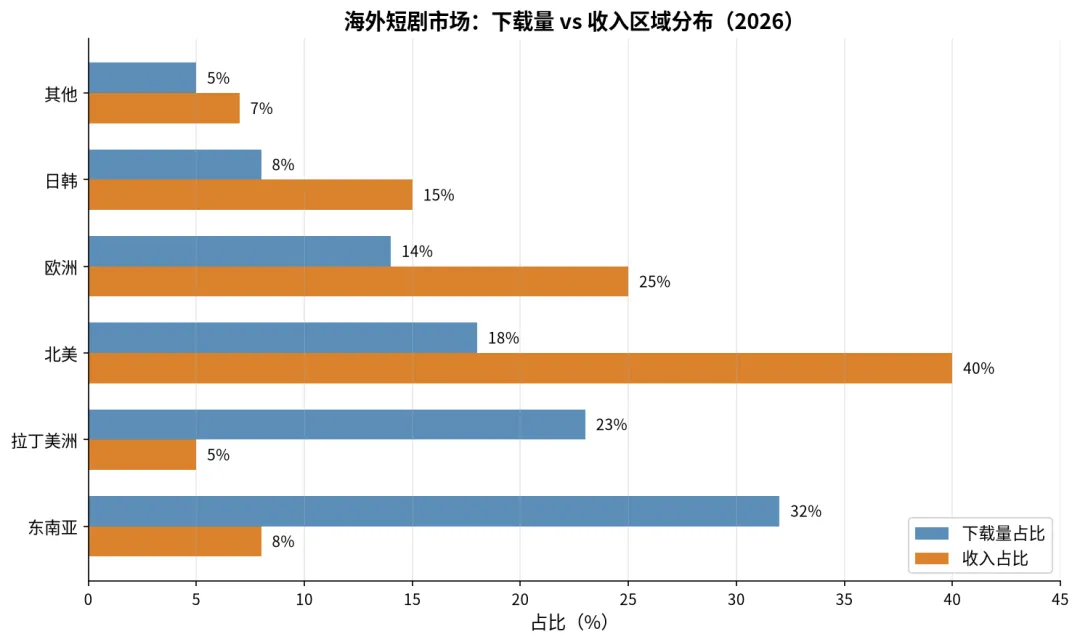
— 海外短剧市场:下载量 vs 收入区域分布(2026)
2026年Q1数据显示:东南亚下载量占32%、拉美占23%、北美占18%;但收入结构截然不同,北美贡献约40%收入、欧洲25%。拉美和东南亚是流量洼地但变现能力弱,北美才是核心付费区。
TikTok投放数据印证了全球性爆发:5月北美投放消耗增长954%、欧洲增长887%、东南亚增长768%、拉美增长557%、日韩增长612%。
拉美—墨西哥:被低估的结构性机会
拉美正在成为短剧出海的核心增量市场。BlinkDrama 在西班牙 App Store 娱乐应用登顶,并在墨西哥、委内瑞拉、哥伦比亚等16个拉美国家霸榜TOP1。
墨西哥微短剧MAU达2000万
—— 2025年数据,用户基础已经成型
西班牙语一套内容覆盖16国
—— “西语一通百通”,一次制作即可多市场分发
拉美下载量增速Q1环比增长69%
—— 增速在全球主要区域中领先
题材偏好
—— 霸总、狼人、复仇、身份反转、婚姻家庭纠葛
对于在TikTok Shop 墨西哥站有运营经验的创作者来说,这是一个天然的能力迁移窗口。
AI译制打破语言壁垒
AI译制将传统人工译制3天的周期压缩到4—5小时,成本降低90%以上,准确率超95%。一部剧可以同时翻译成英语、西语、日语、韩语同步上线,发行周期从周级压缩到天级。这意味着个人创作者也能实现“一次制作、全球分发”。
FORECAST
未来走向:五个确定性判断
判断 01 从“拼数量”到“拼质量”的不可逆转型——《微短剧发展管理办法》施行+平台取消保底+万播收益暴跌,三重力量叠加,纯AI量产投机的窗口已经关闭。行业正进入“深度洗牌周期”,未来50万从业者将大幅缩减,能留下来的只有具备IP能力、剧本能力和审美能力的团队。
判断 02 IP系列化成为生存核心壁垒——“缺乏稳定网文IP支撑的零散短剧难以打造长线爆款”。阅文、知乎等IP版权方成为供应链最上游;科幻IP方面,刘慈欣《超新星纪元》已备案短剧(12集,AIGC技术),科幻赛道正从冷门变为热门。
判断 03 AI真人剧将成下一阶段增长引擎——6月AI仿真人剧目数占比已超70%,分账系数最高。随着技术成熟,AI真人剧将逐步取代漫剧成为主流形态 —— 这意味着制作门槛提高,也意味着纯粹靠“抽卡出图”的时代即将结束。
判断 04 出海成为行业核心增量——国内内卷加剧、平台审核收紧的背景下,出海已被定义为下半年行业核心增量方向。但要注意:海外也在卷 —— TikTok部分原生内容每万次播放收益从约8美元降到2美元多。出海不是简单的“翻译+发布”,需要本地化运营能力。
判断 05 行业结构将走向“两个金字塔”——头部企业将占据70%以上市场份额,其余从业人员分享不到30%空间。但同时存在两条并存路径:自动化路线(快速产出60分内容拼量)和精品化路线(个人专业创作者做大片)。对于个人创作者,精品化是唯一可行的选择。
STRATEGY
个人创作者机会判断与入局策略
核心判断:有机会,但不是你以为的那种机会
直接回答:AI短剧对个人创作者仍有机会,但机会的性质已经发生根本变化 —— 从“靠AI工具批量生产赚快钱”变为“靠内容能力和差异化定位做精品出海”。
❌ 不建议的路径——在国内平台走量产投流路线(90%亏损率,万播5—10元,投流占比70%);做婚姻情感、霸总、修仙等高度同质化题材;全职All-in(建议先兼职验证)。
✅ 建议的路径——海外优先+国内分发双轨制;科幻/奇幻差异化题材;利用 TikTok 墨西哥站运营经验;精品化+IP化+系列化。
为什么科幻题材是差异化利器
第一,视觉冲击力天然适配AI能力——AI视频模型最擅长生成宏大场景、奇异生物、超现实空间 —— 这些恰好是科幻题材的核心视觉元素。
第二,全球共通性降低出海门槛——科幻灾难题材不需要复杂的文化背景铺垫,海外观众也能快速理解。《归墟》创作者江澜明确表示“科幻、灾难等题材本身具有一定全球共通性”。
第三,赛道正在升温但尚未拥挤——《赛博英雄传》获银河奖+AI长番启动、刘慈欣《超新星纪元》短剧备案、珀乐互动与刘慈欣合作《镜子》—— 科幻IP正在被重视,但个人创作者的科幻AI短剧仍属稀缺品类。
四条具体策略
策略 01 海外优先,墨西哥/拉美为切入点——利用已有的 TikTok 墨西哥站运营经验,在 TikTok/YouTube Shorts 发布AI科幻短剧;西班牙语覆盖墨西哥+哥伦比亚+阿根廷等16国,一套内容多市场分发;海外RPM是国内3—10倍,即使播放量不高也可能有可观收益。可通过面向全球个人创作者的变现平台直接获得分账。
策略 02 “梦境+天文学”打造独特世界观IP——不要做通用科幻,要做你独有的科幻 ——“梦境+天文学”的融合设定是极强的差异化标签。参考《归墟》的经验:建立完整世界观 → 系列化更新 → 粉丝追更。先做5—10集验证市场反应,单集控制在3—5分钟。
策略 03 免费流量号起步,绝不重资产投流——第一阶段(0—3个月):在 TikTok/YouTube Shorts/抖音发布免费内容,测试题材和受众反应。第二阶段(3—6个月):如果数据验证有效,再考虑平台分账或付费解锁。第三阶段(6个月+):积累粉丝后走品牌商单、IP衍生等高价值变现。
策略 04 工具选择与成本管控——推荐工具组合:即梦AI(中文理解最强,月会员69元起)+可灵AI(电影质感,长视频)+剪映(剪辑)。初始投入控制在每月500—2000元(工具订阅+Token消耗),单集制作时间目标3—7天。
风险提示
🕳 不要辞职全职做
—— 《归墟》创作者投入近20万元,目前主要靠平台分成,尚未获得广告收益;他明确建议“新人先兼职尝试”
🕳 不要重资产投流
—— 国内投流占总成本70%,个人创作者没有资金优势
🕳 注意版权合规
—— 不要直接使用刘慈欣等IP,做原创世界观;AI生成内容需标注
🕳 做好长期准备
—— 从学习到出作品至少1—3个月,从出作品到变现至少3—6个月
🕳 海外也有竞争
—— 海外万播收益同样在下降,不能抱有“出海就赚钱”的幻想
执行路线图
学习期(第1—2周,0—200元)——学习即梦AI/可灵AI工具,完成第一条1分钟测试视频
验证期(第3—8周,1000—3000元)——完成5—10集科幻短剧,发布到TikTok/YouTube
迭代期(第2—3月,1000—2000元/月)——根据数据反馈调整题材/风格,开始系列化更新
放量期(第4—6月,2000—3000元/月)——增加产出频率,尝试西语版本覆盖拉美
变现期(第6月+)——开通平台分账/品牌合作/IP衍生
END
结论
AI短剧行业的本质已经从“技术红利”转向“内容能力”。400亿市场、6亿用户证明这不是泡沫 —— 但90%亏损率、0.12%爆款率也证明这不是金矿。
但必须清醒:先兼职验证,绝不全职All-in;先做免费流量,绝不重资产投流;先跑通出海闭环,再考虑国内分发。
报告完成时间:2026年9月27日。数据来源:DataEye、中国网络视听协会、QuestMobile、广电总局、Sensor Tower、36氪、中国经济网、新华网、中国新闻周刊、环球时报、东方财富研报等。
我是懂点AI呦,专注 AI 观察与科技。
如果你对 AI 想要更多的了解,可以加这个微信:wxid_mjwq5uxx7m7v22,并留言懂点AI

