2025短剧行业发展趋势、商业模式及市场收益报告
- 2026-10-19 21:35:13
短剧行业发展趋势、商业模式及市场收益报告
PART.01
爆发式增长的市场根基:
用户与规模双突破
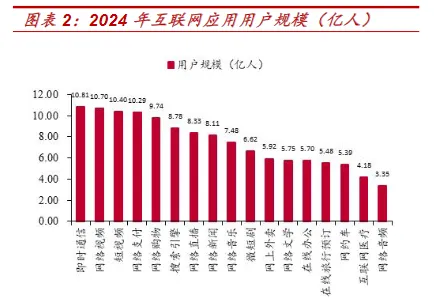
微短剧已构建起覆盖全民的用户生态,成为数字内容领域的核心增长极。《第 55 次中国互联网络发展状况统计报告》显示,截至 2024 年末,国内短剧用户规模达 6.62 亿人,占网民总量的 59.7%,这一规模已超越网上外卖、网络文学等主流数字服务,彰显出极强的用户渗透力。头部平台的崛起更印证了行业活力。
市场份额 // 激增
红果短剧上线不足两年,月活跃用户便突破 1.73 亿,距优酷仅差 1200 万,且月人均单日使用时长 1.38 小时,反超爱奇艺、腾讯视频等四大长视频平台,下沉市场的规模化覆盖形成独特竞争优势。
、
市场规模 // 跨越增长
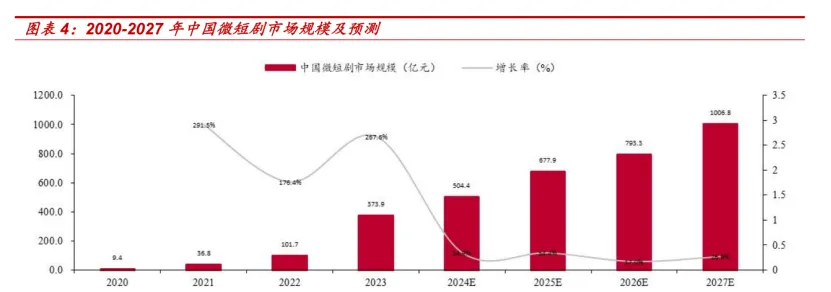
2024 年国内短剧市场规模达 504.4 亿元,同比增幅 34.90%,历史性超越 425 亿元的年度电影票房;细分领域中,IAA(应用内广告)短剧表现尤为亮眼,当年市场规模 250 亿元,同比激增 150%,成为增长核心引擎。展望未来,行业增长动能持续强劲,预计 2025 年市场规模将达 678 亿元,2027 年有望突破千亿大关,其中 IAA 模式规模届时将攀升至 450 亿元,展现出清晰的增长路径。
PART.02
多元进化的商业模式:
从流量变现到价值深耕
当前短剧行业正经历从 IAP(应用内购)向 IAA(应用内广告)的结构性转型,形成多层次变现体系:
峰
会
IAP 模式
· 以单集解锁、会员订阅为核心,依赖精准导流实现付费转化,适合高 ARPU 值内容,但对投流能力要求较高。
峰
会
IAA 模式
· 通过用户观看广告解锁剧集,平台以售卖广告位盈利,凭借零观看门槛快速渗透低 ARPU 值市场,2024 年广告收入占比已从年初 11% 跃升至 10 月 50%,成为主流变现方式。
峰
会
IAAP 混合模式
· 融合前两者优势,用户可自主选择付费或看广告,兼顾收益与用户体验,为中腰部内容提供灵活变现方案。
政策驱动下的跨界融合更拓展了商业边界。广电总局推动的 “短剧 +” 生态已在多领域落地:与文旅结合打造《傲娇村长来自斯坦福》等爆款,全网热度突破 500 万,实现景区导流与内容盈利双赢;与非遗联动推出《釉色伊人》等作品,兼具文化传播与商业价值;品牌定制剧更成为新风口,2025 年 H1 抖音、快手平台品牌短剧占比达 59%,淘宝、美团等企业通过定制剧实现大促节点高效引流。
PART.03
高确定性的投资回报:
短周期与强弹性并存
01
INVINTION
回本周期短、试错成本低
行业通行 “测试 - 放大” 投流策略:新剧上线先小额投放测试 ROI 与用户留存,达标则追加投放,未达预期及时止损,首轮投放周期通常控制在 30-45 天。爆款作品更能实现收益爆发:《我在八零年代当后妈》上线首日充值破 2000 万,3 天即回本;《无双》48 小时投流消耗 5500 万元,8 天充值突破 1 亿元,印证 “投放与盈利正相关” 的行业规律。
投流市场的规模化
投流市场的规模化发展为回报确定性提供支撑。2024 年短剧投流规模达 330 亿元,占收入比重 65%,预计 2025 年将接近 400 亿元,2027 年突破 460 亿元。庞大的投流体量背后,是 4.46 万部去重短剧的激烈竞争,其中 3.64 万部为新剧(占比 82%),头部内容的流量虹吸效应愈发显著,倒逼行业从 “数量竞争” 转向 “质量竞争”,高制作水准的作品投资回报弹性持续增强。
02
INVINTION
PART.04
清晰完整的产业链布局:
从创作到消费的价值闭环
短剧产业链已形成分工明确的生态体系,各环节协同支撑行业运转:
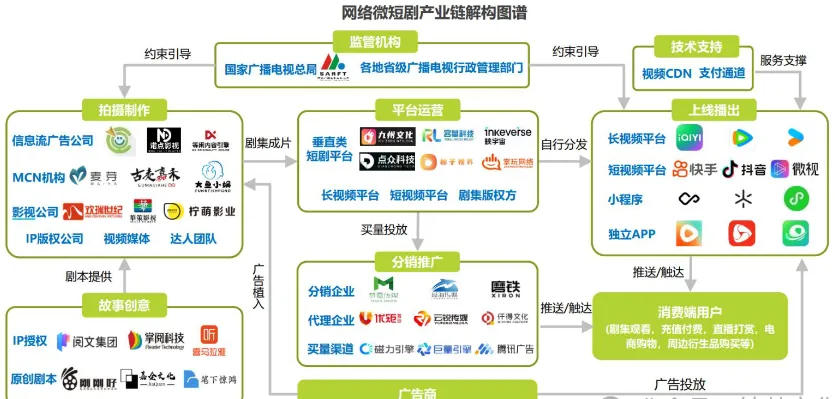
上游内容生产
· 聚焦剧本创作与拍摄制作,虽单集时长仅 1-5 分钟,但精品化趋势下,60 集短剧剧本平均需打磨 8-12 稿,后期制作周期常达 30 天以上,演员成本占比已升至 40%,头部演员单日可接 5 本以上剧本,凸显内容端的精细化竞争。
中游内容分发
· 以平台整合与投流推广为核心,免费短剧模式下,平台算法主导流量分配,制作方需通过提升爆款率获取曝光;付费模式则由制作方主导投流,通过高频 “创作 - 投放” 循环盈利。
下游内容消费
·用户呈现全龄化特征,2025 年短剧用户已覆盖 68.4% 网民,题材偏好集中于都市情感、成长励志等类型,其中 6-10 集短剧平均播放量最高,成为投资优选品类。
梦亚影业
编辑:森涂

2025
短剧行业分析报告
若您希望深度挖掘短剧投资领域的潜在机遇、获取专业化的投资策略以提升盈利效率,欢迎通过后台私信与我们联系,我们将为您提供定制化的信息支持与咨询服务。

