约牛研报 | AI短剧行业深度复盘:供给爆发,从“拼产能”转向“拼质量与出海”
- 2026-09-26 03:18:35
约牛专题报告
当前AI视频模型持续快速迭代,全面驱动短剧行业降本增效、供给规模集中爆发。需求端用户转向高质量内容,倒逼行业供给升级。
据DataEye研究院测算,2026年国内AI剧及漫剧市场规模有望达400亿元,同比增速高达138%;据经济观察网数据,2026年全球微短剧市场将增长至140亿美元。
整体来看,具备全链路闭环与全球化能力的平台、持续兑现复利的IP内容方、AI赋能降本增效的制作方将持续受益于行业升级红利。
约牛投顾虞文娟(登记编号:A0670626010055)
热点解读中指出,AI短剧行业已从早期的产能竞赛切换至质量与出海的双维竞争,竞争壁垒正从“会用AI”向“全链路闭环能力”迁移。
1.
驱动因素:模型迭代加速
降本增效幅度达78%-99%
AI视频生成大模型加速迭代,持续降低内容制造门槛与成本。
某AI公司H3模型可生成最高2K、最长15秒视频,生成10秒2K视频约需8元;
某视频生成模型2.5支持单次30秒连续镜头,最多可调用50份全模态参考素材;
某头部互联网企业Wan3.0支持最长30秒视频生成³。
模型在输出时长、参考能力、输出品质、音频能力等维度全面升级。
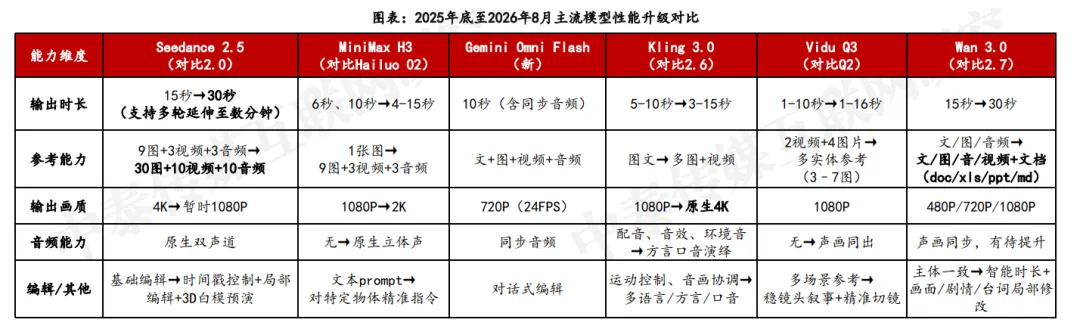
(2025年底至2026年8月主流模型性能升级对比;数据来源:据公开资料整理)
降本方面,AI全面渗透短剧前中后期全流程,替代大量人力、场地、设备及演员成本。
据东北证券测算,AI短剧相较传统剧目降本幅度达78%-99%。制作团队规模缩减至3-5人,制作周期压缩至10天左右,量产效率远高于传统模式。
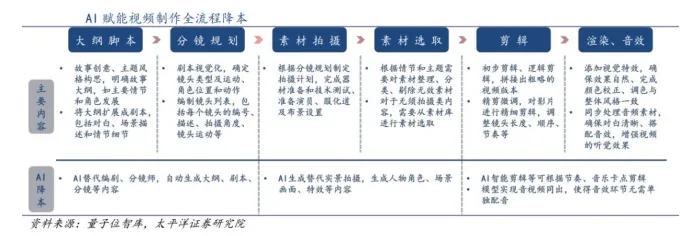
(AI赋能视频制作全流程降本;数据来源:量子位智库、太平洋证券研究院)
2.
供需两旺
产能爆发,需求转向“提质择优”
供给端,据中国网络视听协会数据,2026年一季度国内上线AI微短剧约12.2万部,占整体短剧上线量比重超95%。
据中泰证券,2026年我国AI短剧产量将达100万部。网文IP中超现实内容题材(奇幻仙侠、玄幻脑洞等)占比约35%,与AI短剧适配度更高⁷。
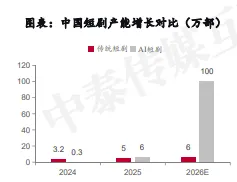
(中国短剧产能增长对比(万部);数据来源:中泰证券)
需求端,据艾媒咨询数据,截至2026年上半年,国内AI剧及漫剧整体用户规模已突破6亿人;2025年末短剧用户付费意愿占比达80.6%。2026年上半年全网新增AI短剧中破亿作品占比极低,用户需求从“量”转向“质”,倒逼行业精品化升级。
3.
竞争格局
马太效应加剧,资源向头部集中
据短剧自习室数据,约4%的头部主体月播放增量超过5亿,2026年7月某短视频平台端原生内容侧,头部三家主体月度播放增量分别达85亿、30亿、23亿,领跑行业。超半数主体月播放量不足500万,尾部玩家占比同比下降约13%。优质产能、流量资源持续向头部集中,马太效应加剧。
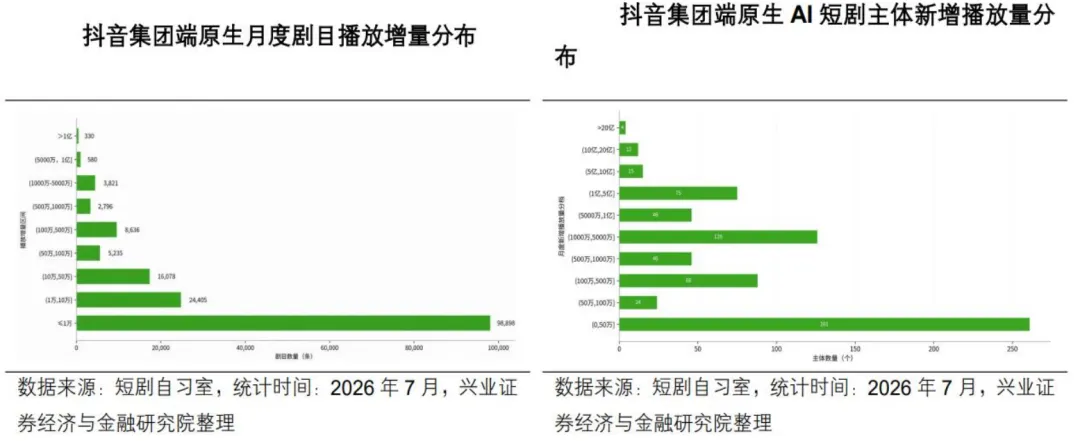
(图4:抖音集团端原生月度剧目播放增量分布(左)、抖音集团端原生AI短剧主体新增播放量分布(右);数据来源:短剧自习室,统计时间:2026年7月,兴业证券经济与金融研究院整理)
4.
产业出海
商业化模式全面跑通
据经济观察网数据,2025年全球微短剧市场收入110亿美元,预计2026年增至140亿美元,其中美国市场2026年收入有望达15亿美元。
据DataEye研究院预估,2026年上半年中国出海微短剧APP双端内购收入达11.82亿美元。出海龙头2026年一季度净利润达5569.2万元,实现扭亏为盈,验证短剧出海的可持续盈利能力。
海外短剧渗透率偏低、付费结构更健康,增长空间更为广阔。
5.
投资主线与风险提示
投资线索一:
平台方——头部平台搭建“AI工具赋能—内容孵化生产—全域渠道分发”完整闭环,处于产业链核心卡位,充分受益AI降本、产能扩容、商业模式多元化红利。
出海平台额外享受海外低渗透、高增长的增量红利。
投资线索二:
IP+内容方——AI短剧量产模式大幅提升IP复用频次,网文、影视、游戏优质IP价值持续重估。
IP授权、二次开发、衍生变现体系持续完善,内容企业持续收获长期复利。
投资线索三:
制作方——依托AI模型持续迭代,制作成本、周期实现断崖式优化。
在精品化趋势下,优质制作团队凭借内容把控能力脱颖而出,盈利能力持续修复。
风险提示:宏观政策变化风险;大模型技术迭代不及预期风险;AI技术版权与知识产权纠纷风险;行业竞争加剧风险。
结语
AI短剧行业依托技术迭代实现产能全面爆发,已进入规模化扩张期,2026年国内外市场增量空间明确。行业正处于精品化升级、全球化扩张的关键阶段,竞争逻辑从早期“拼数量”转向“拼质量、拼出海”。未来资源将持续向闭环平台、优质IP、高效制作团队集中,头部集中度持续提升。
约牛投顾虞文娟(登记编号:A0670626010055)认为,具备技术、内容、渠道、出海多维优势的龙头企业将持续抢占行业红利,产业高景气是基本面支撑,但二级市场节奏需独立判断。
“投资有风险,入市需谨慎”
【信源标注】
¹DataEye研究院(2026年国内AI剧及漫剧市场规模400亿元、同比增速138%,及出海微短剧APP内购收入11.82亿美元等数据);
²经济观察网(2025年全球微短剧市场收入110亿美元、2026年预计140亿美元,美国市场2026年收入15亿美元等数据);
³相关公司公告及行业数据(AI视频生成模型参数及成本数据,包括某AI公司H3模型、某视频生成模型2.5、某头部互联网企业Wan3.0等);
⁴东北证券(AI短剧相较传统剧目降本幅度78%-99%测算,制作团队缩减至3-5人、周期压缩至10天等数据);
⁵中国网络视听协会(2026年一季度国内上线AI微短剧约12.2万部,占整体短剧上线量比重超95%);
⁶中泰证券(2026年我国AI短剧产量将达100万部预测);
⁷巨量引擎(网文IP中超现实内容题材占比约35%);
⁸艾媒咨询(截至2026年上半年国内AI剧及漫剧用户规模突破6亿人,2025年末短剧用户付费意愿80.6%);
⁹短剧自习室及兴业证券(2026年7月抖音端原生内容主体播放增量分布,约4%头部主体月播放增量超5亿,头部三家主体月度播放增量85亿、30亿、23亿,尾部玩家占比同比下降约13%等数据);
¹⁰DataEye研究院(2026年上半年中国出海微短剧APP双端内购收入11.82亿美元等数据);
¹¹相关公司财报(出海龙头2026年一季度净利润5569.2万元,实现扭亏为盈)。
【风险提示】本文由约牛投顾虞文娟(登记编号A0670626010055)撰写,仅为行业研究分析,不构成任何投资建议,投资有风险,入市需谨慎。以上数据均来源于公开行业报告、公司公告及第三方研究机构,具体数据出处已在正文中标明。仅为行业研究分析,不构成任何投资建议。投资有风险,入市需谨慎。
往期推荐
▲约牛报告丨AI制药行业深度复盘:从算法叙事到临床兑现,临界点已至
▲约牛报告丨AI短剧行业深度复盘:一年95%渗透率,AI如何重塑一个行业
文案:罗子超
排版:李明洋
审核:王海波 刘家波