1000亿之后,短剧的下一程靠什么——《2026短剧行业趋势洞察》
- 2026-09-25 03:16:02
1000亿之后,短剧的下一程靠什么
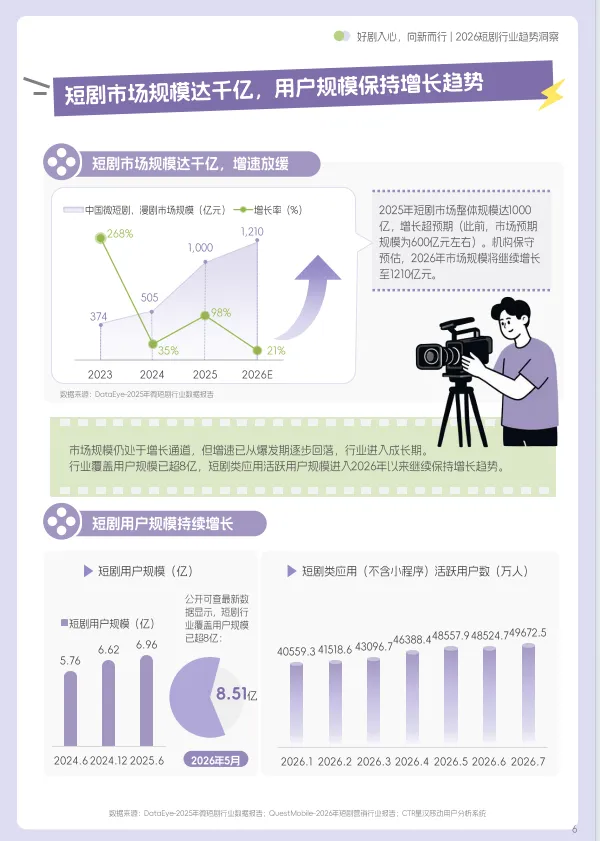
如果只能用一个数字形容2025年的短剧,多数人会选1000亿。
这个数字超出预期太多了。一年前行业普遍估算是600亿,实际跑出来几乎翻了一倍。但读完巨量引擎联合央视市场研究(CTR)出品的《2026短剧行业趋势洞察》,我反倒觉得,1000亿是这份报告里最不重要的一条信息。
过去三年,短剧的底层逻辑是“测算”——测素材、测前几秒的钩子、测ROI,跑得通就立刻复制。这套方法在供给稀缺、用户新鲜的阶段极其有效。可当行业每月稳定上新约500部优质内容、覆盖用户摸到8亿、增速从爆发期的陡峭曲线回落到机构预估的1210亿(约两成增幅),“跑量—复制”就开始失灵了。跑得通的题材下个月就失效,说的就是这件事。
判断力取代流量成为稀缺品,是这个行业第一次认真坐下来算账。
点击加入知识星球查看下载报告原文
这份报告值得信任的地方在于它的取样方式:3088份用户问卷、80份创作者问卷、CTR星汉移动用户分析系统的行为数据,再加上抖音端原生播放数据。它同时问了看戏的人和做戏的人,还用行为数据去校验两边说的到底是不是一回事。市面上讲短剧的文章很多,但大多是单侧视角——要么替用户喊爽,要么替平台喊增长。两边对撞出来的东西才有用。
一、增速回落不是坏消息,是行业换了发动机
先说盘子。2025年短剧市场规模1000亿,2026年保守预估1210亿;用户规模超8亿,短剧类应用活跃用户进入2026年后仍在增长。规模还在涨,但增速已经从爆发期回落到成长期。
这件事我更愿意正面理解。野蛮生长阶段,增长来自“更多人第一次看到短剧”;成熟阶段的增长只能来自“同一个人看得更多、看得更久”。报告里有一组数据支撑了这个判断:超6成用户每月观看的短剧部数在增加,月均观看量超过9部。用户个体的消费容量在扩容,行业的核心命题已经从“抢增量用户”变成“争现有用户的时间份额”。
商业模式的变化更彻底。2025年免费微短剧规模约533亿,同比增长113%,在整个微短剧市场里占到三分之二左右。创作者对用户心态的判断很直白:习惯了IAA模式、免费供给充足没必要付费、担心付了钱结果烂尾。
但免费不等于不掏钱。71.7%的用户有付费行为,近7成月均支出30元以上,集中在31—60元区间。付费动机里排第一的是“剧情质量好,值得花钱解锁”(44.6%),其次是跳广告(37.1%)和提前看结局番外(36.1%)。
这句话值得做内容的人抄下来:短剧的付费逻辑,已经从“为内容本身买单”转向“为体验权益买单”。用户愿意为免广告、提前解锁、番外花絮、高清缓存付费——这恰恰是长剧验证过十几年的成熟模式。报告里创作者端对“免广告特权”的认可度高达62.5%,超前点映41.3%,说明两边其实已经对上了频道,只差有人先把这套权益体系做扎实。
政策端也在同一时间窗口收紧并加码:从1月广电总局调整微短剧分类分层标准,到3月微短剧首次写入“十五五”规划纲要,5月的“微短剧精品创作传播计划”,再到7月27日局务会审议通过、9月1日起施行的《微短剧发展管理办法》。平台侧,抖音2026年真人短剧保底扶持预算超15亿,部均保底金额较去年提升约60%,对系列剧给出“分账不封顶”和最高20%续作激励,同时累计下架超万部低质违规内容。
一手加钱,一手清场。这个信号已经不需要解读了。
二、今年最重要的变化,发生在观众那一侧
77%以上的用户认为,短剧内容比半年前变好了。这是创作者努力的结果,也是这份报告里唯一一条让人欣慰的结论。
但同一份问卷里还有另一组数字:30%的用户认为当前短剧“题材撞车、全是同款套路”,28.9%点名“为情绪不顾逻辑”,“凑时长注水”和“开头精彩后面烂尾或断更”各占22.8%。
认可和挑剔同时上涨,这两组数字放在一起才是完整的故事。
原因不复杂——他们已经不是新手了。43.9%的人睡前固定看,43%的人把它填进午休和工作间隙,36.1%在晚饭前后,23.5%在通勤路上。短剧对这批人来说不再是“偶尔被推荐带着看”,而是像刷牙一样的固定动作。当一个人每月消费9部以上短剧,他对套路的免疫速度会快得惊人。
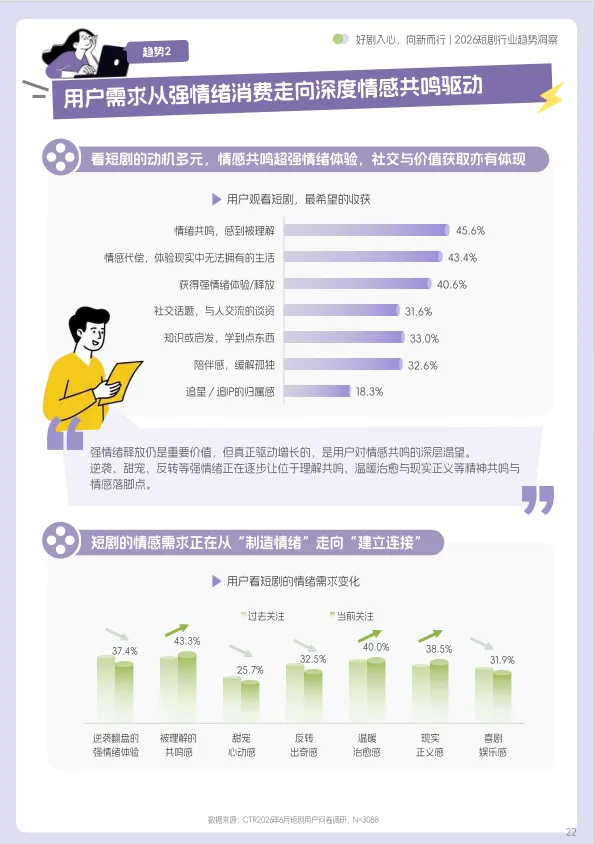
免疫之后,需求会往哪里走?报告给了一个非常关键的排序:用户看短剧最想要的收获里,“情绪共鸣,感到被理解”以45.6%排在第一,超过了“获得强情绪体验/释放”的40.6%,情感代偿43.4%紧随其后。同时,逆袭翻盘的强情绪体验、甜宠心动感、反转出奇感的关注度在回落,而被理解的共鸣感、温暖治愈感、现实正义感在上升。
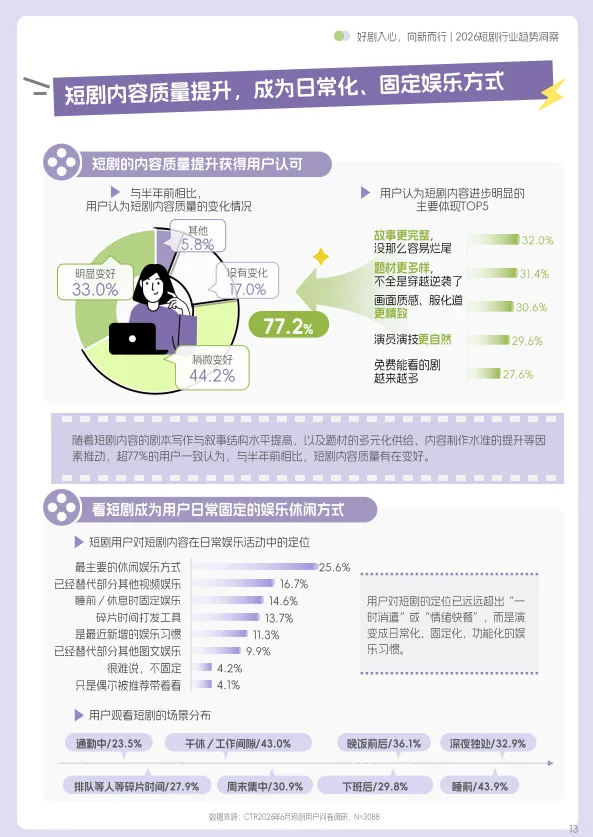
叙事节奏的变化更直观——用户开始包容甚至偏好“慢热但人物扎实”“电影感/沉浸式叙事”这类偏慢的处理,对“极快反转、强冲突”的单一偏好在下降。报告把这个过程概括为“由快入慢、由粗入精”。
而在“高制作质感”的标准里,排在前两位的都不是花钱能直接解决的事:演员表情、台词、肢体动作都自然不出戏(42.1%),台词有水平、不全是废话或网络烂梗、能立住人物(37.2%)。然后是“不拖沓,每集都有推进,没有凑时长的废戏”(36.4%)。
我把这几组数字连起来读,得出的结论是:短剧的胜负手,正在从“前三秒”迁移到“后三十集”。钩子决定用户点不点开,但决定他追不追完的,是剧情有悬念有新鲜感(56.9%)和制作水准稳定、节奏不注水(56.3%)——这两个因素的占比几乎持平,且远高于“喜欢的演员”(37.7%)。
过去两年所有人的注意力都在前三秒。接下来两年,注意力该挪一挪了。
三、机会藏在那张四象限图里
报告趋势篇里最实用的一页,是把题材按“需求增长”和“供给缺口”两个维度切成了四个赛道。
增长赛道(有缺口、需求在涨):科幻脑洞、治愈言情、异能末世、家国情怀、乡土方言、玄幻奇幻、银发生活/黄昏恋。驱动它们的是两个引擎——“想象力”满足对未知世界的好奇,“真实力”提供情感抚慰与代际共鸣。这一赛道的打法是抢速度,在题材红利期用快速供给锁定心智。
付费潜力赛道(有缺口、需求涨幅不明显):悬疑推理、纪实法理、仙侠武侠、历史商战传奇、女性成长、都市现实、职场生活。这类题材要么“锐度”足够高、精准切割特定圈层的精神需求,要么“厚度”足够深、能提供堪比长剧的完整叙事体验。它们不适合抢速度,适合用长期主义打磨不可复制的质感壁垒。
成熟赛道(占比高、无缺口):系统重生、穿书自救、喜剧、大男主大女主、逆袭赘婿战神、权谋架空。基本盘在这里,创新方式是题材融合的微创新——比如把“强情绪”题材与“共情感”题材做元素杂交。
试验赛道(两头都不显著):西幻魔法、反派主角、网文改编、小人物、动作。轻量试水,探索类型交叉的边界。
这套分类最有价值的地方,不在于告诉你哪个题材火——这个信息榜单就能给——而在于它提示了每个题材该配什么样的运营节奏。同样是“银发生活”,用做爆款的思路做和用做资产的思路做,三年后的结果是两回事。
顺带说一句,报告给了一个很具体的题材错位案例:银发生活/黄昏恋在2025年短剧题材数量分布里只占3.8%,但它在用户需求增长榜上排得很靠前,而50岁及以上用户的占比还在上升。这种“人来了、菜没上”的位置,才是真机会。
四、把一部剧,做成一份资产
这是我认为整份报告最有分量的一个判断。
用户端:86%认为未来一年短剧应该加强更有连续性的IP系列化内容产出;84.9%关注过短剧演员,其中过半会主动追该演员的剧;72.6%关注过制作厂牌或出品方。
创作者端:78.8%已有IP剧投入,但57.1%停留在“拍过同一角色的多部剧、却没系统化运营”,真正建立系列化IP的只有19%,实现IP授权的15.9%,做成跨媒介IP的7.9%。
这个落差,就是2026年最大的结构性机会。
用户已经在用“追”的方式看短剧了:77.8%会和别人讨论系列剧之间的关联、彩蛋或伏笔,55.6%看完第一季会主动搜第二季什么时候出,44.4%会回头刷前作找伏笔,41.7%会关注官方账号开追更提醒。而供给端还大量停留在“一剧一投”的单次博弈里。
创作者自己也很清楚:在团队最缺的运营能力里,“IP系列化开发与资产沉淀”以46.3%排第一,高于商业植入与品牌内容化合作(41.3%)。在创作能力里,最缺的是“高质量剧本与人物塑造”(42.5%)和“市场热点趋势的洞察与预判”(36.3%)。
有意思的是,演员和厂牌的商业化已经跑到了内容前面。2025年微短剧热度TOP35的艺人全年商务合作合计超1000次、人均28+;截至2026年5月底,短剧艺人中品牌挚友、品牌大使、代言人头衔级的合作已超40个,而2025年全年是24个——近乎翻倍。听花岛在2026年Q1行业商业价值TOP20女艺人中占了6席。头部机构已经在搭“IP孵化—剧本—摄制—经纪—宣发”的全产业链闭环。
当演员和厂牌的商业价值开始独立于单部剧集存在,内容方手里其实握着一份还没被充分定价的资产。点众李江那段话的后半句说的就是这个:我们更倾向于和有长期演员培养能力、有系列化内容规划的创作方合作,让品牌跟着好演员、好内容一起,在用户心里慢慢扎根,而不是只刷一次存在感。
五、十二种人,要的不是同一种“爽”
报告人群篇把短剧用户拆成了十二类特色人群,每一类都配了画像、题材偏好、观看行为和消费倾向。我挑三类差异最大的讲。
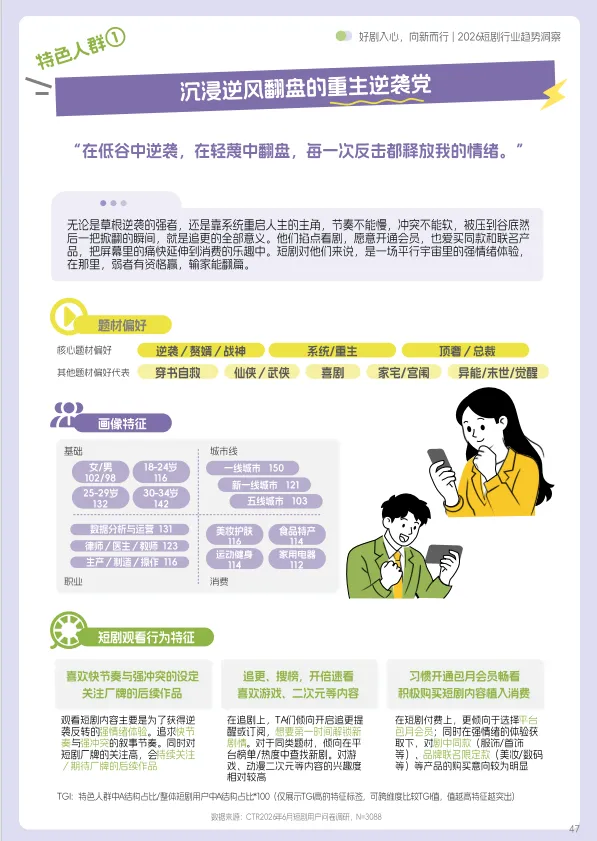
第一类,“在低谷中逆袭,在轻蔑中翻盘”。核心题材是逆袭赘婿战神、系统重生、顶奢总裁,18—24岁为主,一线和新一线TGI高。他们掐点看剧、开倍速、追更搜榜,也爱买同款和联名产品。这是短剧最经典的一群人,也是被服务得最透的一群人。
第二类,“追的是日常,图的是轻松”。核心题材是银发生活、家国情怀、亲情温情,50—54岁和55—59岁TGI突出,二三线城市为主。他们偏好喜剧化轻松推进,倾向免费模式,看完第一季会期待第二季。这群人的规模在涨,供给却远没跟上。
第三类,“反转要快、逻辑要硬,我的智商不允许被注水”。核心题材是悬疑推理、纪实法理、惊悚恐怖,一线/新一线,财务审计、律师医生教师、技术研发等职业TGI高。他们把短剧当成低投入、高确定性的智力娱乐,倾向完结后一次性看完,愿意花钱解锁剧情与番外,也会买原著小说、漫画、有声书。
把这三组人并排看,就能理解报告里“全民化、高净值化”这个趋势判断的分量:男性占比上升,年龄向18—24岁和50岁及以上两端扩容,一线与新一线城市占比上升。用户盘子变了,选题的底层假设就得跟着变。过去默认的那套“下沉、女性、强情绪”的画像,现在已经装不下8亿人了。
六、这份报告该怎么读
最后是平台篇,也是最实操的部分。
用户发现新剧的路径里,“看平台短剧剧场/榜单”占60.9%,“被平台推荐/刷到片段”60.2%,朋友社群分享37.5%。抖音刷到感兴趣的片段后,51.1%会点链接跳转到短剧平台看完整版,46.5%直接在抖音搜剧名,36.6%去红果搜索。红果Q2厂牌入驻规模已达6524个,播放转化8.9亿+;抖音端原生真人剧1—5月播放量12亿+。
“抖音种草—红果承接—厂牌沉淀”的双端结构已经成型。所以创作者选平台时,把“流量基数大、覆盖广”放在70%、“分账政策/补贴力度”放在62.5%,这不是盲从,是算过账的。
给三个具体建议:
如果你做内容,先读趋势篇的赛道四象限和人群篇的十二类画像,再回头看市场篇的政策与平台扶持。报告最后给创作者的四条建议——题材上优先布局“需求增长快、供给有缺口”,叙事上从“快节奏强反转”转向“快慢有序、人设饱满”,变现上以“免费看、买权益”为核心构建多层级组合,长效上把单剧升级为系列化IP资产——基本就是2026年的操作手册。
如果你做品牌,直接翻到最后两页。核心是从“单剧赞助”转向“系列化IP的长期绑定”,从“植入”转向“原生融合”,并把演员和厂牌作为品牌资产的延伸。短剧+电商、短剧+直播、短剧+文旅各有适配的品类,报告里都有对应案例。
如果你只是想判断这个行业还行不行,看第35页——用户对当前短剧的五大抱怨。那五条不是批评,是下一波创新者要填的坑。
现在最贵的不是流量,是判断力。
这份报告给不了你判断力,但它能帮你把判断力用在正确的地方。它把8亿人的观看行为、3088份用户问卷和80份创作者问卷摊开摆在一起,让你同时看见用户在想什么、供给缺什么、两边错在了哪里。
剩下的那一步,得你自己走。
2026年的短剧,赢的不会是跑得最快的那一个。
✔️ 5万+份各行业最新报告直接加入【知识星球】,一键获取,扫码加入 👇。

