短剧行业研报研学(中篇):22万部AI剧,0.47%破亿率——AI是印钞机还是碎钞机?
- 2026-09-21 23:20:17
研学日期:2026年9月16日
研报标题:传媒行业《平台主导价值分配,AI重塑内容生产,短剧迈向全球化与精品化》
研报发布:国投证劵/行业深度分析/2026.09.14
特别说明:本文基于上述研报进行梳理,个人解读,不构成投资建议。
上篇我们分析了平台如何主导价值分配,得出“规则为王”的结论。中篇聚焦一个更根本的问题:当AI把内容生产的边际成本推向零,行业会发生什么?
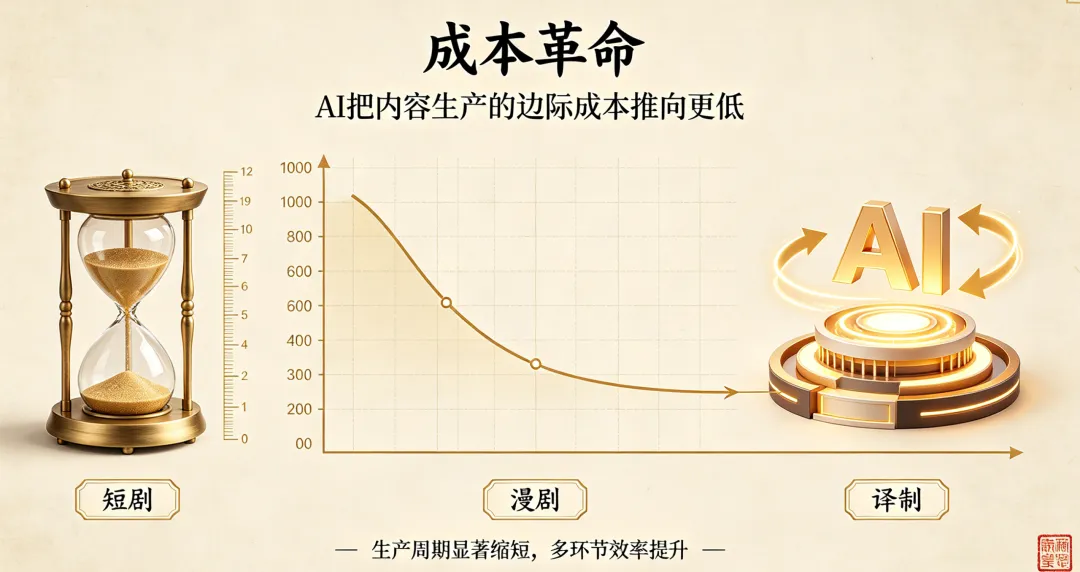
AI让短剧制作成本从50—100万元降到20万元以内,周期从2—3个月缩到3—7天。AI漫剧甚至把传统动画“以年为单位”的制作压缩到“以周/天为单位”。
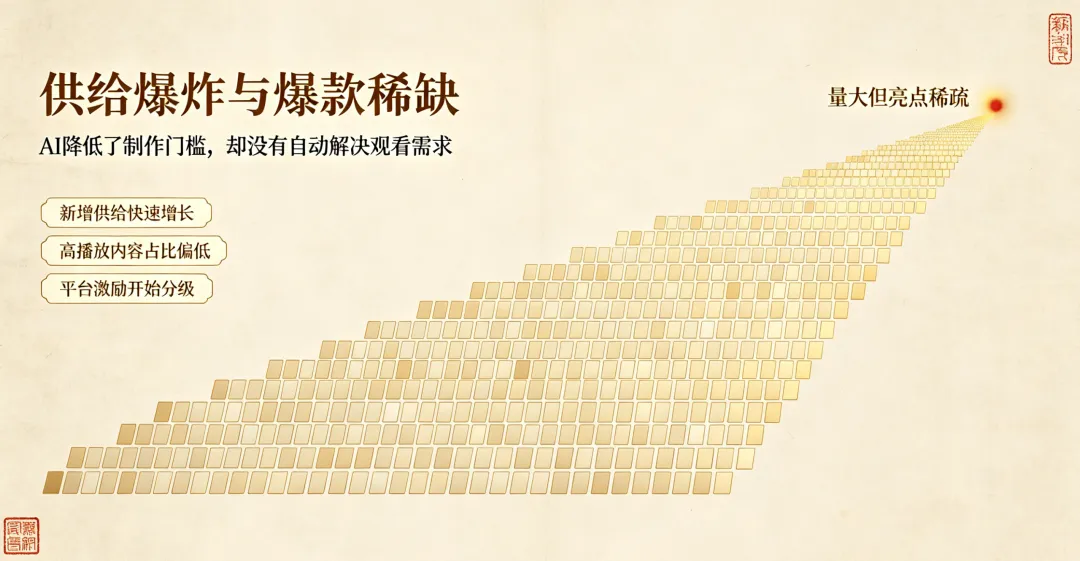
但2026年上半年,全网AI剧漫剧新增22.19万部,破亿率只有0.47%,破千万率5.8%。
这两个数据放在一起,确实让人困惑。简单来说,就是虽然量上去了,但是没有爆款。
如果AI大幅降本,为什么绝大多数内容无人问津?如果供给爆炸,为什么爆款依然稀缺?
这个问题不能简单回答“是”或“不是”。需要拆开来看:AI降低了什么成本?改变了什么竞争壁垒?创造了什么新价值?又制造了什么新泡沫?
成本革命
AI把边际成本推向零
最初以为,短剧产业链和传统影视一样:内容方生产,平台分发,各取所需。
具体案例:
《一枕山河跨月来》1人7天完成,上线抖音后24小时播放量突破1700万;
《明日周一》由不足50人团队制作,从剧本、人设到成片均由自研模型产品完成;
AI剧上线占比从2025年的29%提升至2026Q1的68%,2026Q2回落至64%。
AI工具已逐步覆盖短剧、漫剧生产的多个环节:
剧本创作:ChatGPT、豆包等大语言模型辅助完成选题和剧本生成,效率提升3—5倍;
影视化内容生成:可灵、Seedance等视频生成模型直接生成,Seedance 2.0支持文本、图片、音频、视频等多模态输入,生成最长15秒音视频内容;
后期与本地化:AI剪辑、配音、翻译、字幕擦除,1000分钟视频最快12小时完成译制。
AI工具正从单点提效走向全流程协同。以商汤Seko为例,同一画布中设置文本、图片、视频、音频生成节点,接入不同模型,用户可根据不同环节需求选择相应模型,并对生成结果进行修改或重新生成。奇门动力推出的“奇门魔方”设置编剧、导演、美术和摄影四个AI智能体,分别承担创意与剧本、叙事与分镜、角色场景设计和镜头生成等任务,并在同一系统内协同调用文本、图像及视频模型。




供给爆炸与爆款稀缺
0.47%破亿率的真相
AI解决了“能不能拍”,但没解决“有没有人看”。
2026年上半年,AI剧漫剧新增22.19万部,累计播放量5157.38亿次。但破亿率仅0.47%,破千万率5.8%。这意味着,绝大多数AI内容无人问津。
平台开始调整政策:
抖音集团下调负责人、3D及解说漫剧分成系数,形成“精品加码、低效供给降激励”的分级机制;
红果开展低质漫剧专项治理,2026年4月一周内处置违规低质漫剧3522部,5月处置违规作品超过2万部;
同时保留高评级作品保底、投资和流量支持,推动AI内容由普遍扩量转向分级竞争。
但真人短剧的数据,却是另一面。
真人短剧春节档上线量仅为AI剧的1/50,总播放量却达其25倍。2026年4月起,真人短剧在投新剧数量从2.3万部回升,经过5月的大幅度增长,增至6月的4万部。
这说明:AI在情感浓度、表演张力、用户付费意愿上仍有明显短板。真人短剧在精品化、品牌定制、高变现题材上仍有不可替代性。未来可能是“AI做量、真人做质”的分层结构。
AI的真实价值
不是成品,而是中间品和测试工具
分析到这里,就不得不重新思考一下AI在内容工业中的角色。
AI剧本身可能不是好生意,但AI的价值远不止“生成成品”:
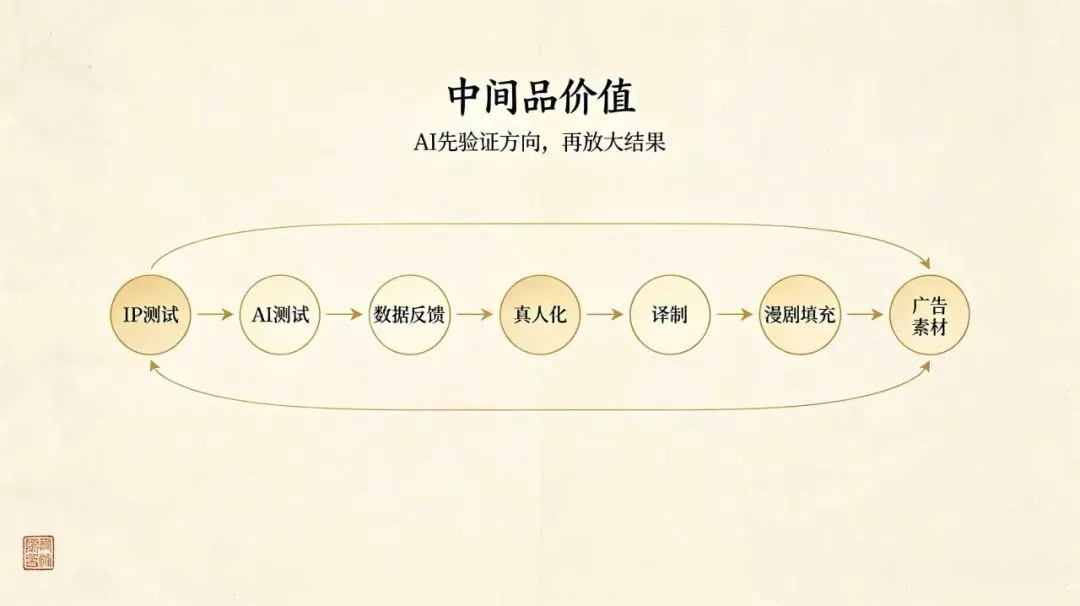
第一,IP测试。 低成本试拍,数据好再真人化,降低投资风险。番茄小说超过7000部原创小说获授权改编并上线,其中14部改编短剧播放量均突破30亿;2026年红果春节档亦有37部作品改编自番茄原创网文。AI可以进一步降低测试成本,提高IP筛选效率。
第二,译制剧。快速多语种分发,1000分钟12小时完成,成本降15倍以上。译制剧单部成本约0.1—0.6万美元,显著低于本土剧的18—25万美元,能够快速扩充内容库并测试不同市场需求。AI译制进一步增强多语种发行和高频上新能力。
第三,漫剧填充。 动态漫、沙雕漫,满足长尾需求。AI漫剧制作周期从以年为单位压缩到以周/天为单位,推动AI短剧、漫剧进入规模化应用阶段。
第四,广告素材。 批量生成投放素材,提升买量效率。中文在线FlareFlow的AI Agent可为每部海外短剧生成100—300份推广素材并实施定制化投放,素材生成及投放效率提升20倍以上。
第五,AI工具“卖铲人”。 可灵ARR从2025年3月的1亿美元增至2026年3月的约5亿美元;截至2025年底,其全球创作者超过6000万、累计生成超6亿个视频、合作超3万家企业用户。Seko、小云雀、天工短剧工作台等Agent产品按会员+积分收费,个人基础会员39元/月(830积分)起,团队年付329元/月/席(3席起)。
AI Agent的核心价值在于将不同的模型及生产环节连接起来,并支持创作者在关键节点审核、修改和重新生成。它不是替代人,而是连接模型与工作流。




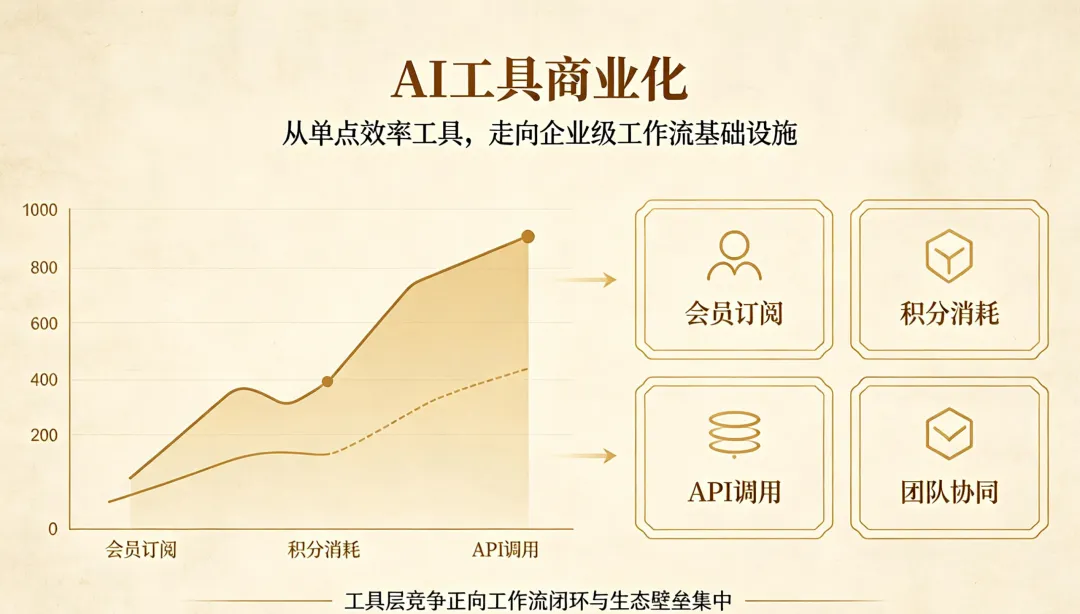
AI工具商业化
从技术验证走向规模应用
AI创作工具在影视公司渗透率提升,带动相关工具商业化收入持续提升。
以快手可灵为例:
2025年11月至2026年7月,国内外APP的MAU均呈整体上升趋势;
截至2025年底,全球创作者超过6000万、累计生成超6亿个视频、合作超3万家企业用户;
可灵ARR由2025年3月的1亿美元提升至2026年3月的约5亿美元。
收费机制方面:
Seko(商汤科技):免费层+会员订阅;标准会员首购39元/月(500积分)起;
小云雀AI(字节跳动):个人基础会员39元/月(830积分)起;团队年付329元/月/席(3席起);
天工短剧工作台(昆仑万维):个人轻享版59元/月(504积分)起;团队轻享版69元/月/席(2席起);
Seedance 2.0(字节跳动):API按输出Token计费,480P/720P含视频28元/百万Token、无视频46元/百万Token;
Vidu Q3(生数科技):API按生成时长计费,Turbo 0.036—0.063美元/秒;Pro 0.045—0.134美元/秒。
AI工具正由技术验证走向规模化商业应用。但也要看到,模型同质化、工具价格战可能侵蚀利润。谁能形成工作流闭环、积累用户数据、建立生态壁垒,谁才能持续赚钱。
风险与机会
AI短剧的真实图景
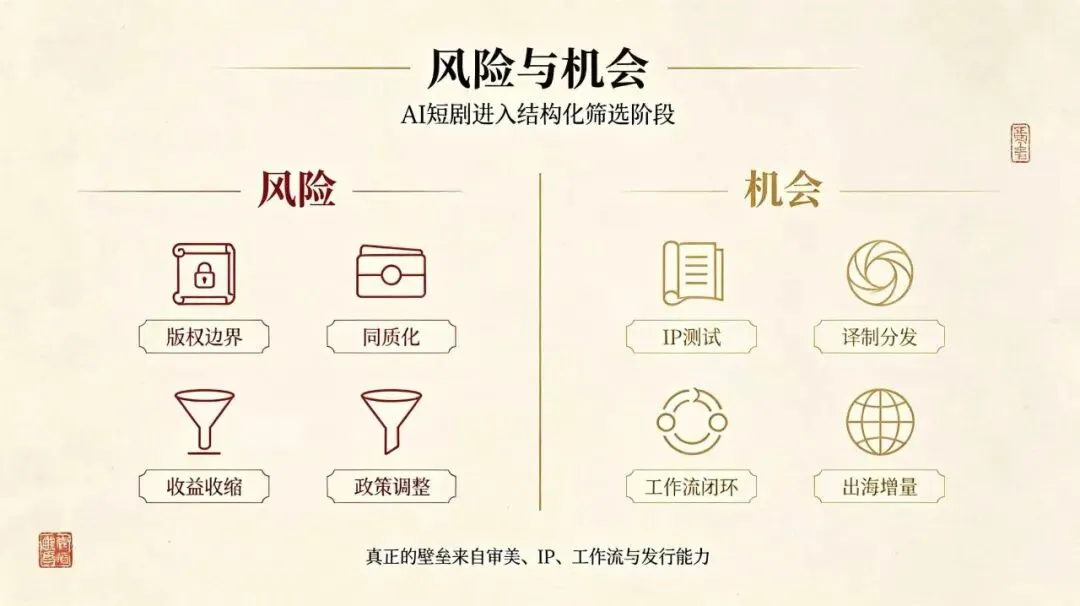
风险一:版权合规从“理论问题”变成“刑事判例”
广州黄埔区法院宣判了全国首例AI短剧侵权刑事案件:两名被告人翻录复制至少1716部AI短剧并低价售卖,被以侵犯著作权罪判处有期徒刑八个月,缓刑一年二个月,并处罚金。法院的裁判逻辑是关键:AI短剧是否构成“作品”、著作权归属于谁,取决于“人类智力投入”的程度。这意味着,大量使用模板化提示词、缺乏实质人工干预的AI内容,其版权保护基础是脆弱的。反过来,如果AI短剧使用了受版权保护的训练数据,AI服务提供者也可能承担侵权责任。
风险二:就业冲击从“担忧”变成“行业事实”
2026年一季度,横店群演接单量同比下滑37%,中腰部配角演员片酬下降40%,短剧专职演员就业率跌至29%。2026年3月,“男二以下全换AI”冲上热搜,主流视频平台明确推动制片方把男二、女二以下的配角、特约、群演全面替换成AI生成角色。爆款短剧《斩仙台真人AI版》全片只有男女主角是真人,配角、群演、背景角色全是AI,上线6天抖音端原生播放破亿。短剧顶流王格格、刘萧旭先后官宣进军话剧,不是偶然,是系统性替代的开始。
风险三:内容同质化与爆款率的“结构性塌陷”
22.19万部AI剧,破亿率0.47%,破千万率5.8%。约九成AI短剧公司处于亏损状态,2026年一季度活跃承制方从1216家暴跌至698家,锐减42%。行业万播收益从2025年下半年的30至100元跌至2026年的5至10元,跌幅近90%。制作成本下降了,但流量成本同比涨幅超过100%,行业整体收益端缩水五成以上。
风险四:工具层的竞争与盈利困境
可灵ARR从1亿美元增至5亿美元,API收入首次超过订阅服务。但2024至2026年一季度累亏超20亿元,截至2025年末净资产为负900万元。字节跳动Seedance以超80%的市占率遥遥领先,可灵在国内排名第二,海外收入占比从六成攀升至近八成。工具层的风险在于:技术迭代速度快,客户切换成本低,“Seedance、Veo或者其他模型明天完成升级,调用量也可能随之转移”。
风险五:平台政策的“反向调整”
2026年8月,红果正式执行新的AI剧本合作政策:S+级剧本保底从4万元降至1万元,S级从2万元降至5000元,A+级和A级直接取消保底,整体降幅达75%。平台在AI供给过剩后迅速收紧激励,上游AI内容方在保底取消后面临更大的现金流压力。这与上篇讨论的平台主导价值分配形成呼应:AI降低了制作门槛,但也让内容方更容易被平台“用完即弃”。
说完风险,聊聊机会
机会一:AI作为“中间品”的真实价值被低估
AI精品短剧《北派笔记》改编自6月小说网小说,分账破百万,已启动第二季制作。这说明AI短剧不是只能做“快消品”,精品化路径是可行的。AI漫剧出海规模超40亿美元,占海外微短剧整体规模近70%。TikTok 2026年1至7月短剧累计分成已突破1.1亿美元,7月单月分成突破2900万美元,本土AI短剧分账环比增长34%。AI译制让多语种分发成本降低15倍,这是出海最直接的杠杆。
机会二:监管不是利空,是“供给侧改革”
2026年9月1日《微短剧发展管理办法》正式施行,首次将AI生成微短剧纳入专项监管,要求每集明显位置添加AI提示标识,平台不得使用诱导用户沉迷的推送机制。监管划出11条内容红线,推动行业从“拼数量”转向“拼质量”。对于有精品制作能力和合规能力的内容方,低质供给的出清意味着竞争环境的改善。对于AI工具厂商,平台“定期审核、评估、验证算法机制机理、模型、数据和应用结果”的要求,意味着合规工具的需求上升。
机会三:出海是AI短剧最大的增量
海外微短剧月活跃用户达2.58亿,2026年市场规模预期从50亿美元上调至60亿美元,AI短剧、漫剧产业化提速是上调因素之一。中国出品的AI短剧已占据海外七成以上市场。但出海的竞争逻辑与国内不同。国内卷“几千块撬动几十万”,出海圈在传“3000块换50万美元”的故事。海外市场的广告eCPM更高、用户付费意愿更强,AI译制让低成本多语种分发成为可能。AI出海的机会不在于“产能”,而在于“低成本测试+精准区域适配”的能力。
机会四:工具层向“企业基础设施”演进
可灵API收入占比从三成升至六成,说明视频生成工具正在从“个人创作者的玩具”变成“企业工作流的基础设施”。一旦嵌入客户的生产管线,续约率和客单价都会呈指数级放大。但风险也在这里:可灵API业务中超级大客户收入占比超过80%,收入高度依赖少数客户。工具层的真正机会,可能不在于“模型能力最强”,而在于“工作流嵌入最深”。Seko、小云雀、天工短剧工作台等Agent产品的价值,正在于将不同模型与生产环节连接起来,形成创作者离不开的工作流闭环。




写在最后
拆解完AI对内容生产的影响,我最大的收获是:AI把内容行业的竞争从“产能”推向“审美+IP+工作流+发行”。
对内容公司而言,AI是杠杆。它能放大IP价值、降低试错成本、提高发行效率,但不能替代审美判断和叙事能力。
对平台而言,AI是供给调节器。它让平台可以更低成本地测试内容、调控供给、优化分账。
对投资者而言,AI是筛子。它筛掉没有审美和发行能力的玩家,留下真正具备全链路能力的公司。
真正赚钱的可能不是AI剧本身,而是卖工具、卖译制、卖IP的人。 单纯依赖AI产能优势的公司,会在供给爆炸中被淹没;具备IP储备、审美判断、工作流管理和发行运营能力的公司,才能把AI转化为竞争壁垒。
下篇我们将讨论:出海与精品化。为什么亚洲贡献59.8%下载量却只贡献32.6%内购收入?为什么FreeReels下载第一但内购落后?本土剧占比何时超过译制剧?流量池与利润池分离,短剧全球化的临界点在哪里?

以上内容不构成任何投资建议。
仅将自己在研报中的所思所想,分享给大家。
做长期主义者,遇见更好的自己。
欢迎大家一起来学习讨论,共同成长!
欢迎关注 | 研学共进

