红果短剧狂飙,影视行业变天了?
- 2026-11-16 16:15:07
这是一组让视频和AI行业都颇为震动的数据。
红果短剧DAU突破1.68亿,用户单日平均使用时长超过120分钟,总使用时长甚至超过爱优腾芒长视频总和。独立短剧App赛道中,红果一家占据接近90%的市场份额。
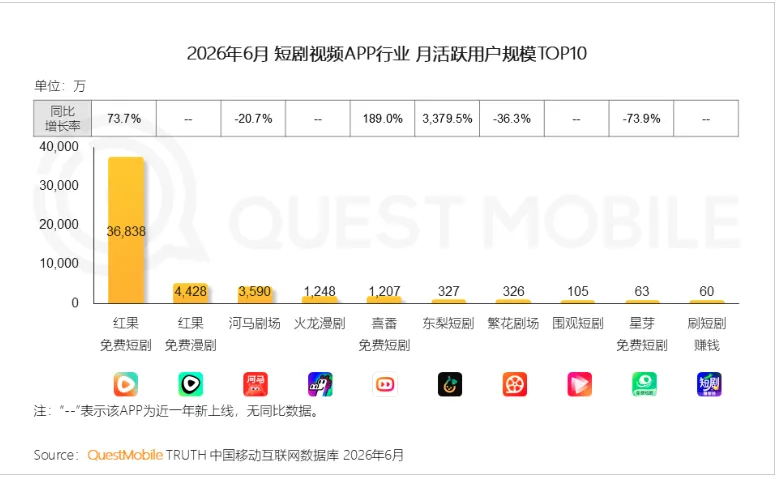
什么概念?红果短剧在整个短剧赛道里,一骑绝尘。
打开手机,你大概率刷到过这类片段:被背叛的女主浴火重生、落魄赘婿当场逆袭、豪门婆媳极限拉扯。短短几十秒,冲突拉满,钩子密集。很多人对微短剧的印象停留在:粗制滥造、套路重复、靠擦边剧情收割下沉用户。
但拨开强反转、豪门复仇的外壳,我们看到的,是整个视频行业生产、广告、用户消费逻辑的重构。
过去大家以为,这只是短视频平台的碎片化花絮。如今,它已经成长为一个独立的万亿时长赛道——微短剧。而红果短剧,正是这场浪潮里最具代表性的玩家。
这不是小众消遣,是国民级的娱乐选择。
红果短剧爆火不是偶然,一场内容产业的底层变革已经开始
红果短剧到底是怎么火起来的?从2023年8月正式上线到如今坐稳行业的头把交椅,红果只用了三年。字节系抢占流量最好用的牌,就是免费模式。别人家爱优腾都在忙着通过会员收费,红果短剧就是主打免费,让你看爽。对于普通的用户而言,能白嫖就白嫖,大量用户涌入红果,这是其一。
红果,不仅是红果,也是字节的红果。背靠字节系番茄小说庞大的网文IP库,完成了一套完整商业闭环:网文先在小说平台验证故事热度,高人气爽文直接改编短剧;短剧免费上线,平台依靠剧中广告变现;制作方按照有效播放、完播率拿广告分账。用户零门槛,不用充值,只需要接受剧情间隙的广告,这是其二。
注意力资源到底有多赚钱?它像一个时间黑洞,吸走了传统媒体大部分的广告经费,也坐稳了互联网广告的头把交椅。
微短剧并非新鲜事物。最早火起来的是小程序付费短剧:用户被短视频切片吸引,点进链接,看几集之后就要充值解锁后续剧情。行业的钱大部分花在投流买量,剧本、拍摄反而成了次要环节。
这种模式的天花板很低,用户付费意愿有限,买量成本持续上涨,中小玩家稍有不慎就会亏损。
红果走出了完全不同的道路:全免费观看,广告变现。
它背靠番茄小说庞大的网文IP库,完成了一套完整闭环:网文先在小说平台验证故事热度,高人气爽文直接改编短剧;短剧免费上线,平台依靠剧中广告变现;制作方按照有效播放、完播率拿广告分账。用户零门槛,不用充值,只需要接受剧情间隙的广告。
这套模式彻底降低观看门槛,引爆用户规模,但风险也发生转移。
平台不再承担高额项目保底,制作团队自负盈亏。行业呈现残酷的K型分化:极少数爆款拿走绝大多数分账,超过98%的短剧项目最终亏损。赛道里绝大多数剧组,都是为少数爆款“陪跑”。
红利期正在悄悄收窄。红果逐步下线金币激励体系,单纯依靠低价刺激拉新的玩法失效。流量越来越贵,观众对千篇一律的复仇、逆袭套路开始审美疲劳。野蛮生长的时代,结束了。
短剧有没有干掉长视频?
不少人会提出疑问:微短剧崛起,长视频平台是不是要被取代?
我们的娱乐时间可以简单分成两类:
一类是“计划性娱乐”:提前找好想看的电影、精品剧集,专门留出时间沉浸式观看,愿意为此支付会员费。这部分需求,依旧属于长视频平台和院线。
另一类是“随机性碎片时间”:午休、通勤、睡前躺在床上,没有明确想看的内容,只想找点东西打发时间,快速获得情绪释放。这正是微短剧主攻的战场。
面对时长被持续分流,长视频平台的战略已经明显分化:
一方面,减少中等成本流水线剧集,集中资源押注S级精品长剧,守住会员付费的基本盘;另一方面,全员下场布局短剧业务,会员短剧、广告短剧双线并行,把短剧当成广告增量、留住用户时长的补充。
传统电视媒体同样感受到竞争。电视广告强在公信力、全年龄段大众品牌曝光,适合品牌形象塑造;而微短剧诞生了海量高沉浸时长广告库存,大量电商、网服、本地生活的效果广告预算,开始向短剧赛道流动。
两者不是完全替代,而是广告预算的重新分配:品牌形象投放优先电视,追求转化、触达下沉人群的广告主,把短剧纳入投放清单。当然,短剧题材环境争议较多,高端品牌依旧保持谨慎。
所以从中长期看,短剧不会替代精品长剧,但会抢走泛碎片化娱乐时长。长剧和短剧将会有更加明显的分离态势,长剧走精品路线,短剧走下沉市场。
影视生产大变革:流水线取代重资产剧组,AI重塑创作门槛
随着红果短剧的盛行,影响的不仅是观众的注意力,更是影视行业生产模式的重大变革。
传统影视剧,是典型的重资产项目:筹备数月、拍摄数月、后期漫长,投入高、周期长,成败很难预判。
微短剧完全是另一套生产哲学:数据驱动,快速迭代,轻资产流水线。
AI正在深度渗透整条产业链:AI辅助生成剧本、数字人出演、AI快速剪辑。一部短剧从剧本到成片的周期,可以压缩到几天。大量中小演员、编剧、剧组从传统影视转向短剧赛道。
影视行业的话语权也发生转移:过去导演、演员是核心;现在,IP质量、钩子设计、平台算法分发能力,决定项目能不能赚钱。
但工业化红利的另一面,是内容同质化。复仇、逆袭、豪门套路反复上演,观众审美疲劳。叠加监管持续收紧,擦边、极端冲突、低俗题材被限制。行业被迫走出单一爽文框架,开始尝试家庭、现实、轻悬疑等更多元题材。只靠强反转就能爆火的时代,一去不复返。合规,已经变成入场的底线。
如今的影视行业在降本增效的压力之下,在AI的冲击下,流量明星的片酬会进一步降低,整个行业也会回归到以剧本为核心的创作之中。
广告市场新增大阵地,巨头混战开启,出海寻找第二增长曲线
微短剧带来海量广告库存,剧中插播、剧情植入、片尾广告,构建起一套全新的广告场景。它和短视频信息流广告不一样:用户连续沉浸观看,停留时间更长,对剧情植入的接受度更高,在下沉市场转化效果突出。
赛道的巨大潜力,引来巨头集体入局。字节红果占据先发优势,腾讯推出绿泡泡短剧正面抗衡;快手、爱优腾芒、百度全部布局短剧。赛道从小玩家混战,升级为互联网巨头之间的长期博弈,中小独立平台生存空间持续被挤压。
国内用户增长逐步触顶,出海,成为微短剧行业公认的第二增长曲线。
这套“网文IP+短剧+广告变现”的模式,正在复制到东南亚、拉美乃至欧美市场。国产微短剧,成为中国视听内容出海的新名片。当然,海外市场同样面临本地化改编、各国监管、本土竞品挑战,出海不会一路坦途。
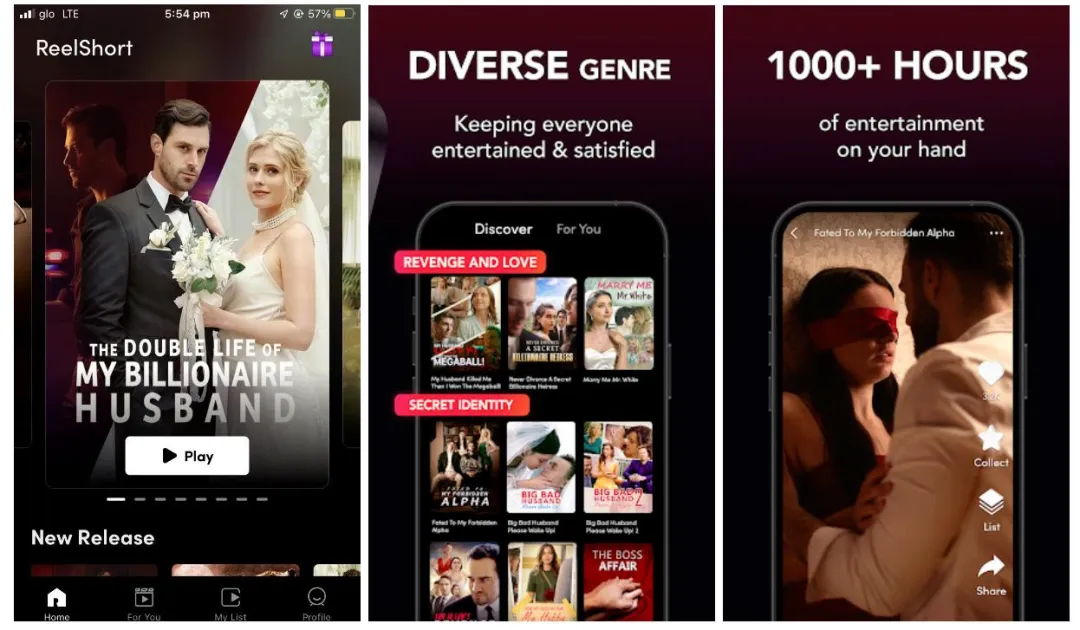
最初,中国短剧出海主要依靠把国内热门短剧翻译成英语,投放到海外市场,再通过付费解锁剧情赚钱。
现在,越来越多企业开始在海外组建制作团队、开发本地故事、使用 AI 降低制作成本,并探索广告、电商等新的商业模式。
这意味着,短剧出海不再只是把中国的内容卖到国外,而是在尝试建立一套面向全球用户的数字娱乐产业。
截至2026年10月,海外短剧市场已经出现了几个值得关注的变化:市场规模快速扩大,中国背景的平台占据领先地位,东南亚和拉美成为重要增长市场,而本土化制作与 AI 内容生产正在改变行业的竞争格局。
写在最后:内容赛道,终究是分层共存
很多人喜欢用“颠覆”这个词形容微短剧。但纵观整个视频行业,颠覆很少发生,分层才是常态。
院线电影、精品长剧,承载复杂叙事,满足深度内容消费,承接高端品牌广告;短视频主打碎片化种草、信息消费;微短剧,主打轻量化即时情绪爽感,填补碎片休闲空白。不同内容形态,满足完全不一样的用户需求。
红果短剧的爆发,不是一个简单流量故事。它是互联网用户时长红利见顶之后,内容产业自然演化的产物。
未来的短剧赛道,流量红利退去,比拼的不再只是剧情钩子。IP储备、内容合规能力、工业化制作、品牌安全、全球化运营,才是决定玩家能走多远的核心。
一轮行业洗牌正在上演。
(备注:本文为行业观察,不构成任何投资建议。)

