短剧行业快浏览
- 2026-10-24 15:38:04
如果把国内 AI 短剧行业看成一条正在快速扩张的产业链,真正值得关注的就不只是红果短剧,而是背后的平台巨头、AI视频模型、内容制作公司、网文IP版权方和出海发行平台。
尤其是现在,AI短剧正在向 AI 漫剧、AI真人剧延伸。谁掌握流量入口,谁拥有热门IP,谁能低成本、规模化地生产爆款,谁就更有机会在下一轮竞争中占据优势。
近期行业资料显示,字节系、腾讯系以及阅文、中文在线、掌阅科技等内容公司都在加码;与此同时,一批专业AI漫剧制作团队也开始冒头。
一、国内 AI 短剧行业主要玩家全景
按产业链划分,以下是值得重点关注的代表企业,不是严格的市占率排名。
1. 平台巨头:掌握流量入口
第一梯队
字节跳动:红果短剧、抖音、番茄小说、即梦 AI、Seedance,覆盖分发、IP、创作工具和视频生成。
快手:短剧分发、可灵 AI 视频生成模型,以及自身的内容创作者生态。
腾讯:腾讯视频、微信视频号、火龙漫剧,并通过阅文布局网文 IP 和 AI 漫剧。
百度:依托 AI 技术、网文资源及旗下内容平台参与竞争。
核心逻辑:流量、推荐算法、用户规模和商业化能力。
2. AI 视频模型:降低制作成本
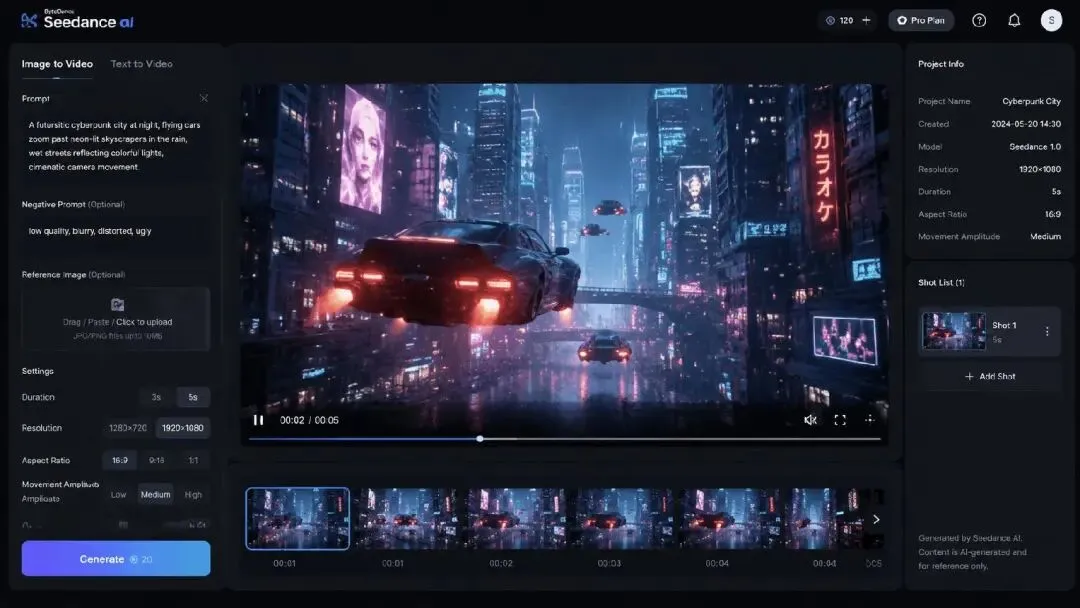
字节跳动 Seedance:视频生成、镜头衔接及多模态创作。
快手可灵 AI:视频生成、人物动作与镜头创作。
生数科技:Vidu 视频生成模型。
MiniMax:海螺 AI 视频生成等产品。
万兴科技:万兴剧厂,面向 AI 漫剧创作与生产流程。
核心逻辑:模型质量、角色一致性、生成成本、制作效率。
3. IP 与内容巨头:决定故事供给
阅文集团(0772.HK):拥有大量网络文学 IP,是腾讯系内容生态的重要组成。
中文在线(300364.SZ):网络文学版权、AI 漫剧及海外短剧业务。
掌阅科技(603533.SH):网络文学 IP、短剧和 AI 漫剧生产。
华策影视(300133.SZ):影视制作、短剧及 AI 内容生产。
芒果超媒(300413.SZ):影视综艺 IP、内容制作及 AI 影视探索。
欢瑞世纪(000892.SZ):影视 IP、短剧制作和 AI 内容合作。
核心逻辑:版权储备、爆款改编能力、制作经验和持续供给能力。
4. AI 漫剧制作公司:新兴内容力量
这一层包括灵矩动漫、魔方剧场、爱看互动、酱油、迎米科技、杭州云繁、武汉云景等专业制作团队。
这些企业通过 AI 生成画面、人物、配音和动态分镜,把网文、漫画或原创故事制作成连续剧集。其中,灵矩动漫、魔方、爱看互动等在 2026 年上半年红果 AI 剧漫剧生态中表现突出。
核心逻辑:爆款率、制作效率、版权资源、平台合作与回款能力。
5. 出海平台:另一条高成长赛道
中文在线:海外短剧平台 ReelShort 相关股权布局,以及 FlareFlow 等业务。
昆仑万维(300418.SZ):DramaWave、FreeReels 等海外短剧产品,并布局 AI 创作工具。
掌阅科技:海外短剧业务及内容 IP。
点众科技:短剧制作、发行与海外市场业务。
核心逻辑:海外获客成本、付费转化、用户留存、本地化制作和广告变现。
以上产业链划分综合参考近期行业资料与公开报道。各公司的业务深度、收入贡献和实际竞争地位存在差异,不能仅凭布局某个环节就认定其为行业龙头。
二、如果从 A 股投资角度看,重点关注谁?
我会先把以下公司列入研究池,而不是直接按概念热度排名。
产业方向 | 代表公司 | 重点研究的问题 |
|---|---|---|
IP + AI 漫剧 | 中文在线 | IP 转化、海外平台收入、AI 内容产能 |
网文 + 短剧 | 掌阅科技 | IP 储备、泡漫业务、短剧收入占比 |
AI 视频工具 | 万兴科技 | AI 创作工具商业化、付费用户 |
影视 + AI 制作 | 华策影视 | 精品短剧、AI 制作效率、利润贡献 |
影视 IP + AI | 欢瑞世纪 | AI 漫剧落地、项目回款及盈利 |
电视内容 + AI | 芒果超媒 | AI 影视项目、平台生态及商业化 |
AI 漫剧制作 | 中广天择 | 制作项目、平台合作和业务兑现 |
内容营销与发行 | 三维通信 | 短剧营销业务、利润持续性 |
相关业务布局可参考上市公司及行业公开资料。
这里尤其要区分两件事:公司做了 AI 短剧,不等于 AI 短剧已经成为它的主要利润来源;公司参与了热门作品,也不等于获得了作品的大部分收益。
三、这个行业真正的竞争格局是什么?
上游:IP 与基础模型
阅文、番茄小说、Seedance、可灵等
中游:AI 内容制作
影视公司、AI 漫剧工作室、创作工具平台
下游:流量分发与商业变现
红果、抖音、快手、腾讯系及海外短剧平台
从投资研究角度,我认为有三个关键判断:
平台巨头拥有生态优势。流量、用户数据、广告系统和内容入口难以在短期内复制。
AI 模型厂商争夺生产工具的价值。如果模型能持续降低成本、提高画面质量,可能从行业增长中受益,但模型竞争也会带来价格压力。
内容制作公司的分化可能最大。真正持续产出爆款、掌握版权并能兑现利润的团队,才有机会建立壁垒。制作成本下降并不意味着所有制作公司都会赚钱。
一句话总结:字节系掌握流量与工具,腾讯系拥有平台与 IP 生态,专业制作团队争夺爆款,出海平台寻找更大的商业空间。

