AI短剧行业深度:市场规模、技术演进、产业链拆解及相关公司深度梳理
- 2026-09-20 23:26:55
当单部传统短剧的制作成本还在 30 万元 上下沉浮时,AI 技术已将这一数字剧烈拉低至 4 万元。
效率提升了三倍,团队规模从数十人缩减至三五人,单月播放量增量冲破 1400 亿次。
但在万播收益从数百元断崖式跌落至 30-50 元 的背后,这场由技术带来的效率革命,究竟是在开辟一片新的商业蓝海,还是在快速推高内容供给过剩的壁垒?
01.
行业定义:重构数字内容供给效率
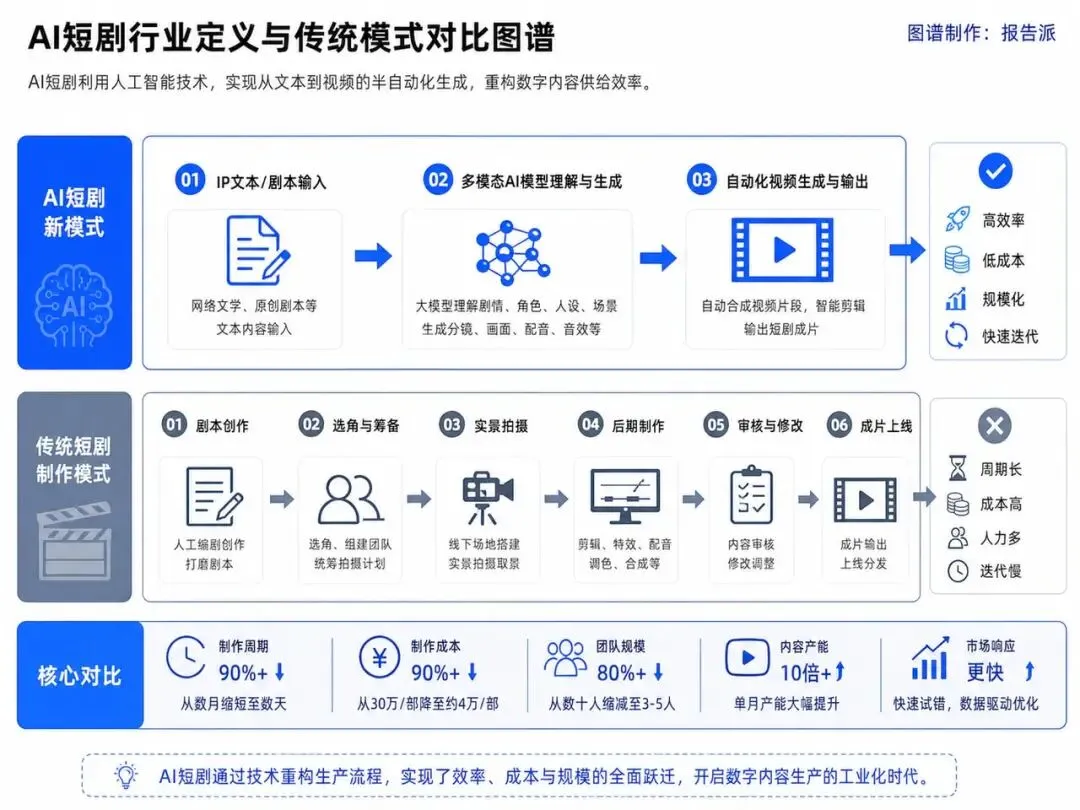
AI 短剧 是指利用人工智能技术,通过大模型及多模态生成方式,实现从剧本创作、角色人设到画面生成、配音音效全流程或半自动化制作的短剧形态。
它摆脱了传统影视制作对线下场地、实景道具以及演员档期的重度依赖。
通过底层视频大模型与中游集成平台的协同,AI 短剧将非结构化的创意故事转化为结构化的流媒体视频内容。这种全新的生产关系,彻底重构了数字内容的供给效率与成本结构。
02.
行业分类:动漫漫剧与仿真人剧双线演进
根据视觉结构形式与制作复杂度,AI 短剧主要分为两条演进路线:
第一类是 AI 漫剧。其视觉风格偏向二次元与动画质感,细分品类涵盖沙雕漫、动态漫、解说漫、游戏漫及互动漫等。因其技术门槛相对较低、用户对画面瑕疵的容错率高,成为行业早期爆发的主力形态。
第二类是 AI 仿真人短剧。其主打写实路线,直接对标传统真人短剧。这类作品对生成技术要求极高,画面需达到 1080p 乃至 4K 画质,同时对帧数稳定性、镜头的叙事连贯性要求极为苛刻。
从市场结构看,仿真人剧正迅速占据主导地位。2026 年 1 月 的数据显示,AI 仿真人新剧占比已提升至 58.3%,百强榜中占据 38 席。到 2026 年 5 月,仿真人剧新剧数量达 2.5 万部,远超 3D 漫的 8165 部和 2D 漫的 5091 部,贡献了近九成的播放增量。
03.
发展历程:模型突破与市场规模快速跨越
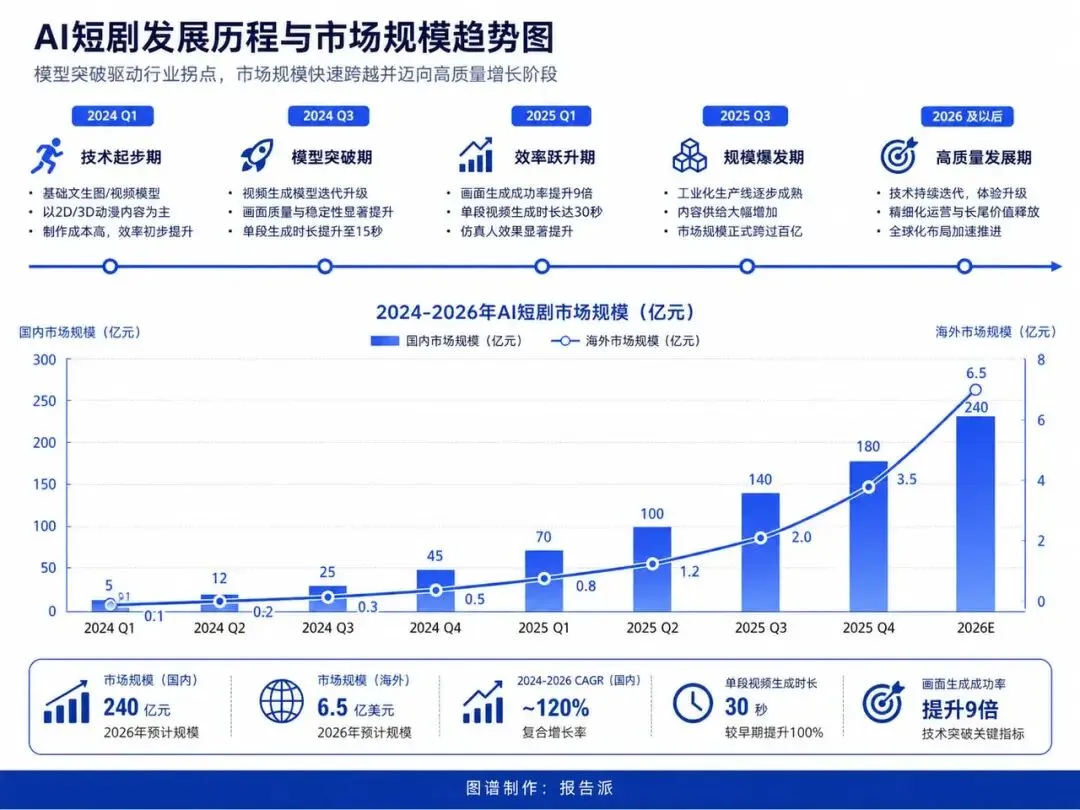
AI 短剧的演进,本质上是底层多模态大模型迭代与工业化生产线建立的过程。
早期阶段,受限于生成模型的算力与算法,AI 短剧多集中在容错率高、生成成本低廉的 2D 或 3D 动漫风格。
随着底层视频生成大模型的突破,关键技术瓶颈被逐步攻克。画面生成成功率提升了 9 倍,单段视频生成时长延长至 30 秒,模型的画面稳定度、人物拟真度以及复杂动作的物理表现力出现质的飞跃。
到了 2025 年,AI 短剧市场规模正式跨过百亿门槛。行业从最初的凭新鲜感“拼数量”,快速过渡到“拼质量”与“拼长尾运营”的精细化阶段。
预计到 2026 年,国内 AI 短剧市场规模将达到 240 亿元。海外市场亦从 2025 年的 1 亿美元快速增长至 2026 年的 6.5 亿美元。
04.
产业链全景:三大环节构建完整产业闭环
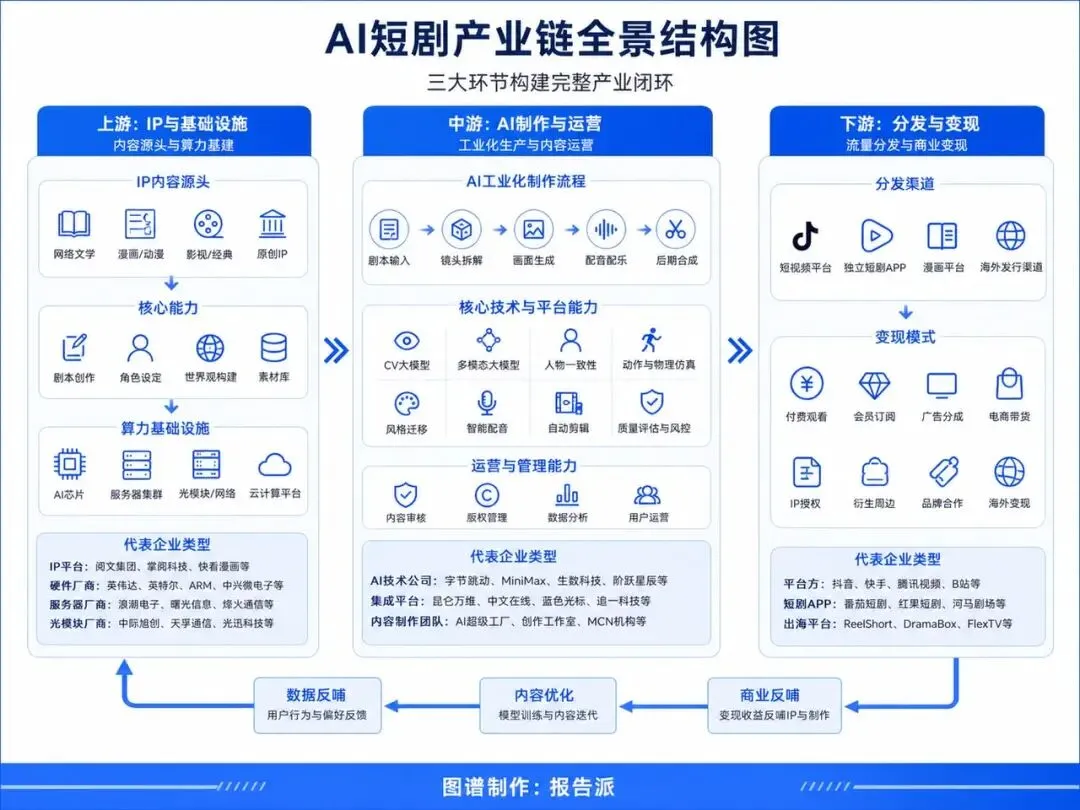
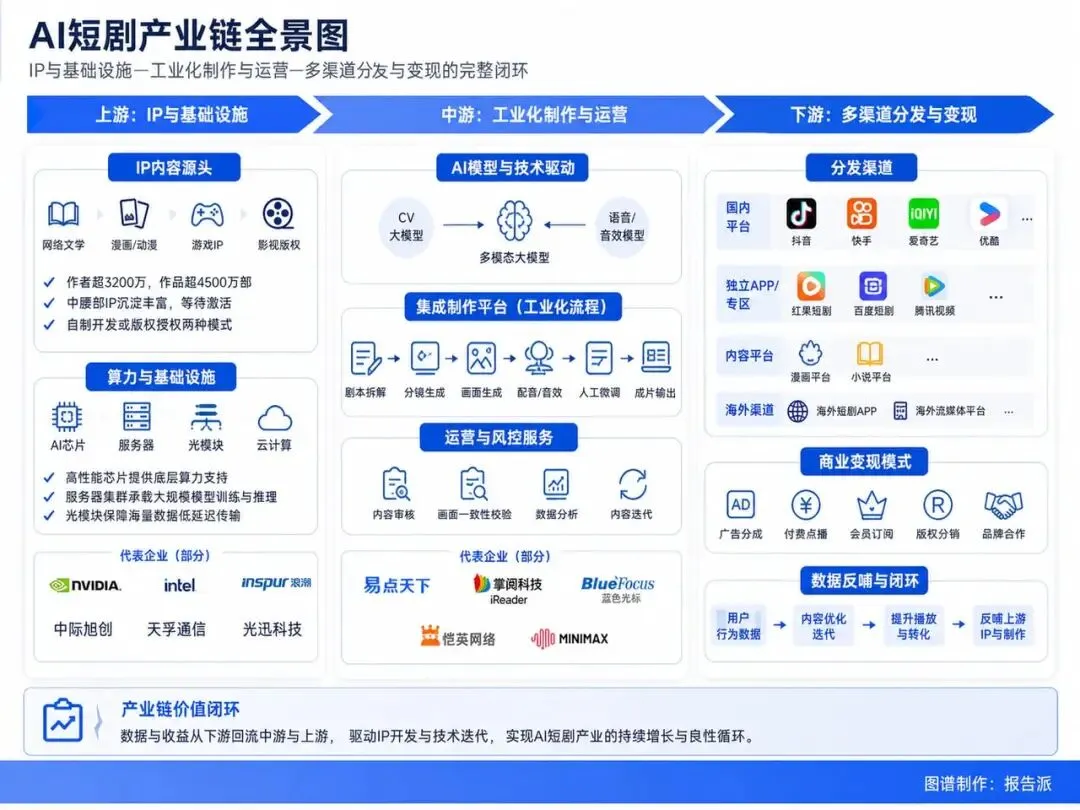
AI 短剧产业链形成了“IP 与基础设施—工业化制作与运营—多渠道分发与变现”的完整闭环。
上游 集中在 IP 内容源头与底层算力基建,为整个产业链提供故事脚本与计算能力。
中游 聚焦于 AI 模型研发、集成制作平台与内容风控运营,负责将 IP 资产快速转化为高品质视频成品。
下游 涵盖各大短视频平台、独立短剧 APP、漫画平台及海外发行渠道,负责流量导入、商业变现与数据反哺。
05.
上游分析:IP储备激活与算力基建支撑
产业链上游的核心壁垒在于 IP 资源储备 与 底层算力硬件支撑。
IP 供给端,网络文学是最大的内容池。2025 年网文作者数量已突破 3200 万,作品超 4500 万部,核心市场规模接近 600 亿元。传统模式下,大量中腰部网文因影视化开发成本高昂、周期冗长而被长期闲置。AI 工具将视觉化成本降低了九成,直接激活了中腰部 IP 的沉淀价值。
IP 开发主要呈现两种路线:
自制路线 通过制作漫画获取广告分账、付费分成及平台保底;
开放路线 则通过版权授权收取改编费与后续流水分成。
在硬件与算力端,高清仿真人短剧对 Token 的消耗量是 720p 漫画剧集的两到三倍。AI 芯片、服务器及光模块 构成了这一基础设施的坚实底层:
芯片厂商如英伟达、英特尔、ARM、中兴微电子提供底层算力支持;
服务器厂商如浪潮电子、曙光信息、航空信息、烽火通信承担算力集群搭建;
光模块提供商如中际旭创、天孚通信、光迅科技、华工正源则保障了海量数据传输的低延迟需求。
06.
中游分析:工业化降本与收益机制变革
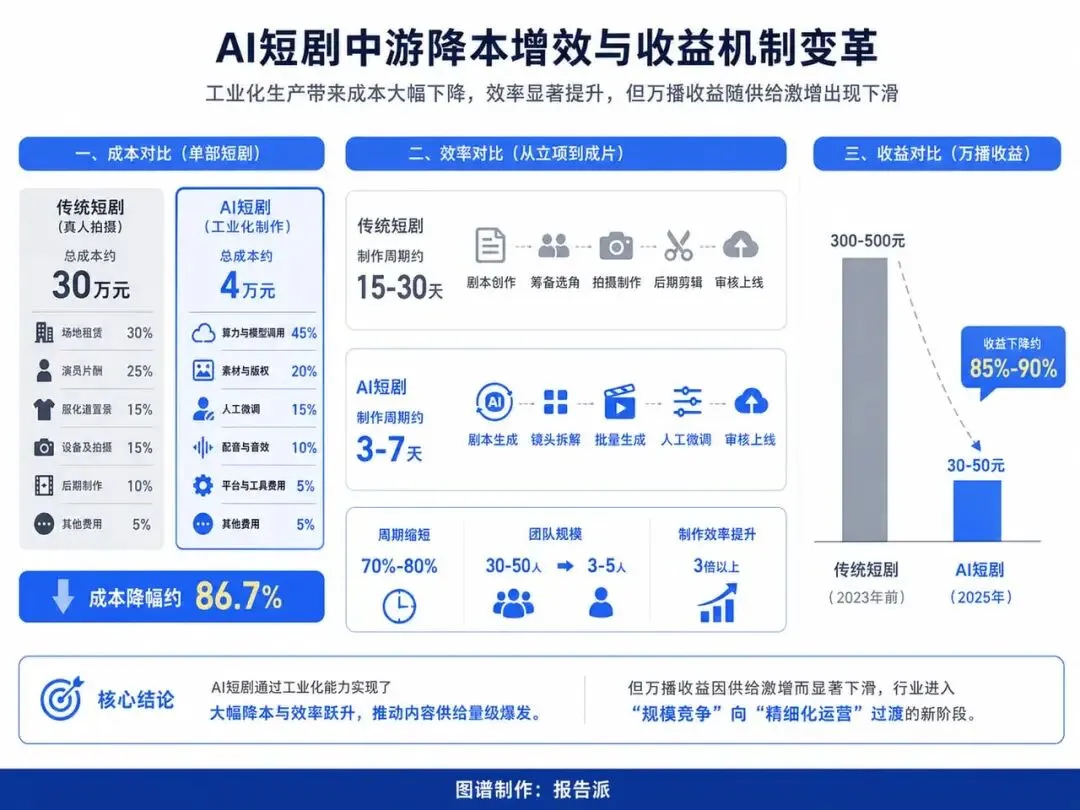
中游环节是 AI 短剧实现工业化降本增效的核心阵地。
技术架构上,中游由 CV 大模型 与 多模态大模型 驱动,集成平台将复杂的底层模型封装为标准化流水线,实现剧本自动拆解镜头、批量生成画面与人工微调的高效结合。
在成本与效率维度,传统真人短剧单部制作成本约 30 万元,场地、演员与服化道支出占比高达八成。AI 短剧省去了线下拍摄的所有实体环节,单部成本降至约 4 万元,制作周期从 1 个月缩短至 10 天左右,生产团队规模由 30-40 人压缩至 3-5 人。
然而,生产效率的爆发式增长也带来了收益机制的深刻变革。爆款单剧的万播收益已从 2025 年的数百元下滑至 2026 年的 30-50 元。这意味着单一靠冲量获取高利润的时代彻底终结,资本与收益正迅速向具备爆款复制能力、优质 IP 储备以及跨市场发行能力的头部机构集中。
中游的技术与运营服务商(如易点天下、掌阅科技、蓝色光标、恺英网络等),正在通过画面一致性校验与数据迭代,重构制作流程。
07.
下游分析:平台流量竞争与海外市场拓展
下游环节涵盖平台分发、用户消费及海外拓展。
国内平台上,互联网巨头围绕“流量入口+创作者激励+内容供给”展开全方位竞争。抖音、快手、爱奇艺、优酷等平台出台高比例分成与单项目高额奖金;红果、百度、腾讯视频等推出了独立漫剧 APP 或专区。
在流量盘面上,2026 年 5 月抖音原生端新增剧集环比下降 10%,但单月播放量增量却创下超 1400 亿次 的新高,这表明平台流量正高度向高品质仿真人剧集中。
海外市场 则成为了下游最大增量来源。2026 年上半年,短剧出海 App 双端下载量达 14.4 亿次,同比增长 79%;内购收入约 12.7 亿美元,同比增长 13%。6 月在投剧目超 7 万部,TikTok 端 AI 短剧数量较同年 1 月激增 476 倍。
海外变现呈现出清晰的区域分化特征:
欧美及日韩市场 用户付费意愿强,适合采用内购(IAP)模式,且对西方奇幻题材偏好显著;
东南亚及拉美市场 买量成本低,更适合广告变现(IAA)模式,通过跑量获取规模化收益。
08.
相关企业:产业链核心玩家梳理与未来展望
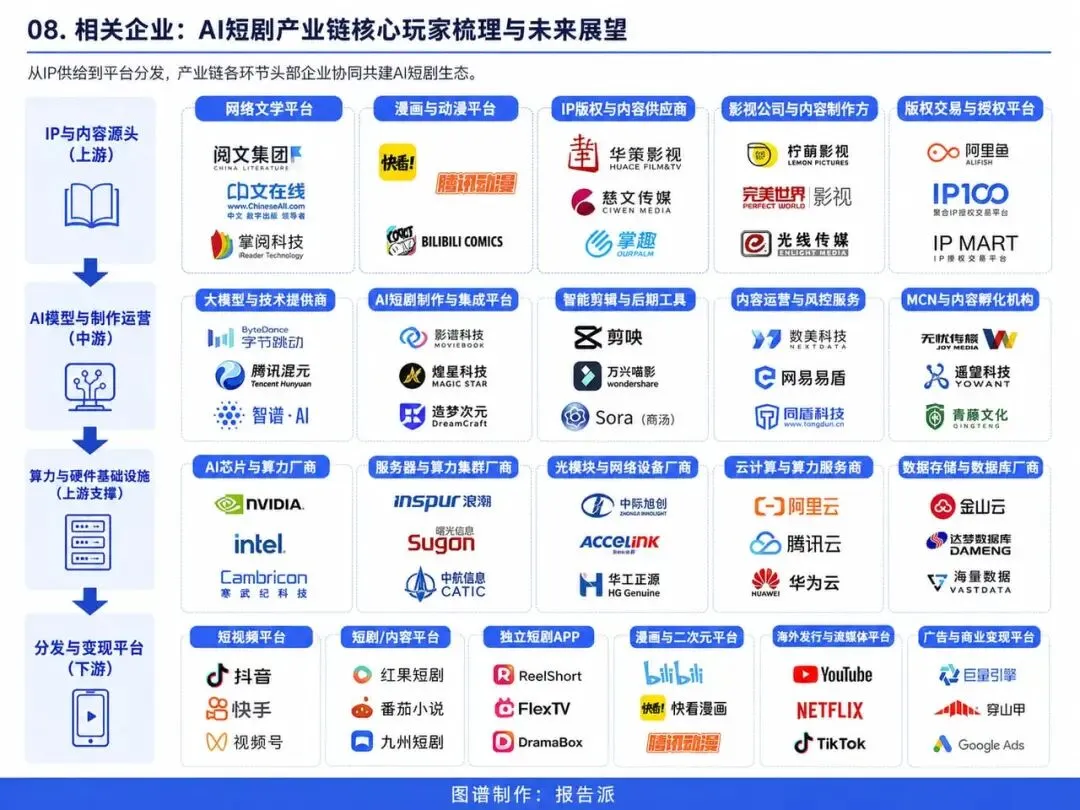
在 AI 短剧产业链的各个关键节点上,已经形成了一批具有代表性的核心企业:
IP 源头与内容储备:
阅文集团、中文在线、掌阅科技。
AI 技术、中间层与内容运营:
易点天下、蓝色光标、恺英网络、昆仑万维。
算力、芯片与硬件基建:
英伟达、英特尔、ARM、中兴微电子、浪潮电子、曙光信息、中际旭创、天孚通信、光迅科技、华工正源。
分发平台与渠道:
抖音、快手、哔哩哔哩、腾讯视频、百度(红果)等。
当 AI 将内容的生产成本无限逼近于算力成本时,短剧行业的竞争逻辑已经发生了根本性转移。制作门槛的消失并不意味着竞争的终结,反而意味着内容过剩时代的到来。
当万播收益持续走低、算法对精细化视效的要求越来越高,AI 短剧的终局究竟是沦为大平台消化算力与流量的低价消耗品,还是能孕育出真正具备长远生命力的超一流数字 IP?
报告派查报告、看数据、解市场
www.baogaopai.com

