短剧行业你了解多少~
- 2026-10-22 01:21:37
短剧行业你了解多少~
短剧(又称微短剧)是当前中国互联网内容产业增长最快的赛道,已从早期的 “草根流量产品” 进化为千亿级、全球化、AI 驱动的成熟产业。截至 2026 年,行业呈现用户饱和、监管收紧、精品化、出海爆发、AI 重构生产五大核心特征。
一、行业规模与用户(2026 年最新)
- 市场规模
:2024 年达504 亿元,首次超越电影票房(425 亿元);2026 年预计突破850 亿元。 - 用户规模
:7.18 亿(占中国网民近 70%),人均单日观看时长超100 分钟。 - 核心人群
:下沉市场 + 中老年(40-59 岁占 37.3%,60 岁以上占 12.1%),银发用户月活4653 万。 - 使用场景
:碎片化 + 夜间化(通勤、午休、深夜)。
二、内容形态:三大主流赛道
竖屏短剧(大众流量)
- 形式
:9:16 竖屏,单集 1-2 分钟,全集 60-100 集。 - 特点
:强冲突、快节奏、爽文套路(逆袭、赘婿、神医、霸总)。 - 代表
:《十八岁太奶奶驾到》系列(总播放超 120 亿)。 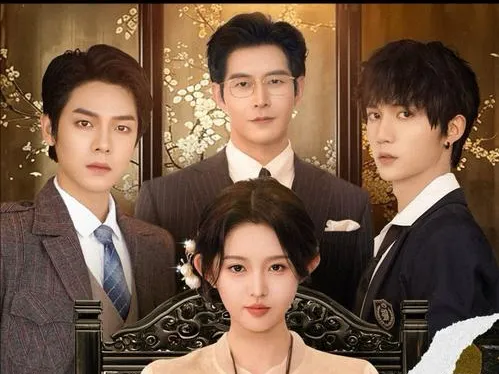
《十八岁太奶奶驾到》
横屏短剧(精品化)
- 形式
:16:9 横屏,单集 10-15 分钟,全集 12-24 集。 - 特点
:制作精良、剧情完整、演员专业,对标迷你剧。 - 平台
:爱奇艺、腾讯视频、优酷主打。 
横屏短剧
AI 漫剧(技术新贵)
- 形式
:AI 生成漫画 / 虚拟人演绎,成本极低、周期极短。 - 爆发
:2026 年爆发,成本降至真人剧1/10,周期3 天完成。 
AI漫剧
三、产业链结构
- 上游(内容生产)
- 头部 MCN
:麦芽传媒(代表作《小小球神不好惹》)。 - 传统影视
:华策、欢娱跨界入局。 - AI 工作室
:低成本批量生产。 - IP 源头
:网文(飞卢、番茄、阅文)是最大剧本库36氪。 - 制作方
: - 生产效率
:单剧拍摄7-10 天,成本30-300 万元。 - 中游(分发平台)
爱奇艺(小而精)、腾讯视频、优酷。 抖音、快手(小程序 + APP)。 - 红果短剧(字节系)
:月活3 亿,行业第一。 - 喜番、河马剧场
等。 - 独立短剧 APP(绝对主流)
- 短视频平台
- 长视频平台
- 下游(用户变现)
:付费解锁、广告、电商、IP 衍生。
四、商业模式(核心变现逻辑)
行业正从付费(IAP)主导转向广告(IAA)主导的混合模式。
- 付费点播(经典模式)
- 规则
:前 10-20 集免费,高潮处付费解锁(0.5-2 元 / 集)。 - 收入
:曾占 80%,现占比下降但仍是头部剧核心。 - 广告分账(当前主流)
- 模式
:完全免费,用户看广告赚金币解锁。 - 代表
:红果短剧(广告占比超 50%)。 - 分账
:平台与制作方按播放量 / 时长分成。 - 其他变现
- 会员订阅
:平台会员免费看。 - 电商带货
:剧情植入同款,跳转购买。 - IP 衍生
:爆款改编成长剧、电影、游戏。
五、2026 年行业关键趋势
- 强监管时代(提质门槛)
- 重点剧
:≥300 万元,总局审核。 - 普通剧
:100-300 万元,省级审核。 - 小剧
:<100 万元,平台自审。 广电总局施行分类审核: - 影响
:淘汰劣质内容,头部集中化。 - AI 全面渗透(降本增效)
- AI 剧本
:一键生成大纲、分集。 - AI 拍摄
:虚拟人、数字场景。 - AI 后期
:自动剪辑、配音、字幕。 - 结果
:产能暴增、成本暴跌。 - 全球化爆发(出海新高地)
- 规模
:2026 年预计60-90 亿美元。 - 主力
:《ReelShort》(北美)、《ShortMax》(全球)。 - 模式
:本土化制作 + 付费点播,文化输出新名片。 - 行业洗牌(马太效应)
- 平台
:红果垄断,中小平台出局。 - 制作
:小厂减产 / 倒闭,大厂加码精品。
六、总结:机遇与风险
- 核心优势
- 高需求
:7 亿用户,时长堪比微信。 - 高效率
:快生产、快回报、快迭代。 - 高增长
:国内 + 海外双引擎。 - 主要风险
- 监管风险:内容审核趋严,低俗内容被清退。
- 竞争风险:红海厮杀,投流成本高企。
- 质量风险:同质化严重,用户审美疲劳。
一句话总结:短剧已成为中国互联网内容的支柱产业。2026 年是从野蛮生长到精品化、全球化、AI 化的转型之年,泡沫挤出后,真正有内容、技术、渠道能力的玩家将主导未来。
本文来自网友投稿或网络内容,如有侵犯您的权益请联系我们删除,联系邮箱:wyl860211@qq.com 。

