疯狂的短剧行业,大厂又在怎么抢这块蛋糕?
- 2026-11-19 09:47:19
之前我们讲到,国产短剧横扫国内、霸榜港台、火遍全球,各项数据都一路狂飙,行业一片火爆。(详见:横扫国内、霸榜港台、火遍全球:国产短剧杀疯了,数据到底有多离谱?)
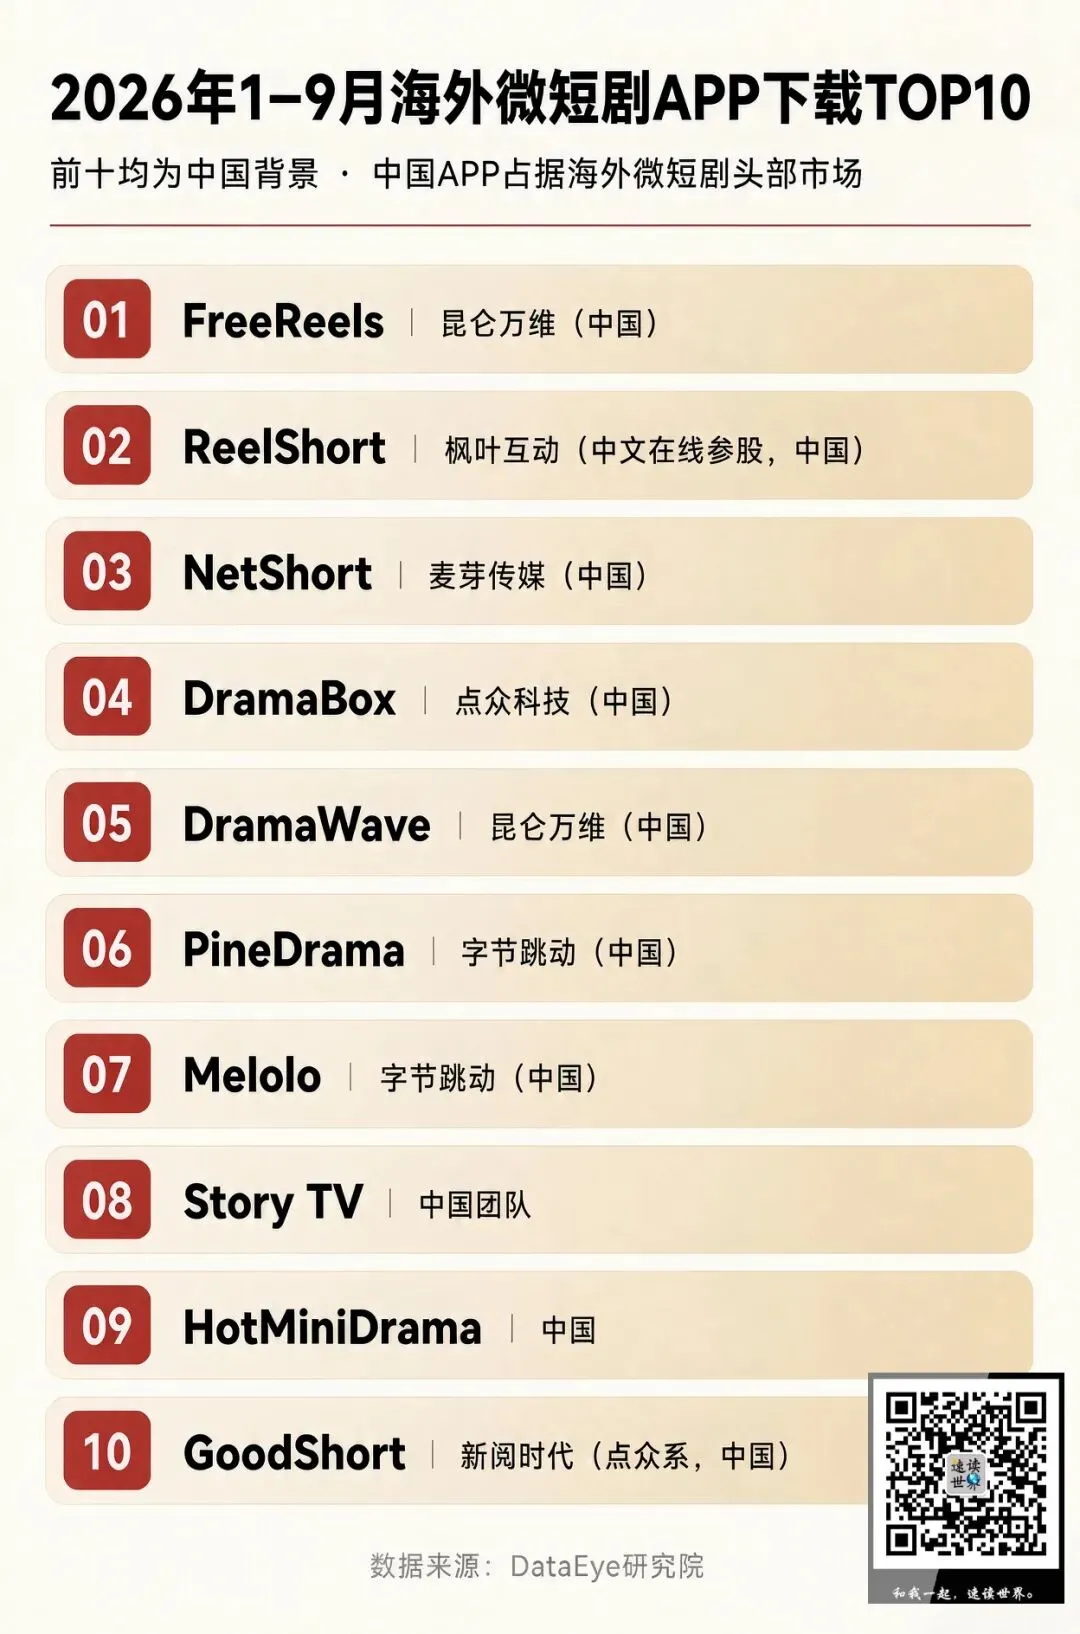
全球海外短剧APP下载TOP10,全部是中国背景公司(制图:速读世界News)
而随着短剧行业的爆火,国内微短剧赛道持续扩容,字节跳动、腾讯、阿里、快手、百度、京东等互联网大厂相继加码布局。
那么,不同的大厂,又在怎么抢这块蛋糕?
从产业链来看,争抢赛道分为上游制作端、下游播放端两大板块。
制作端面向创作者,提供IP、AI工具、资金保底、流量扶持,解决内容生产问题;
播放端面向普通用户,负责流量分发、产品入口与商业化落地。
字节跳动:绝对的龙头,全链路闭环,出海主力
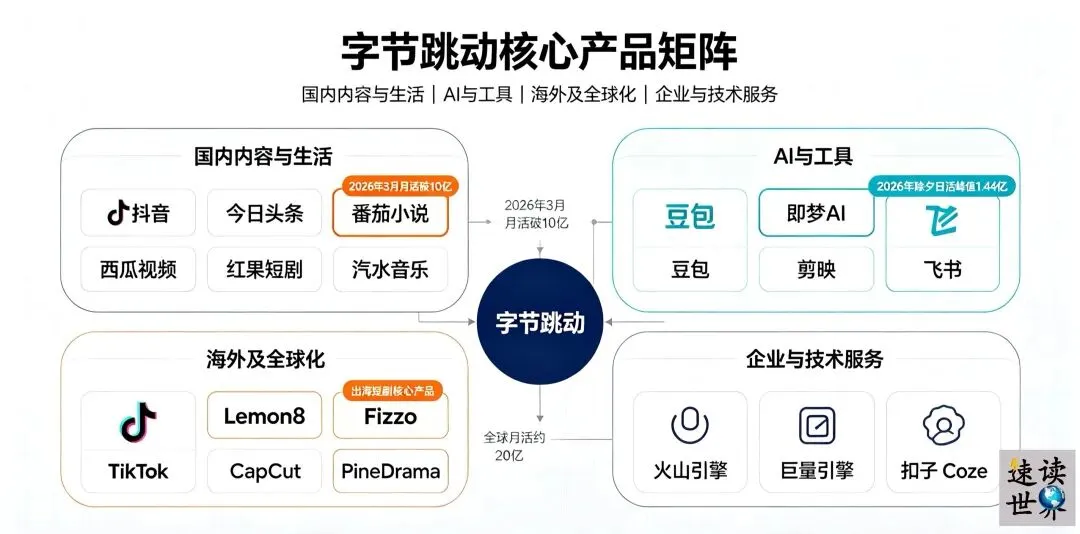
字节在免费短剧App赛道处于领先地位,形成全链路闭环优势。
在播放端,红果短剧独立App稳居免费短剧赛道首位,占据绝对流量优势。在生产端,依托即梦AI、Seedance视频模型、剪映形成成熟的AI短剧工业化工具链,实现内容批量量产。
同时字节跳动是国内唯一跑通「IP储备(番茄小说)+AI生产工具(即梦+Seedance)+分发(抖音)+广告变现(红果)+海外市场(PineDrama)」完整闭环的大厂。
凭借上下游打通的闭环优势,字节在内容供给速度、爆款孵化效率、海内外市场占有率上,均领先腾讯、阿里等对手,是短剧赛道的绝对龙头。
播放端:
国内:以红果免费短剧独立App为核心,叠加抖音站内短剧入口,是国内流量规模领先的短剧平台。
海外:落地PineDrama、TikTok短剧小程序,采用免费广告变现模式,重点布局巴西、印尼、美国市场。Sensor Tower数据显示,PineDrama上线9个月累计下载量突破1亿,是字节短剧出海核心产品。
制作端:
向创作者开放番茄小说海量网文IP;依托剪映、即梦AI、Seedance视频模型搭建AI短剧生产工具矩阵;火山引擎配套AI短剧激励计划,设置现金奖励,同时开放保底、流量分成、爆款选题扶持,覆盖剧本生成、视频制作、剪辑全流程,打通内容供给与流量分发。
字节跳动海外产品之一:PineDrama
腾讯:推出绿泡泡短剧,剑指红果
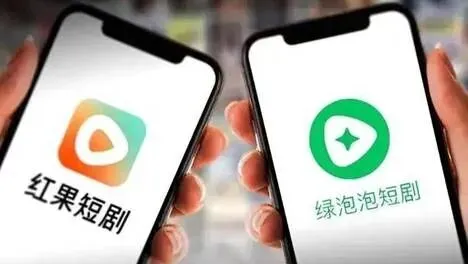
腾讯推出绿泡泡短剧,剑指红果
腾讯的核心战略非常明确:放弃重资产制作,专攻播放端流量抢夺。
面对字节在短剧生产、AI工具、海外布局的绝对优势,腾讯选择差异化卡位,不投入大量成本搭建AI短剧生产线、不深耕上游产能,而是依托微信14亿月活的社交流量优势,推出绿泡泡短剧小程序,针对性抢夺字节的用户观看时长与播放端份额,以最低成本切入短剧赛道,守住自身用户时长基本盘。
播放端:
国内:2026年9月底,腾讯在微信内上线免费短剧小程序「绿泡泡短剧」,主打免费、对标红果短剧。同时,依托视频号、QQ阅读进行分发,依托微信社交流量降低获客成本;腾讯视频同步上线短剧频道。
海外:通过GammaTime项目进行投资布局,开发海外多元题材短剧,暂未推出自研独立短剧App,属于试水阶段。
制作端:
依托阅文、七猫储备网文IP;腾讯云提供整套AIGC短剧工具链;面向第三方制作团队开放最高90%现金分成,腾讯本身很少直接承制剧集,以扶持外部创作者为主。
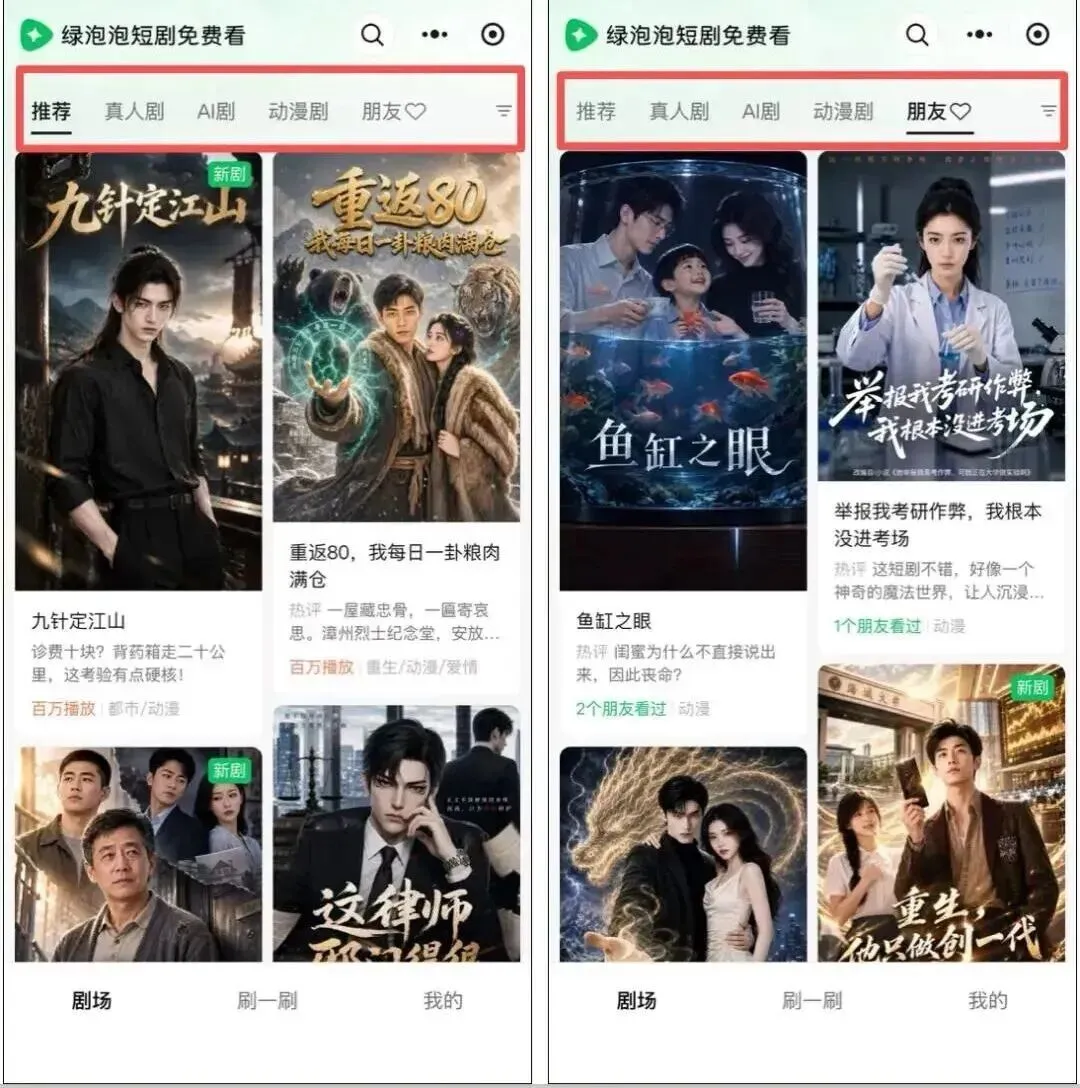
腾讯推出的绿泡泡短剧小程序,可以看到朋友推荐
阿里:强势入局制作端,电商+内容双播放渠道
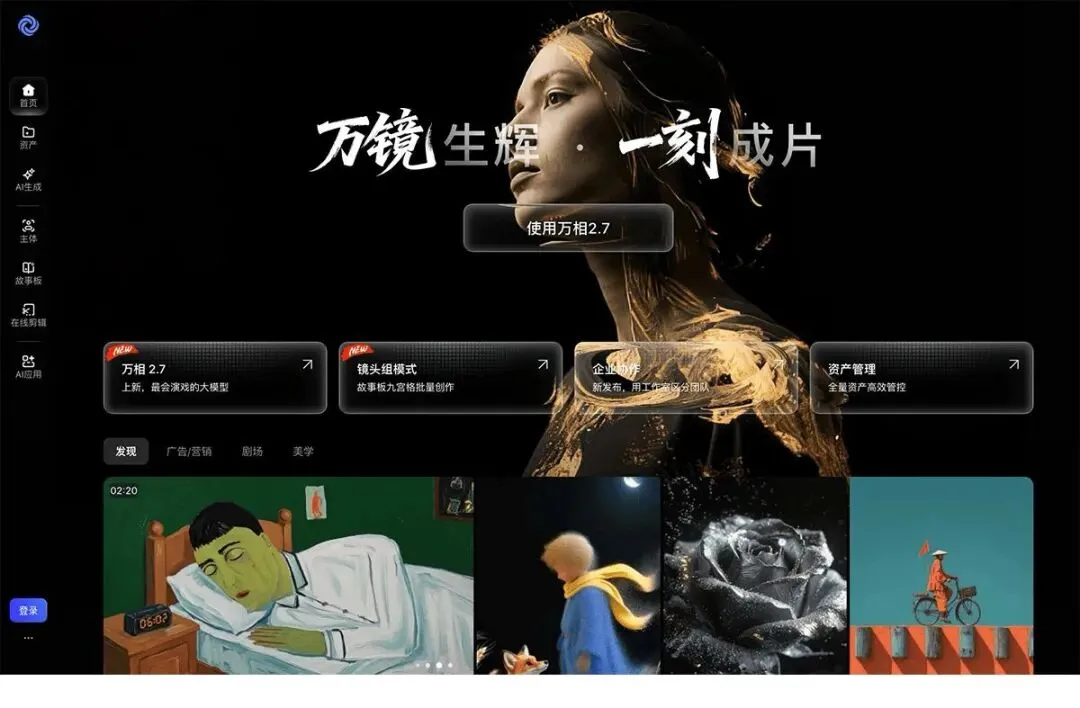
万镜一刻(WonderClip),阿里云推出的一站式AI短剧工作台
阿里入局逻辑与腾讯完全相反:放弃纯流量竞争,强攻上游制作端,正面对标字节的即梦AI。
阿里避开字节、腾讯已经站稳的播放端红海市场,将全部战略重心押注短剧上游产能,试图通过自研AI短剧工具打破字节的生产端垄断。
其推出的万镜一刻AI短剧工作台,依托千问、万相大模型,对标字节即梦AI的全链路生成能力,意图抢占短剧创作者、AI工业化生产的核心市场,从源头撬动字节的闭环优势。
播放端:
形成两条分发路线:优酷短剧剧场,依托长视频平台分发;淘宝站内短剧频道,主打“看剧种草、商品一键下单”,将短剧作为电商导购载体。
制作端:
书旗中文网投入资金布局AI漫剧,开放2万余本小说IP,上线真人剧、AI剧双百万激励计划,提供保底、IP授权、联合参投机会;
基于千问、万相大模型打造「万镜一刻」AI短剧工作台,覆盖剧本、分镜、画面、剪辑全链路;
优酷推出精卫计划、星潮计划,AI漫剧项目最高可拿到200万保底加分账;同时启动县域AI短剧人才孵化项目,承接短剧产能。
快手:制作端工具底座,站内播放,出海以技术输出为主
播放端:
国内:站内「喜番短剧」依托快手短视频信息流分发。
海外:暂无自研独立短剧App,主要将可灵AI短剧生产能力开放给海外合作厂商,以技术输出的方式参与出海。
制作端:
核心依托可灵AI,支持AI漫剧、真人短剧生成;推出漫剧创投、现金激励计划,面向零基础创作者,主打普惠式内容生产。
百度:IP打底,漫剧优先,以国内市场为主
播放端:
国内:柚漫剧App、文剧汇小程序,依托百度信息流、搜索流量分发。
海外:暂无短剧出海独立产品。
制作端:
开放七猫、纵横中文网IP授权;重点扶持轻量化AI漫剧,采用保底+分成模式,主打低成本、快量产内容。
京东:播放端定位电商流量工具,基本不布局上游制作
播放端:
国内内测「京东追剧福利社」,业务逻辑区别于内容平台,不以广告分账为首要目标,核心是通过短剧发放优惠券,引导商品成交。
海外:无短剧出海业务。
制作端:
不自研短剧生产工具、不开放自有IP,剧集全部采购外部成品,属于纯渠道分发玩家。
其他
拼多多:和京东逻辑相近,在站内小规模测试短剧入口,目标提升用户停留时长、带动商品转化,不布局上游内容生产;
网文上市公司(中文在线、掌阅、点众科技、昆仑万维):是短剧出海的核心主力,ReelShort、DramaBox、FreeReels等海外头部短剧App均出自这类企业,不属于互联网大厂序列;
传统影视公司(华谊、博纳):以国内精品短剧承制为主,少量参与海外短剧项目。
行业观察与风险辨析
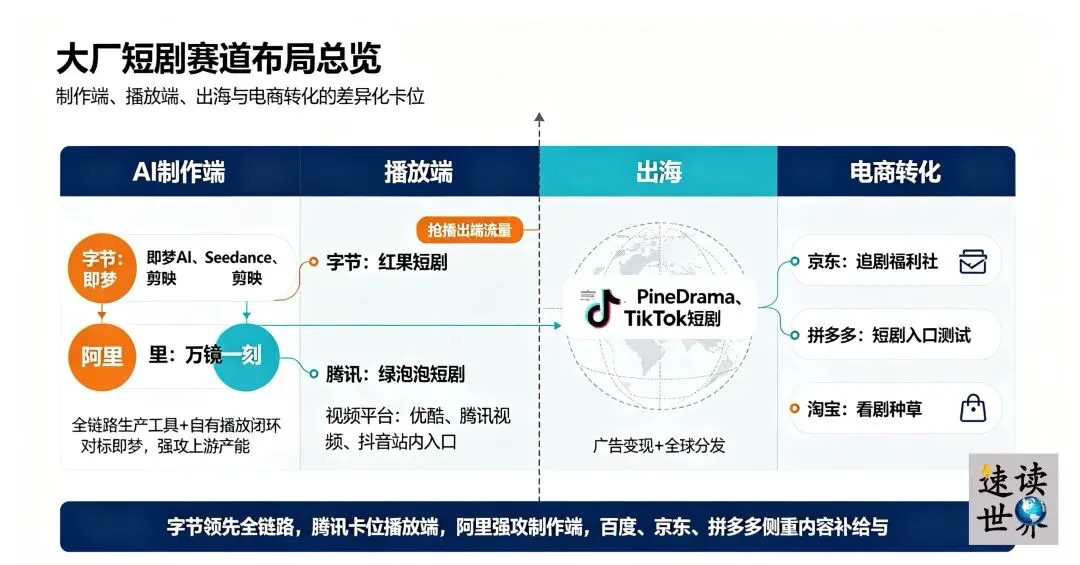
可以看出,大厂的路线主要分成三类:
全链路闭环玩家(字节)、IP与工具供给型玩家(腾讯、阿里、快手、百度)、电商渠道型玩家(京东、拼多多)。
技术层面,AI工具持续降低短剧生产门槛,赛道竞争重心逐步从拍摄产能,转向IP储备、AI生产效率、创作者激励体系。
但赛道同样存在多重不确定性:一方面监管持续引导行业走向精品化,对内容质量提出更高要求;另一方面行业同质化严重、AI短剧口碑争议、部分项目盈利模型尚未跑通,大量投入能否持续转化为稳定收益,仍有待观察。
事实上,国内大厂在制作端、播放端持续布局的同时,海外市场竞争也已经启动,好莱坞流媒体、海外本土平台,都在跟进竖屏短剧赛道。
#速读世界 #行业观察 #阿里入局短剧行业 #腾讯推出绿泡泡对标红果 #中国互联网进入字节时间
参考信源:36氪、钛媒体、澎湃新闻、Sensor Tower、QuestMobile、优酷官方合作计划公告
更多精彩
More

关注我们
Follow us

多元视角 全球速读 打破信息差
点击下方卡片,关注我们

