快速了解短剧行业
- 2026-11-18 22:44:30
快速了解短剧行业一篇文章用大树法拆解短剧行业,这期内容是全网首发最全的短剧行业分析,很长很干,关系到短剧行业的每个组成部分,建议先收藏后观看。 近几年急速上升、今年又极速洗牌的短剧行业,大家肯定不陌生。年前还在撒补贴、抢人,年后就开始取消保底、大规模裁员。网上的信息基本都是碎片,今天我们就用之前分享的大树法,结构化梳理清晰。 不管你是演员、制作、平台、投流,只要你不清楚不知进退,都一定能有收获。 这个结构不难,第一层规模、第二层利益分配、第三层壁垒、第四层外部环境。我做电商前在集版权出品制作一体的头部短剧公司经纪部,所以会对各个环节感知真切,获得的信息和数据更真实。 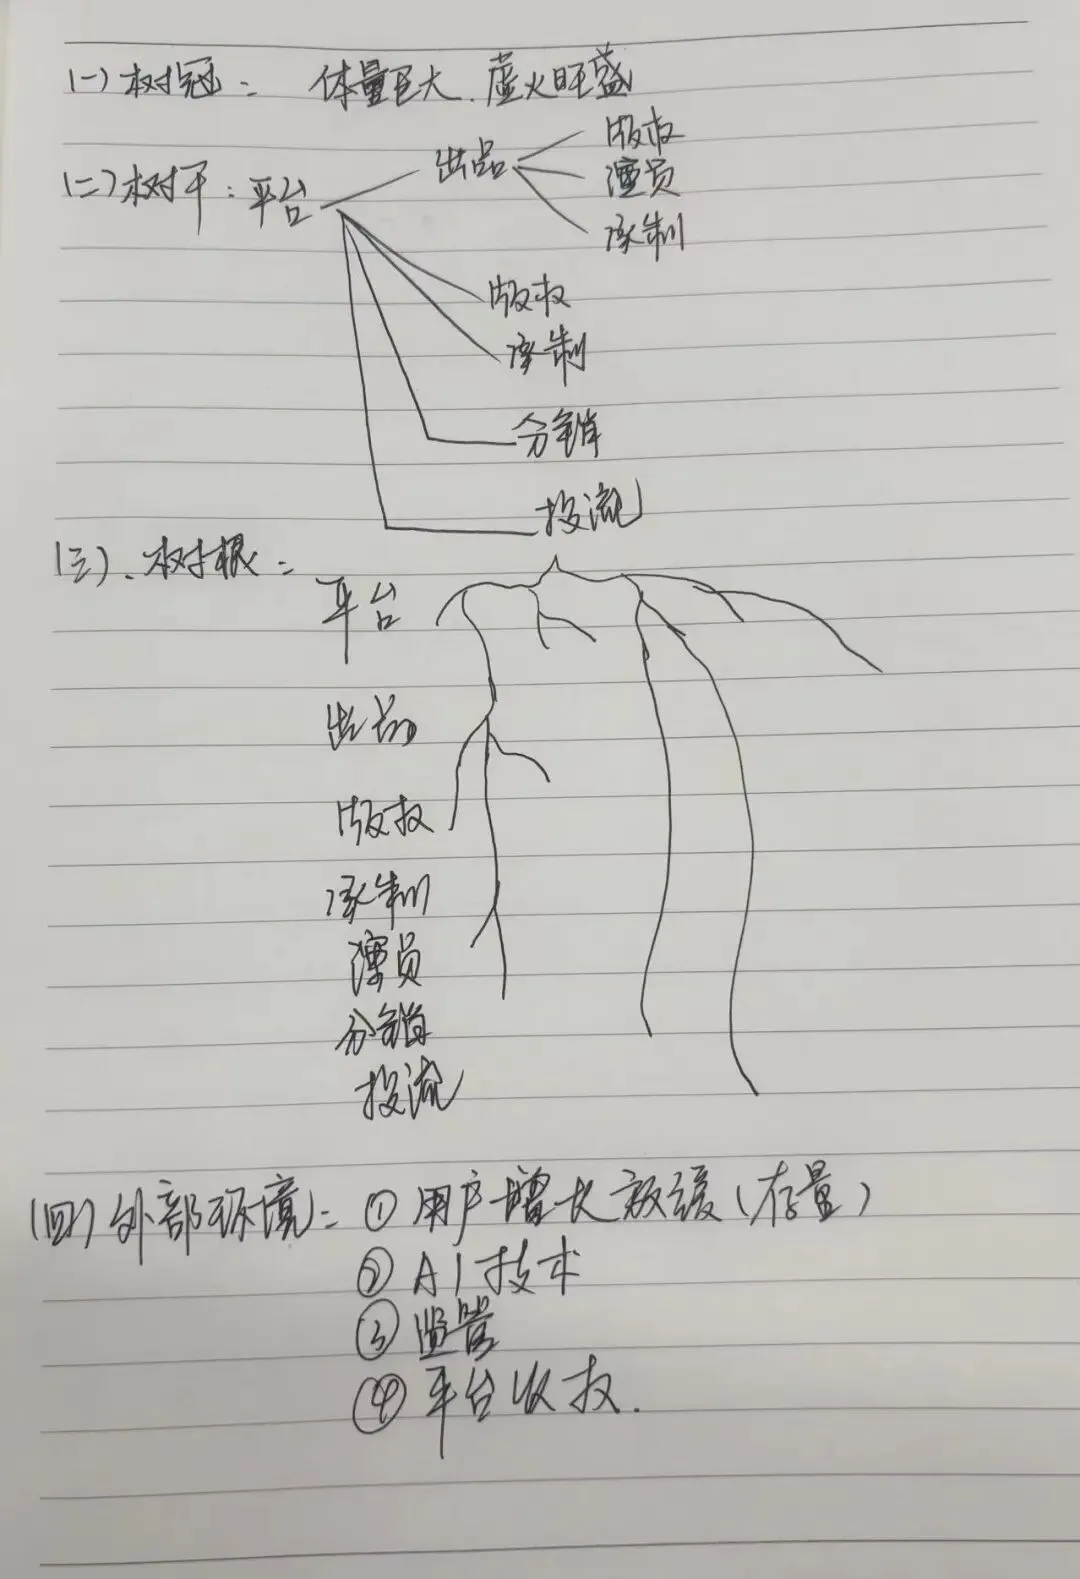
首先最显眼的就是树冠,对应的就是行业规模。短剧到底有多火?广电总局数据:26年1-9月微短剧上线49万部,是25年同期的13倍;用户规模8.5亿,月活超6亿。短剧确实火,不过49万部里ai短剧占比超95%,真人短剧行业内说法是下降70%以上。很多演员失业,横店又回到寒冬。 树冠的繁茂大多数是ai支撑,繁茂并不等于健康。短剧行业这棵树目前的大规模是平台、投流、ai主要支撑的,而不是实际拍摄短剧的人支撑的。 我们接着来看短剧的树干: 国内红果为首,爱优腾紧跟其后,作为平台方。掌握了流量出口和分账规则,用户看剧产生的曝光,平台给品牌卖曝光,再向内容方买内容。两边计价规则都是平台制定的。 从品牌哪儿拿多少钱,这笔钱我怎么分给内容方,都是平台说的算,对于平台来说得用户就得天下,这也是为什么一开始每个平台都在看剧送现金,原则上就是用户争夺大战。一边花钱买好内容,一边用现金聚集用户,越到后面现金获客越少,对于平台来说只要捏住内容用户就可以占领优势位置。 优势:平台是规则的制定者 利益的主导分配者。 劣势:需要极充足的现金流,获客成本高,平台之间的厮杀很剧烈。 短剧行业由于产品周期短所以很少有纯出品出资方,基本上都是出品+剧本或者出品+制作。这部分的运行逻辑是手握核心资源的组局者。出钱和核心资源把盘子搭建起来。 优势:拿项目大盘分红,如果出爆款收益极高 劣势:承担最大的投资风险。行业爆款率很低,绝大多数项目是亏钱,一旦资金链断裂最先出局。 单纯的剧本版权方,基本上是以剧本工作室逻辑运行。提供原创剧本或者原著。 优势:轻资产,头部工作室或被平台签约,收益稳定 劣势:中腰部内卷严重。目前剧本收购价格很低,普通编剧收益跟剧爆不爆关联不大,大头都被出品方拿走。 承制逻辑很简单,拿钱干活赚制作费。 优势:不承担内容失败风险,拿固定服务费。 劣势:利润薄,可替代性强。现在受ai冲击最直接的就是承制方。大量项目停摆,降价求生也不一定能生存。 演员参与在整个环节的最显眼的位置,作为制作的一部分承载作品的荣光,也是短剧跟用户最直接的链接。运行逻辑仅短剧内 就是拿钱接活演戏。 优势:早些年站稳脚跟的头部演员拿着极高的片酬,有钱有流量有粉丝;ai对头部演员的影响目前还没那么直接,但是长期来看整体一定会下浮,最近的头部项目回本的都很少,头部的流量不可迷信; 劣势:中腰部目前无合适的项目接洽,尾部艺人生存空间直接被ai压缩没了,就连底层的群演也在被ai渐渐取代。 投流的逻辑就是买量赚差价,优势是流水大,只要roi跑高可以赚钱。劣势是:极度不稳定利润很薄,而且收益的制定规则不在自己手上,非常被动 逻辑是靠信息查以及渠道赚取差价,属于轻资产不压货,依赖信息不透明赚钱。但是现在平台收权,规则透明,多级转包很难。 总的来说平台掌握绝对规则,出品方是营收主力军赚的多亏得多,剧本和制作演员都是赚体力劳动的辛苦钱,只不过演员还可以凭借爆款累积粉丝流量其他渠道变现,投流分销都是夹缝求生。 真正具有确定性和议价权的是平台以及头部 我们把每一根枝干整理清楚之后 再去看每个环节对应壁垒,为什么有的枝干一直肥,有的遇到点风就倒下。 最粗壮的一定是平台,用户越多数据就越多,推剧越精准,用户越多,聚集最大的流量阵地各个品牌都需要在这个链条里砸真金白银。字节系手握流量分发和算法,是一个完整循环链条。 出品方,是除了平台之外的根系。短剧的 出品方一般有复合能力,即资金+剧本IP或者资金+制作,如果出品方既懂控盘又懂成本,还知道如何投流变现,他的根系就会很稳固;但如果只是现金,其他部分都要外包那就是没有护城河的纯投资人,抗风险能力很低。所以我觉得出品的根系是否深还要看复合能力 接着是我们的剧本、版权方。两极分化。头部版权如番茄、阅文手握海量IP库,这个根系很深而且不仅仅只链接短剧业务。而中小剧本工作室没有独家版权,纯靠接活,原创速度质量基本上不及爆款贴书改编,非常薄弱。 制作是短剧里从业人员最多而且最复杂的一个部分,但是这个根是最弱的。本质是代工纯执行,没有核心技术壁垒的话就极容易被替代,这也是为什么一旦出现ai这种强大的生产力,制作就一蹶不振的原因,同质化随时被替代。 接着我们来看演员:两极分化十分严重,就业群体十分庞大。头部根深有作品有粉丝有商业价值除了头部项目外还有商务收入。ai短剧暂时替代的是低成本的跑量剧,头部生存空间尚可。但中腰部的演员今年基本上都在大降价拿体力换远不如从前的酬劳,而且爆款作品对他们的增值加成几乎没有。尾部的演员生存空间直接压缩没活,群演都要被ai替代。 再来看我们投流端,资金流水非常雄厚,技术门槛其实不高。尤其26年后投流从技术活完全变成了资金消耗战。并且投流的确定性正在消失,因为海量ai剧涌入导致广告竞价变高,投流胜率下降。而且平台凭借流量入口和分发能力对投流有绝对议价权,这个环节的本质就是在给平台交流量税。除非你可以绕开平台,这条路国内还没人走 分销部分:26年6月抖音关闭新增分销权限,而且所有数据透明化,信息差的钱越来越难,只有少量官方资质 背靠平台的团队在存货,其他纯套利的中间商正在被清退,这条根系正在逐步抽干。 整个短剧行业最大的供给肯定是用户,用户数量也是各个平台最想抢夺的核心资源。前几年短剧在逐渐普及,整个市场处于急速上升的增量时代。可以说只要是专业的懂短剧的团队公司都在这个阶段获取了巨量财富。但是现在短剧市场的大也意味着国内用户增量放缓。国内的短剧市场进入存量时代。所以这棵树在外界养分不增的时候还想长大,只能说各个枝干要抢夺养分了。 除了用户存量外还有三个关键因素影响: 平台收权,保底取消。红果等平台在今年都取消或者降低了中小承制方保底,资源集中头部。大盘不涨,平台也要利润空间,只能把风险下游推; AI的降维打击,抢占真人剧空间。目前ai短剧占比超95%,而且产量巨大。疯狂蚕食原来属于真人短剧的下沉市场。真人剧开机量暴跌,不管是演员还是制作都在叫苦; 监管收紧,短剧的合规成本也在上升,粗制滥造空间在急速压缩,对于很多小团队来说根本扛不住; 现在唯一还有增量的是海外市场。但海外市场对于制作门口、本土化要求极高。除了头部玩家底层新人和团队很难尝试。 总的来说目前的环境就是国内用户见顶+平台风险下移+ai抢占份额+监管抬高门槛,并不乐观 通过我们以上完整的分析,就能够感知短剧行业的全貌: 树冠是ai短剧撑起来的虚火;树干的钱几乎都在平台和头部手上;树根只有平台和超级头部扎得深;而整体环境已经到了国内存量的肉搏战。 很多同行很焦虑盲目转型,就像开头说的一个火坑跳到另一个,盲目转就是被割韭菜。 这个环境里作为个体我们该怎么活?我有三个建议: 不要在存量找位置,而是增量里找环节:国内真人短剧盘子就这么大,底层承制和中腰部演员在ai里被替代是必然的。如果还要做就不要卷最薄弱的枝干。转型早的制作团队很早就开始做ai,趁着有基础流量转型博主或者电商带货也是很多演员的选择。如果在这个短剧行业里找不到增量空间,就不要硬耗,趁早转型先舍才能得。 认清自己的位置,挖金的人不一定赚钱:以前淘金热一堆苦工挖金子,但是挖金子的人不一定能赚钱。反而是卖铲子得人赚钱。短剧行业里的平台、版权库就是买铲子的角色。而很多挖金子的团队看似在做光鲜亮丽的爆款项目,但实际利润微薄而且跟自己没啥关系。 也是我感受最深的一点,不要把未来绑定在脆弱环境里:永远记住能给自己做职业规划的只有自己,良好的工作环境,相处愉快的同事这些都不是重点。当平台规则一变,个人努力甚至公司的努力在环境巨变面前不堪一击。舒服不是安全,看清楚整体结构,知道自己这个分支的养分在枯竭就一定要求变。我永远不会把未来规划交给别人。 这也是我更新这个系列的原因,希望分享结构化的逻辑思维,结构逻辑大于面上的热闹。 下期我们同样的 用大树法拆解电商行业,看看同样是存量时代,电商的钱到底被谁赚走了。
一、树冠
二、树干
1. 最上游的平台:
2. 出品:(出品+制作/剧本)
3. 剧本、版权方
4. 承制
5. 演员:
6. 投流
7. 分销代理
三、树根
四、环境因素
五、结论与启发
本文来自网友投稿或网络内容,如有侵犯您的权益请联系我们删除,联系邮箱:wyl860211@qq.com 。

