【链盟出品】2026年AI短剧行业发展报告|附下载
- 2026-11-19 03:01:52
来源:锋行链盟|平台内容未经授权,禁止转载;已授权的机构,转载备注来源!
以下是内容详情
核心结论
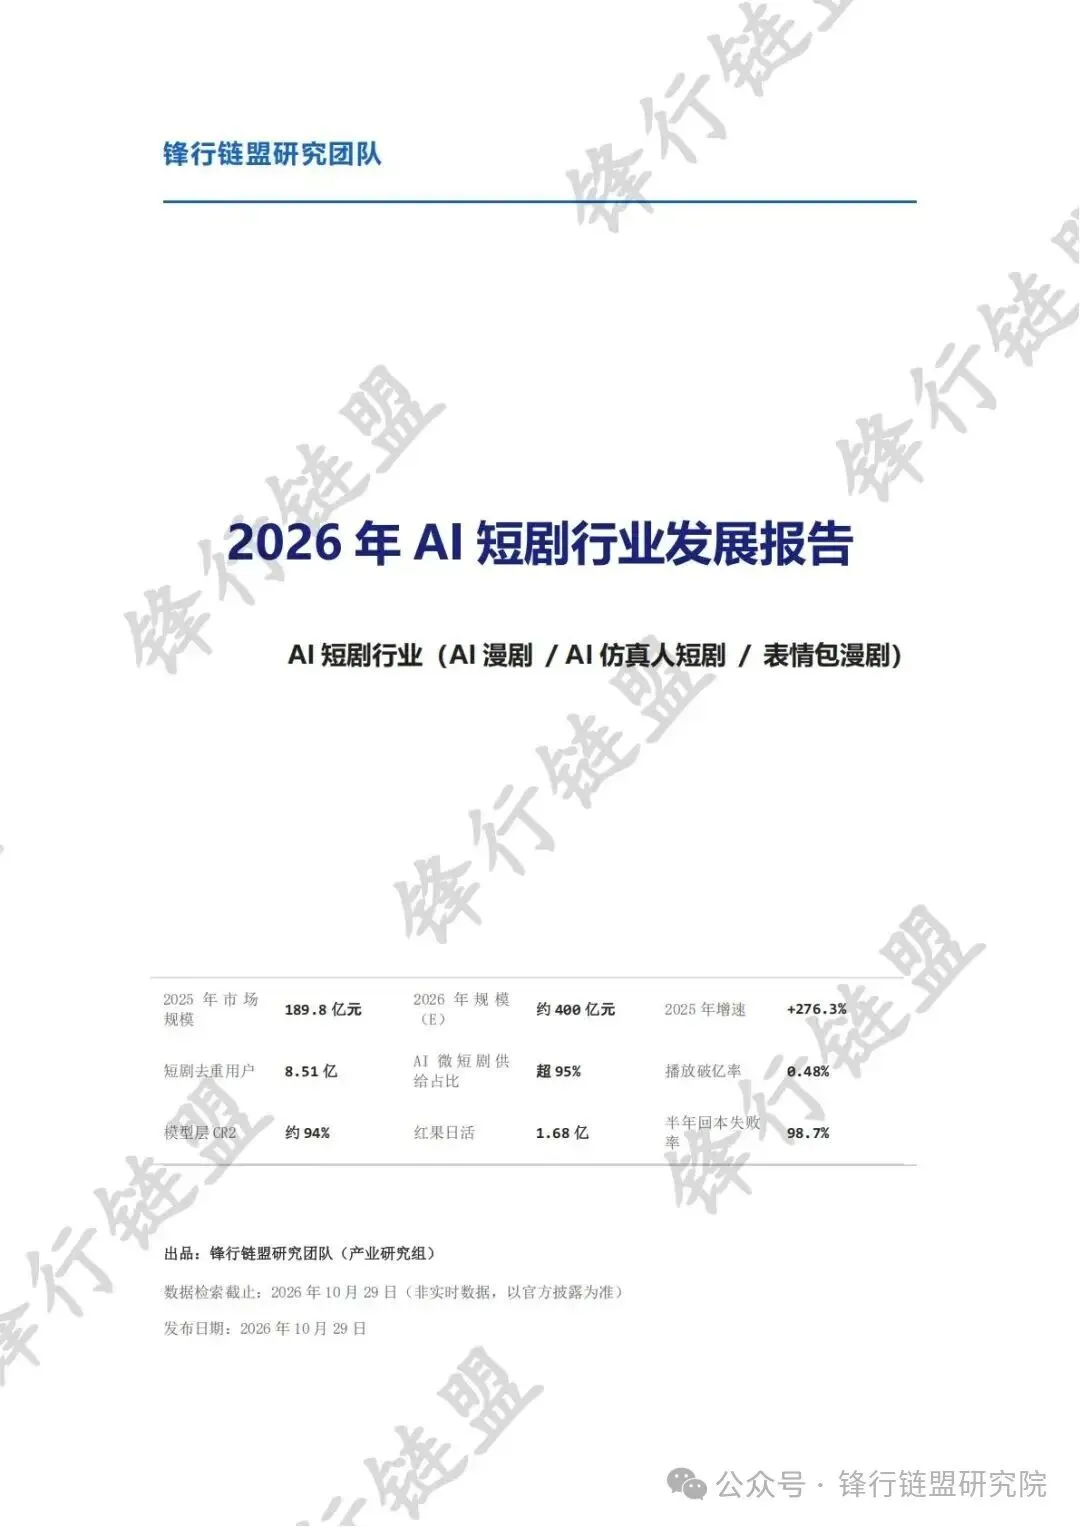
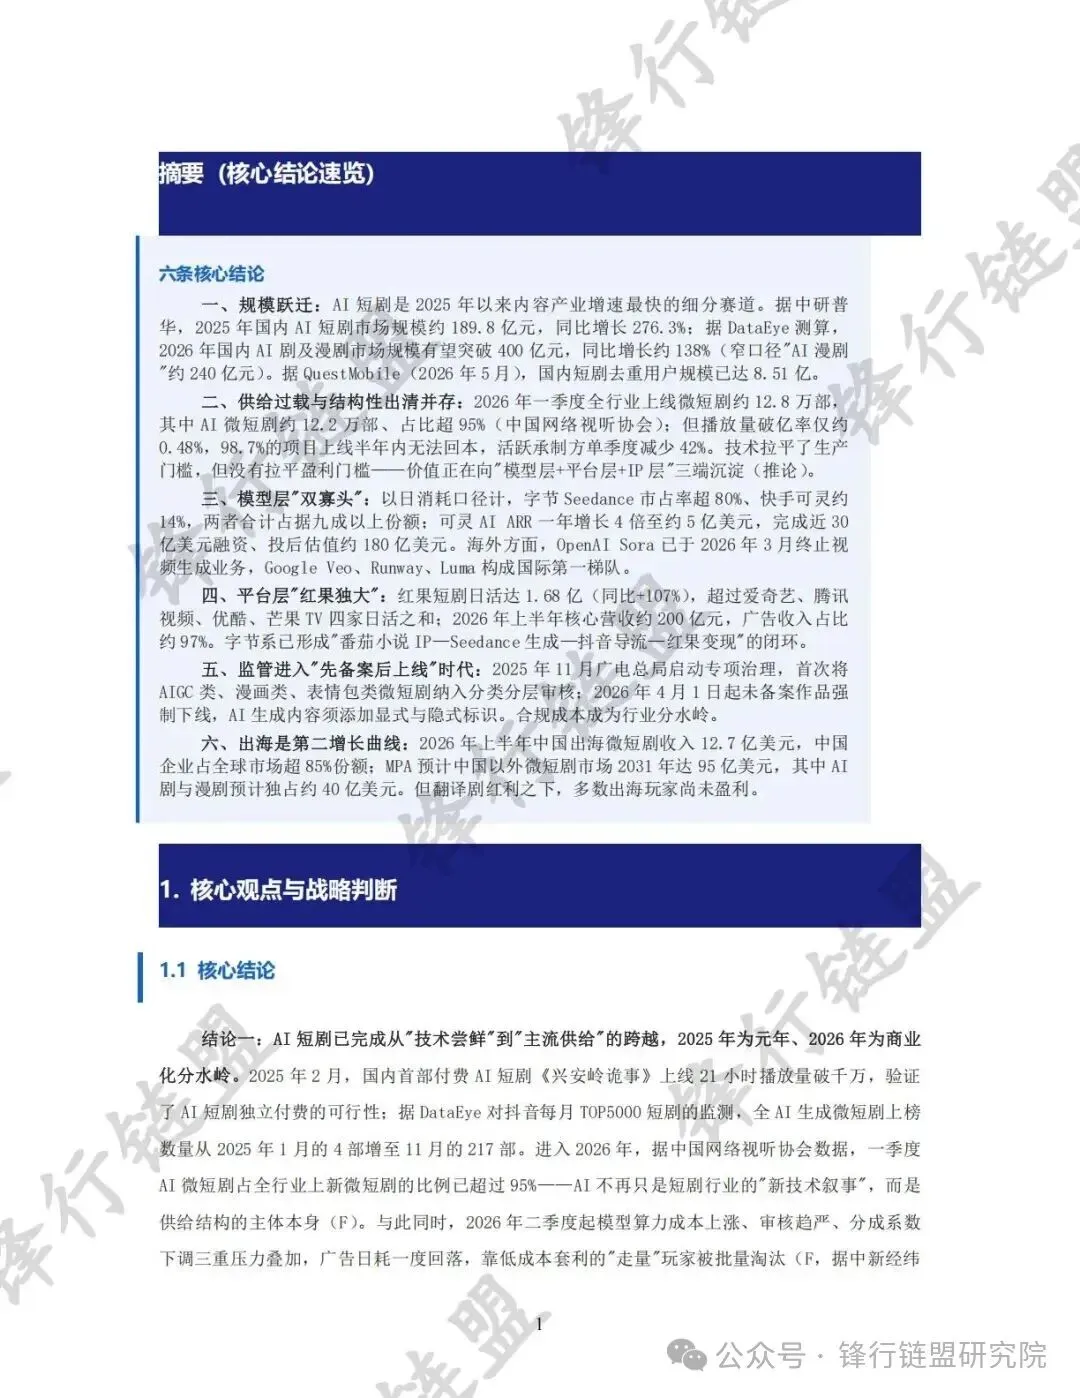
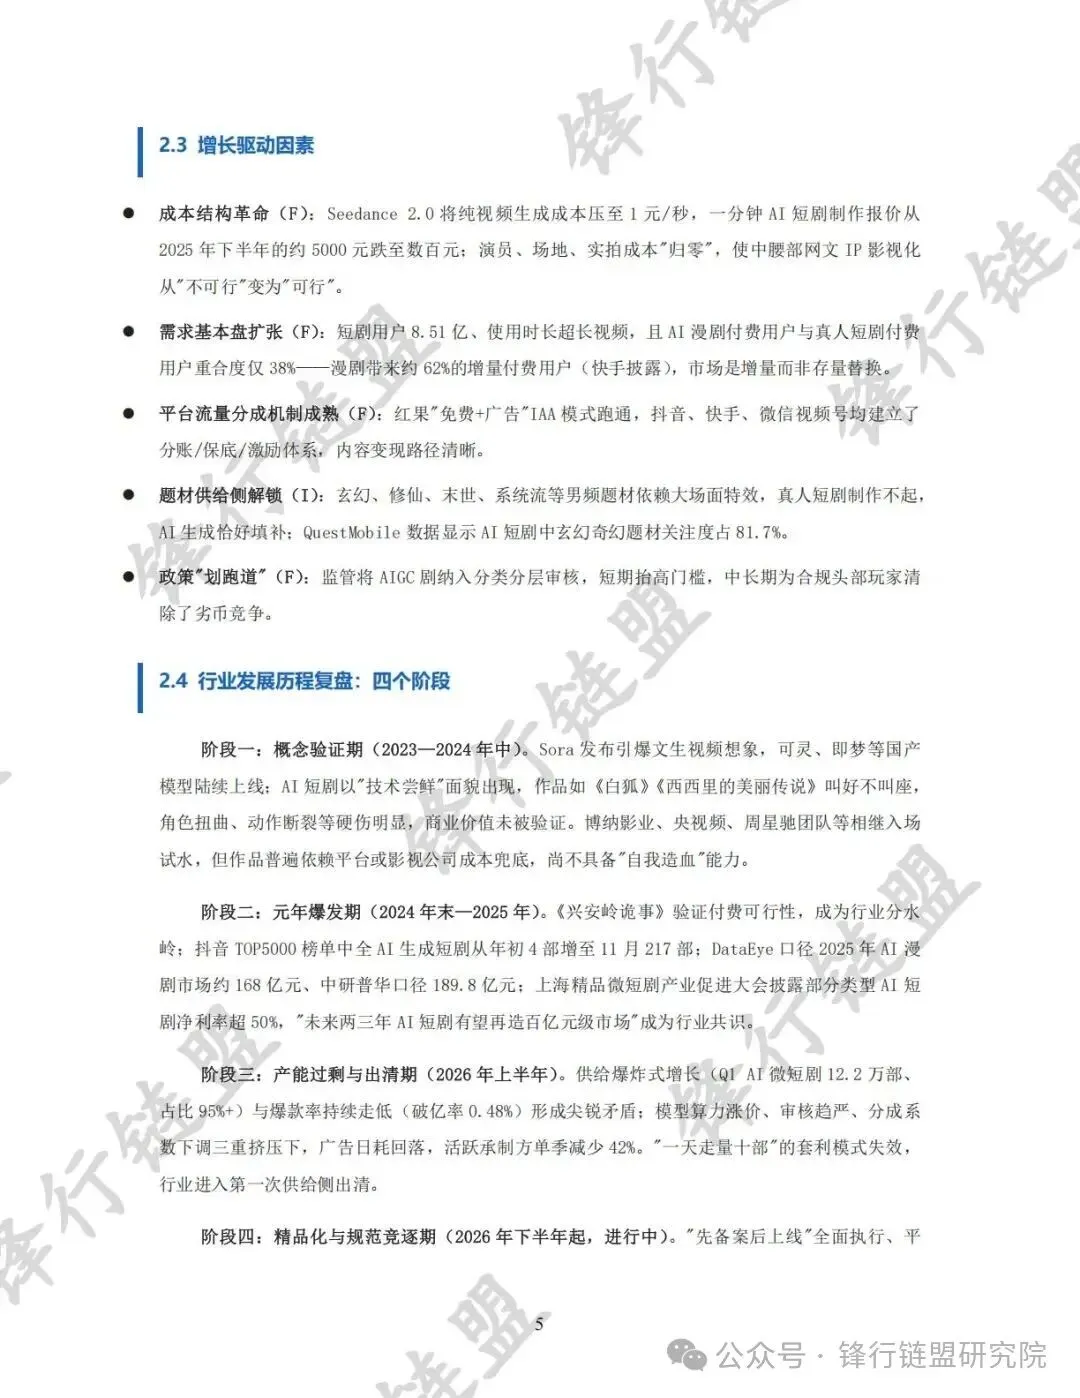
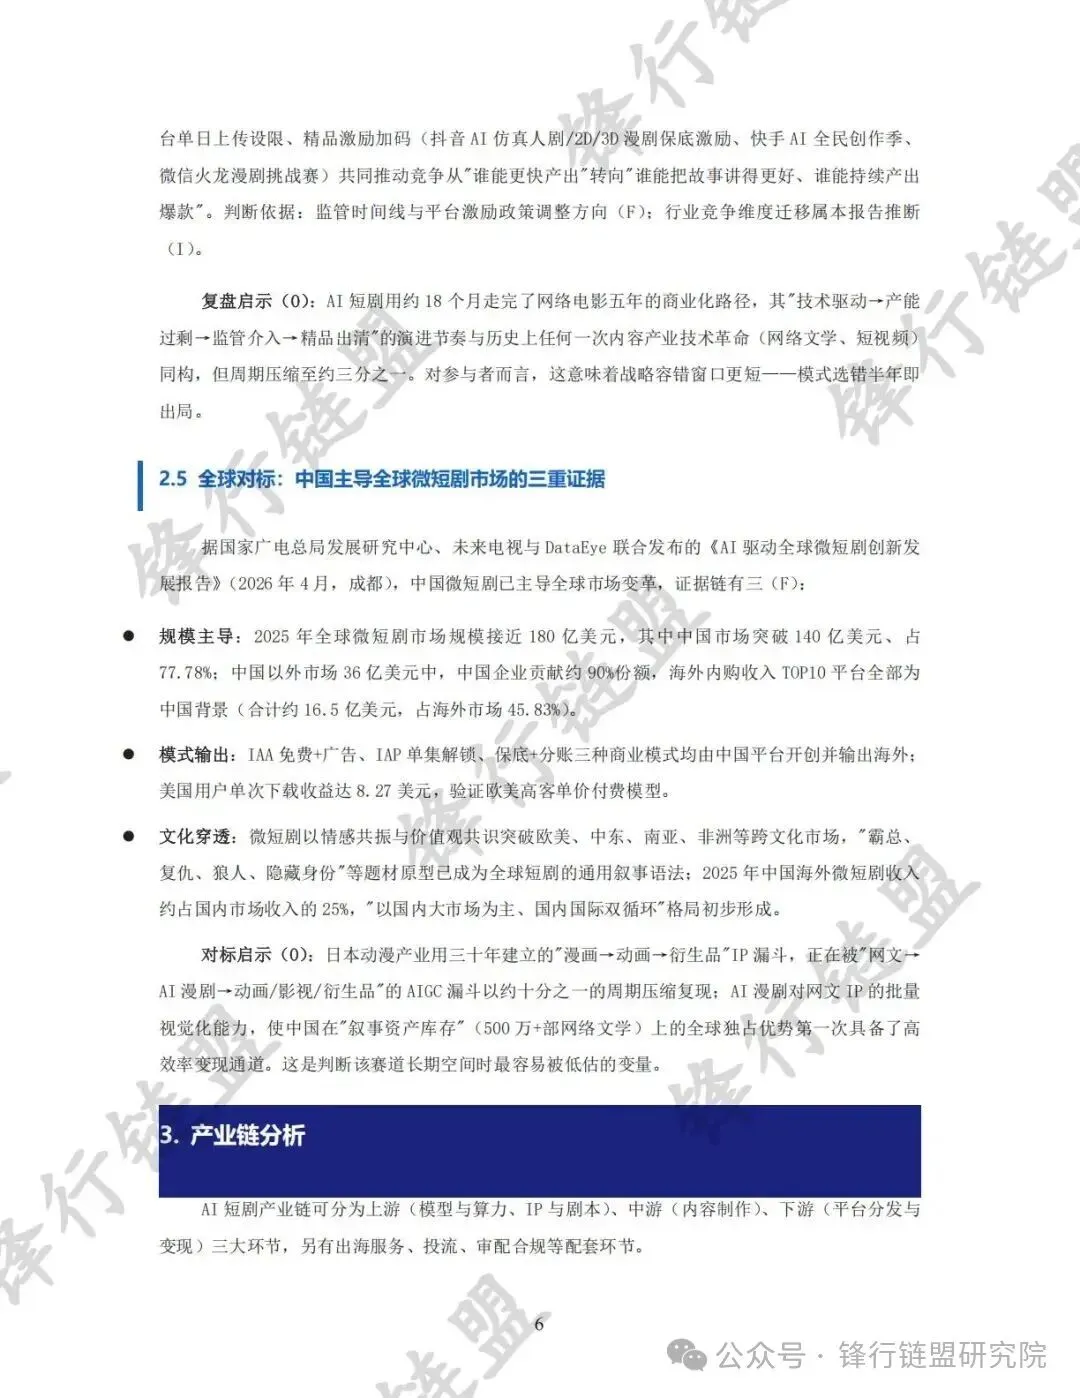
一、规模跃迁:AI短剧是2025年以来内容产业增速最快的细分赛道。据中研普华,2025年国内AI短剧市场规模约189.8亿元,同比增长276.3%;据DataEye测算,2026年国内AI剧及漫剧市场规模有望突破400亿元,同比增长约138%(窄口径"AI漫剧"约240亿元)。据QuestMobile(2026年5月),国内短剧去重用户规模已达8.51亿。
二、供给过载与结构性出清并存:2026年一季度全行业上线微短剧约12.8万部,其中AI微短剧约12.2万部、占比超95%(中国网络视听协会);但播放量破亿率仅约0.48%,98.7%的项目上线半年内无法回本,活跃承制方单季度减少42%。技术拉平了生产门槛,但没有拉平盈利门槛——价值正在向"模型层+平台层+IP层"三端沉淀(推论)。
三、模型层"双寡头":以日消耗口径计,字节Seedance市占率超80%、快手可灵约14%,两者合计占据九成以上份额;可灵AI ARR一年增长4倍至约5亿美元,完成近30亿美元融资、投后估值约180亿美元。海外方面,OpenAI Sora已于2026年3月终止视频生成业务,Google Veo、Runway、Luma构成国际第一梯队。
四、平台层"红果独大":红果短剧日活达1.68亿(同比+107%),超过爱奇艺、腾讯视频、优酷、芒果TV四家日活之和;2026年上半年核心营收约200亿元,广告收入占比约97%。字节系已形成"番茄小说IP—Seedance生成—抖音导流—红果变现"的闭环。
五、监管进入"先备案后上线"时代:2025年11月广电总局启动专项治理,首次将AIGC类、漫画类、表情包类微短剧纳入分类分层审核;2026年4月1日起未备案作品强制下线,AI生成内容须添加显式与隐式标识。合规成本成为行业分水岭。
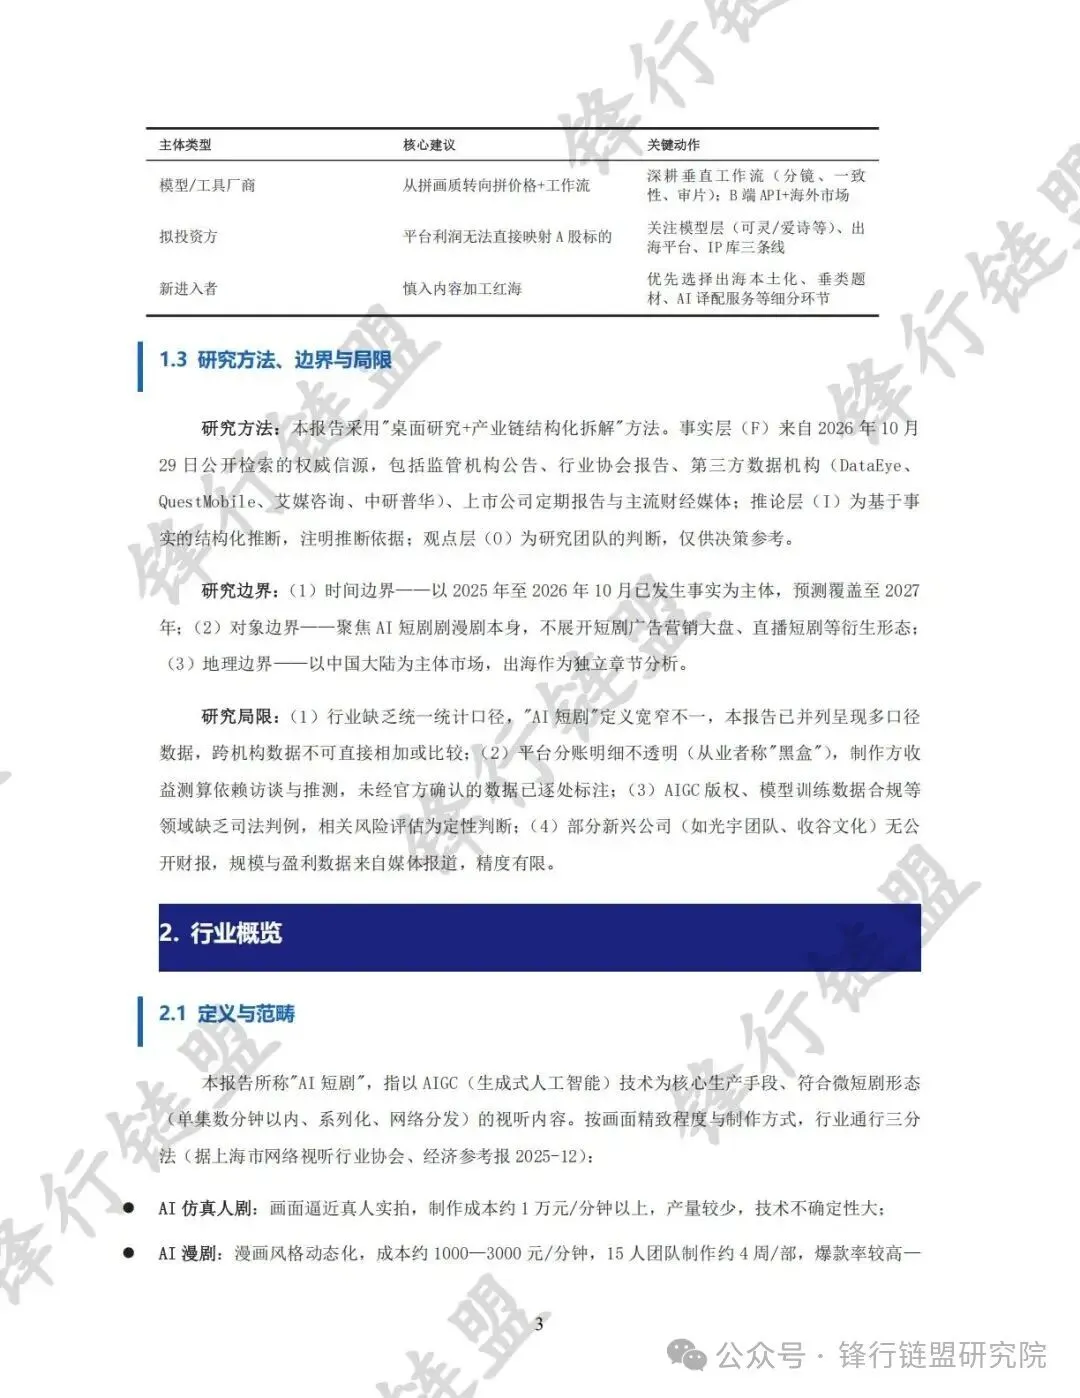
六、出海是第二增长曲线:2026年上半年中国出海微短剧收入12.7亿美元,中国企业占全球市场超85%份额;MPA预计中国以外微短剧市场2031年达95亿美元,其中AI剧与漫剧预计独占约40亿美元。但翻译剧红利之下,多数出海玩家尚未盈利。本报告所称"AI短剧",指以AIGC(生成式人工智能)技术为核心生产手段、符合微短剧形态(单集数分钟以内、系列化、网络分发)的视听内容。按画面精致程度与制作方式,行业通行三分法(据上海市网络视听行业协会、经济参考报2025-12):
lAI仿真人剧:画面逼近真人实拍,制作成本约1万元/分钟以上,产量较少,技术不确定性大;
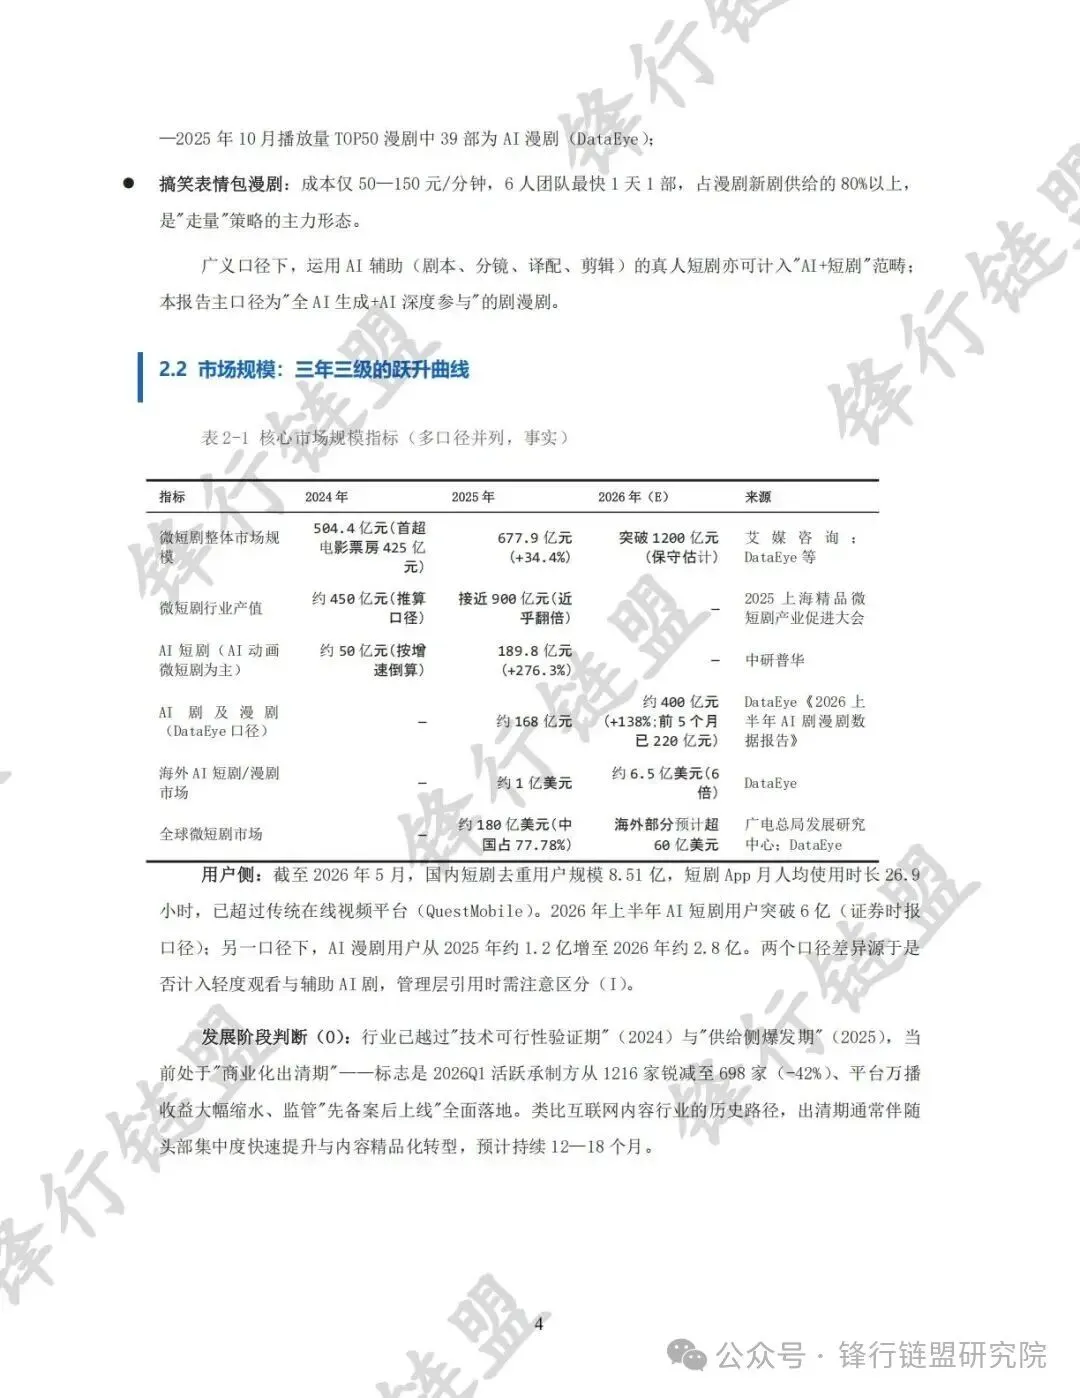
lAI漫剧:漫画风格动态化,成本约1000—3000元/分钟,15人团队制作约4周/部,爆款率较高——2025年10月播放量TOP50漫剧中39部为AI漫剧(DataEye);
l搞笑表情包漫剧:成本仅50—150元/分钟,6人团队最快1天1部,占漫剧新剧供给的80%以上,是"走量"策略的主力形态。
广义口径下,运用AI辅助(剧本、分镜、译配、剪辑)的真人短剧亦可计入"AI+短剧"范畴;本报告主口径为"全AI生成+AI深度参与"的剧漫剧。
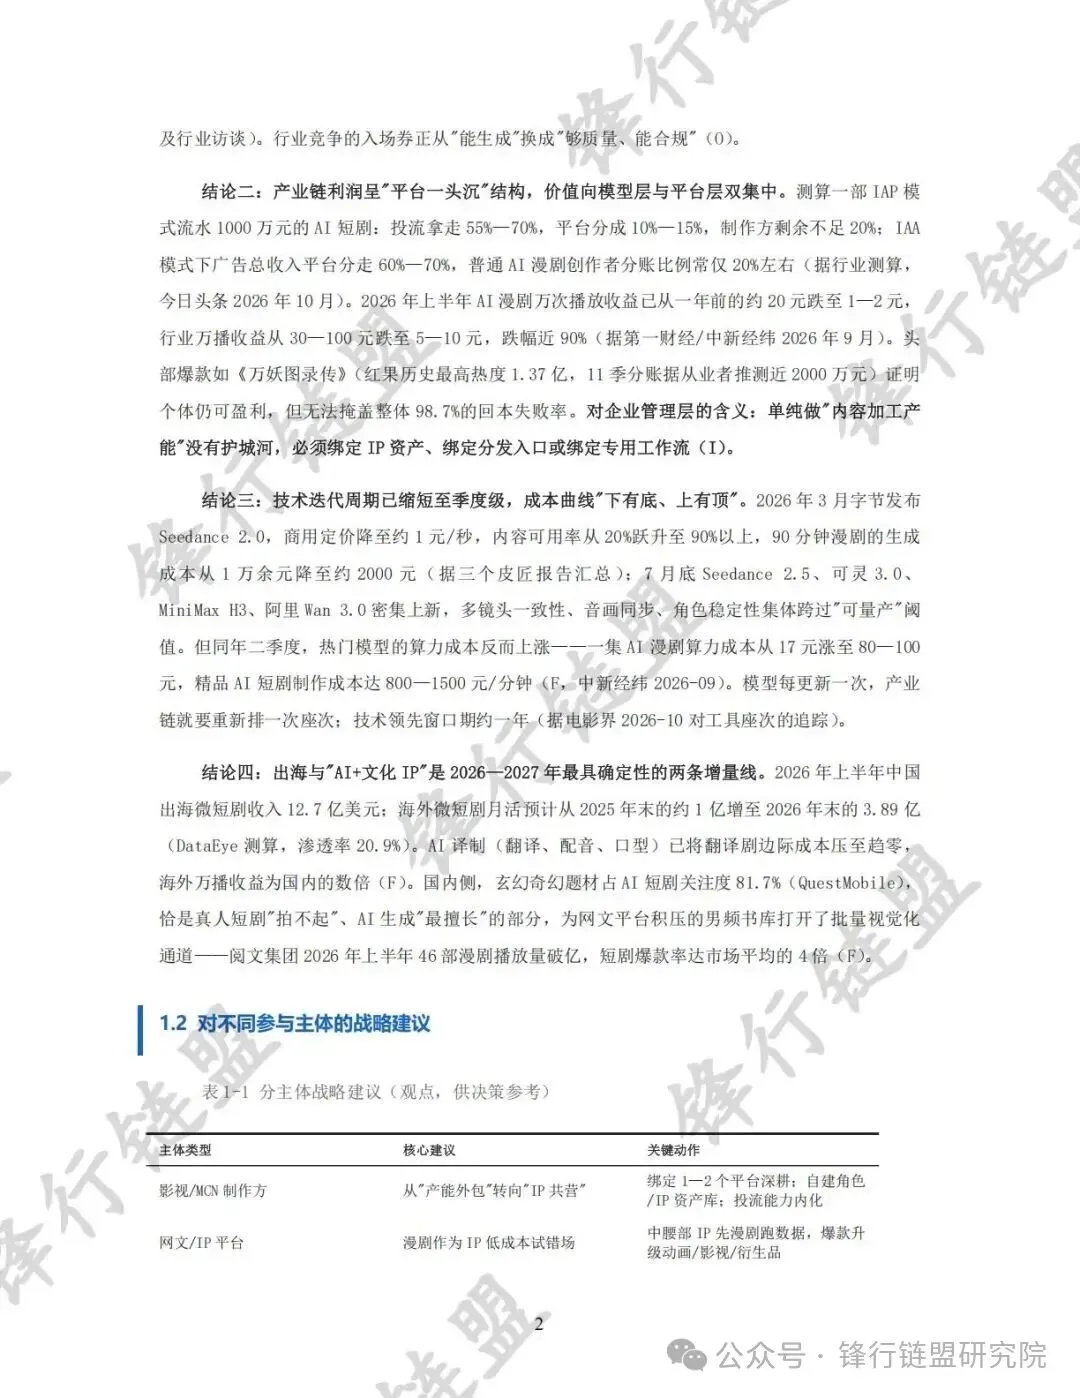
对不同参与主体的战略建议
表1-1 分主体战略建议(观点,供决策参考)
主体类型 | 核心建议 | 关键动作 |
影视/MCN制作方 | 从"产能外包"转向"IP共营" | 绑定1—2个平台深耕;自建角色/IP资产库;投流能力内化 |
网文/IP平台 | 漫剧作为IP低成本试错场 | 中腰部IP先漫剧跑数据,爆款升级动画/影视/衍生品 |
模型/工具厂商 | 从拼画质转向拼价格+工作流 | 深耕垂直工作流(分镜、一致性、审片);B端API+海外市场 |
拟投资方 | 平台利润无法直接映射A股标的 | 关注模型层(可灵/爱诗等)、出海平台、IP库三条线 |
新进入者 | 慎入内容加工红海 | 优先选择出海本土化、垂类题材、AI译配服务等细分环节 |
【锋行链盟】
【锋行链盟】是一家聚焦未来产业赛道的综合性咨询服务机构,累计服务付费会员超 6500+,由研究院、上市公司高管、创始人、投资人、券商投行、高校及政府机构组成的高端会员生态,以"前瞻洞察+精准赋能+资本助力"为核心竞争力,构建覆盖产业全生命周期的价值服务体系。

