2026全球短剧行业研究报告丨中国短剧“硬控”全球,市场却丢失?
- 2026-10-21 09:38:12
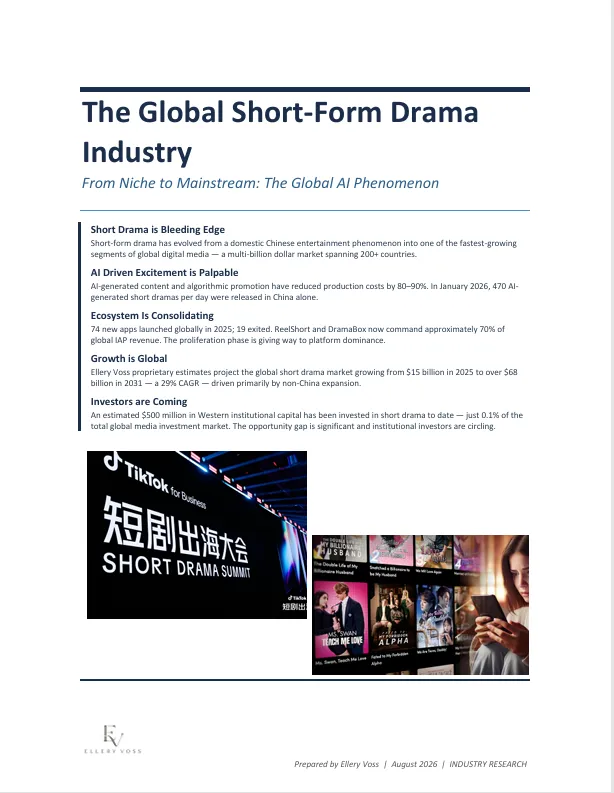
报告名称:《Ellery Voss:2026全球短剧行业研究报告从小众走向主流全球AI现象》
报告出品:三个皮匠报告
2025年,短剧出海有多疯狂?
一部国内成本不足十万元、仅七天完成拍摄的短剧,借助AI完成十八种语言译制,投放到海外流量平台,短短三天就在美国市场收回全部制作成本。
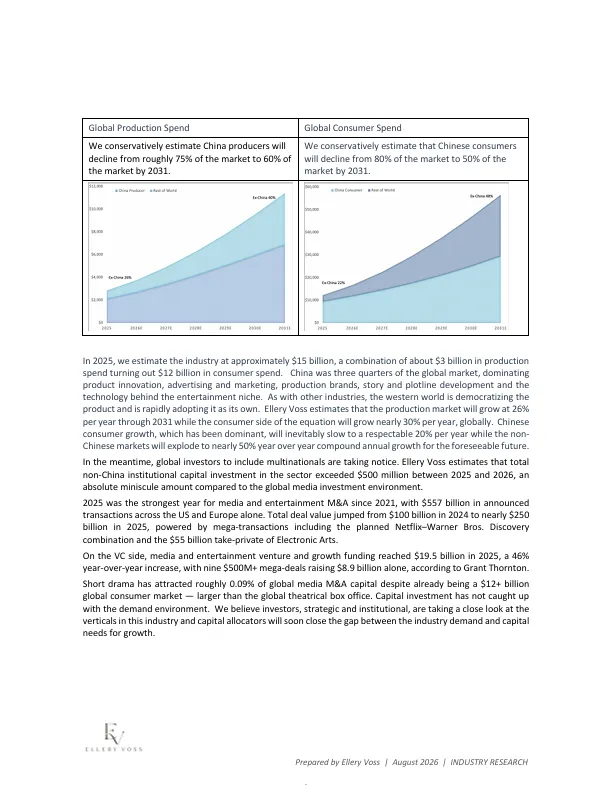
国产短剧一度在海外市场势如破竹,但竞争格局已经悄然生变。2025年第三季度,全球TOP30短剧应用当中,中文背景应用下载份额,已经从过去95%下滑至67%。印度、欧洲本土平台快速崛起分流用户。另一边收入端仍高度集中:全球前20大短剧应用里,90%带有中国资本背景,拿下91%的海外市场收入。
这份亮眼海外收益,很大程度受益于早期市场空白带来的先发红利。行业更多依靠流量投放、模式复制拉动增长,尚未真正建立起可持续的内容核心竞争力。
短剧的全球化,正在进入一个先发优势被结构性稀释的阶段。
01
中国先跑出来的真正原因:
不是成本,是生产关系
很多人把中国短剧的领先归因于成本低。这不准确。
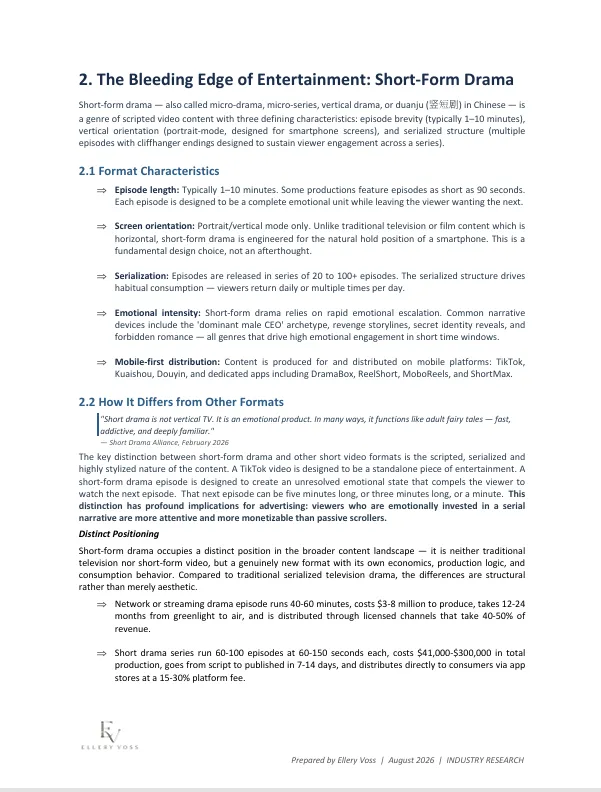
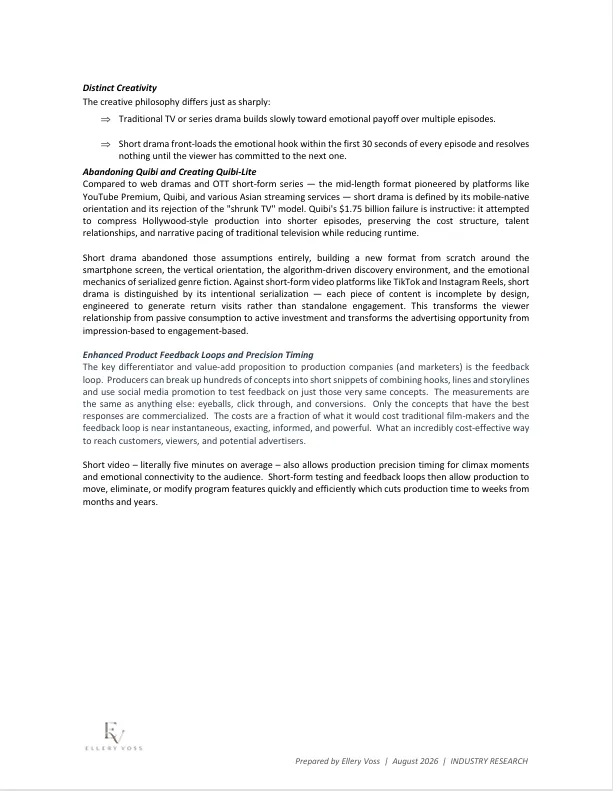
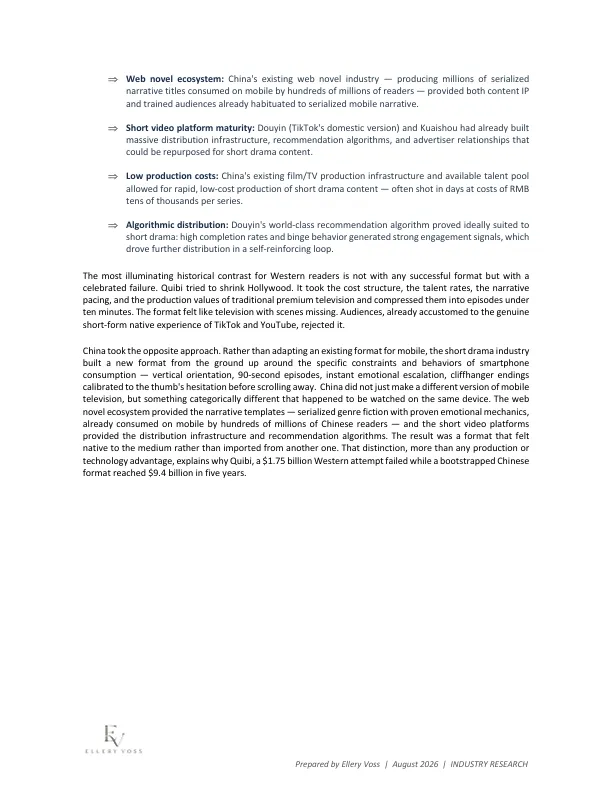
Quibi的失败是最好的反证。这家由好莱坞支持的平台融资17.5亿美元,试图把好莱坞级别的制作压缩进10分钟以内的竖屏剧集,上线数月即关停。它保留了传统电视的成本结构、人才关系和叙事节奏,只是把时长砍短了。观众看到的,是少了场景的电视剧。
中国的路径完全相反。短剧不是从长视频改编来的,而是从短视频平台、网络文学和算法分发里长出来的。
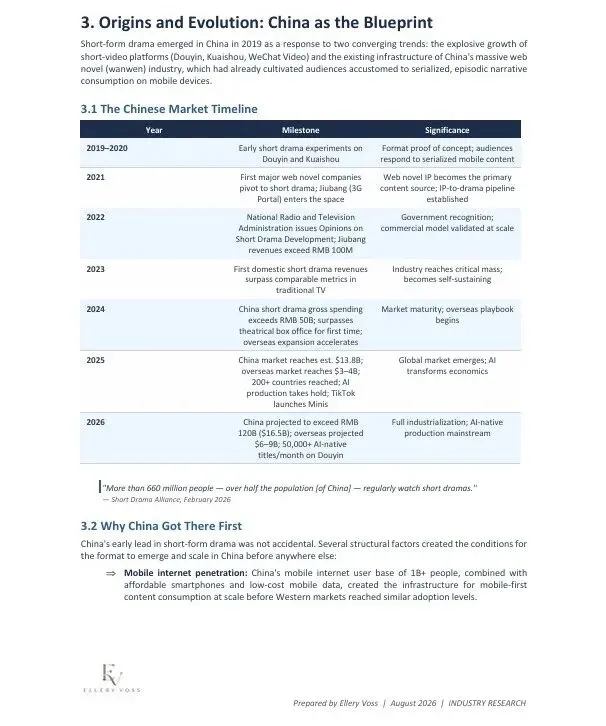
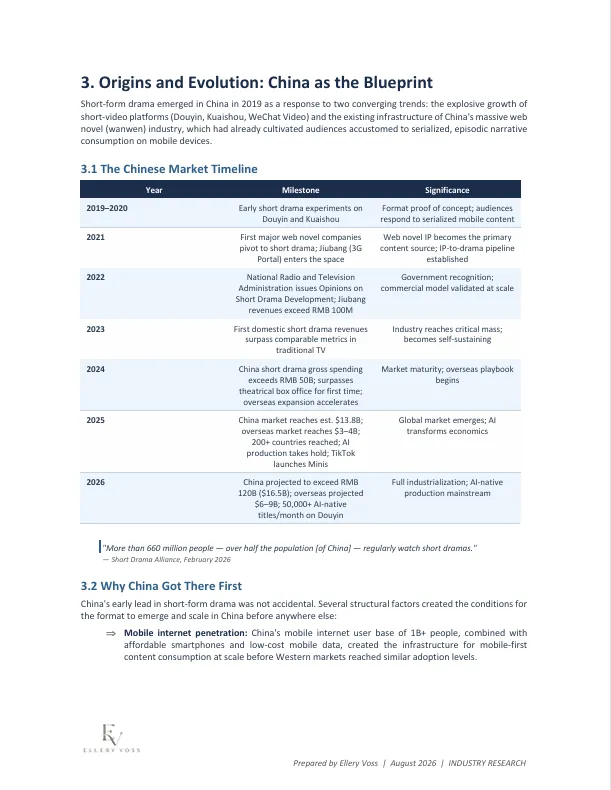
图:中国短剧市场发展时间线
这套生产关系由几个环节咬合而成。网络文学提供已经被验证的情感模板;短视频平台提供分发和推荐算法;低成本制作让大量试错成为可能;算法反馈又反过来指导下一轮生产。
它从一开始就按手机屏幕的物理约束来设计。竖屏、90秒一集、情绪快速升级、结尾卡在拇指犹豫的那一秒。
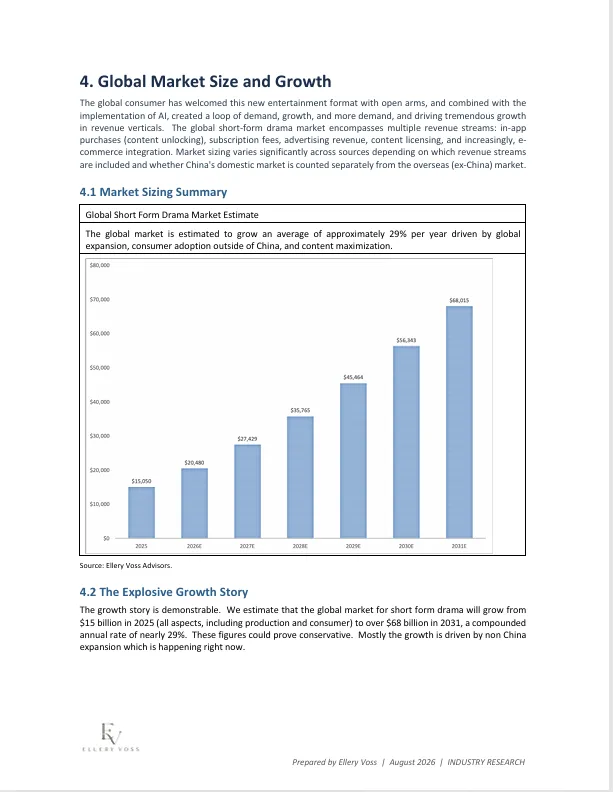
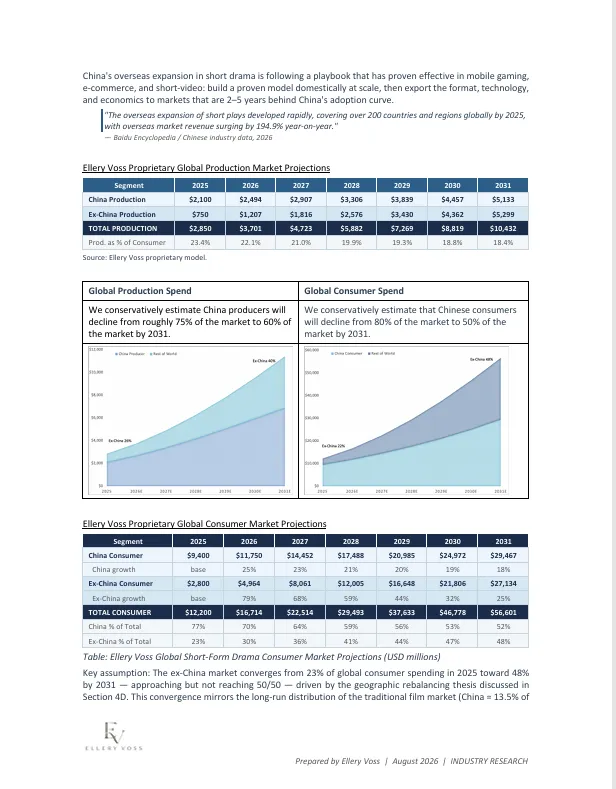
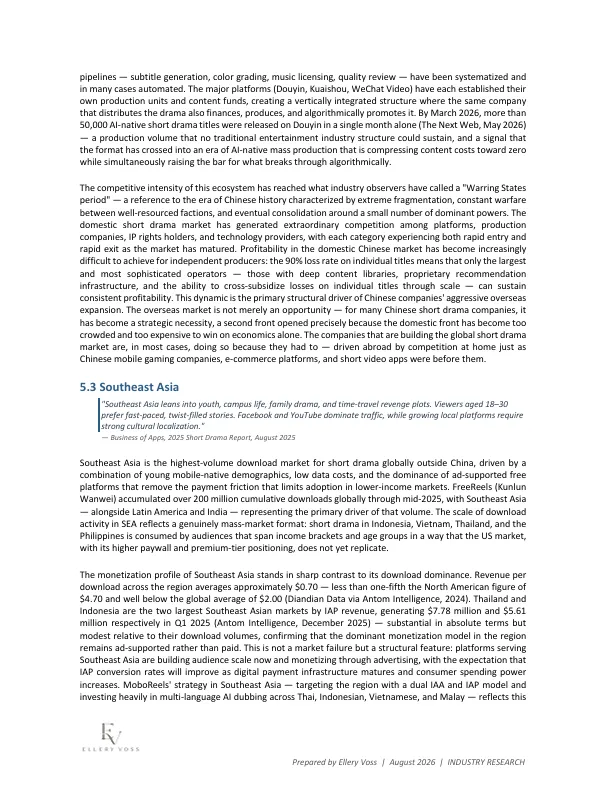
到2025年,中国短剧月活用户从年初的1.04亿增长到年中的2.99亿,付费转化率接近11%。全年消费者支出约138亿美元,已经超过国内电影票房。超过6.6亿人定期观看短剧。
这个规模靠的是一套从IP到分发到变现的完整闭环,不是拍得便宜。
02
AI把供给推到无限,
稀缺性转移到分发端
AI对短剧的改造,最直观的是成本。
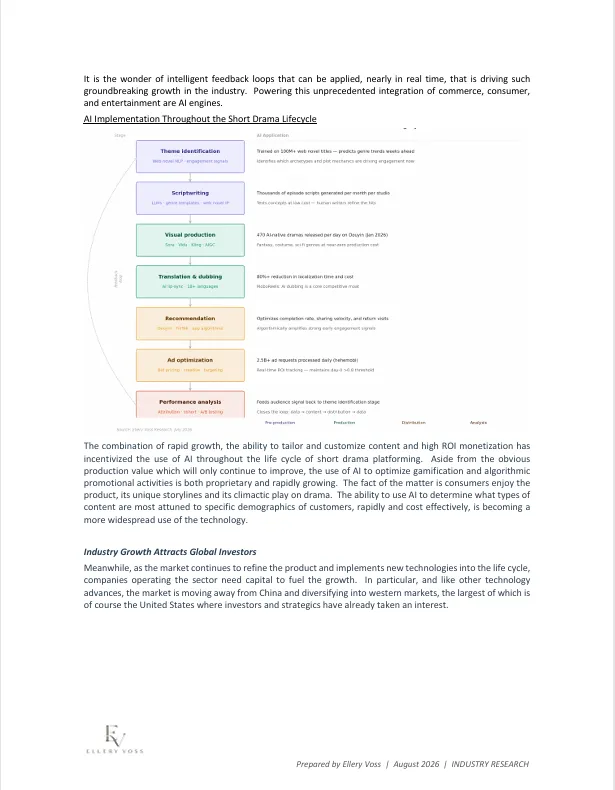
AI工具已经把部分环节的制作成本压低了80%到90%。2026年1月,仅中国一天就有平均470部AI生成的短剧上线。2025年1月到8月,中国平台上线了2902部AI动画短剧。
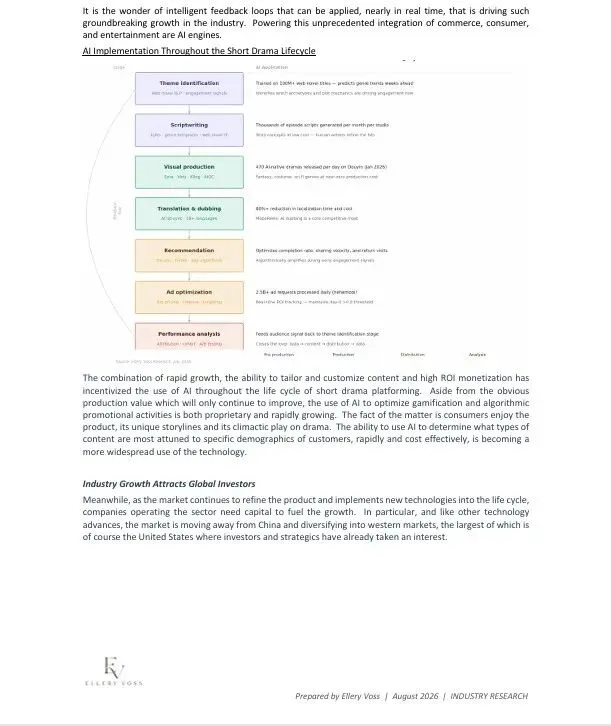
图:短剧生命周期中的AI应用
但AI真正改变的,不是拍得起,而是试得起。
选题阶段,自然语言处理工具分析网络文学数据库里的读者互动数据,在人类编辑判断之前几周识别出正在上升的题材趋势;
编剧阶段,大语言模型按已验证的类型模板批量生成分集脚本,单个工作室每月可以产出数万集。
视觉制作阶段,Sora、Vidu、可灵等工具让奇幻、古装、科幻这些原本成本高昂的题材,单场景成本趋近于零;
翻译配音阶段,AI多语言配音把本地化时间和成本压缩了80%以上。
内容供给正在走向近乎无限的状态,但观众的注意力是有限的。中国短剧单部作品的亏损率依然在90%左右,十部里有九部收不回制作投入。高亏损并不是AI带来的全新矛盾。AI只是降低试错门槛,却没有解决爆款难以预判的行业固有难题。
在一个每月生产5万部AI短剧的市场里,绝大多数内容会被算法埋掉,只有极少数能跑出来。真正稀缺的资源,从能不能拍变成了能不能在关键的早期几小时里把流量推起来。
以MoboReels《前夫别挡道,老板娘回归》为例:上线两天付费收入破10万美元,十天破100万美元。这个案例的关键不是内容多好,而是投放能力跨过了TikTok的ROI门槛。
当内容供给趋近无限,制作端的议价能力在下降,分发端和广告端的议价能力在上升。谁掌握流量入口,谁就掌握定价权。
03
先发优势的稀释:
下载份额下滑,收入结构脆弱
中文应用在全球前30大短剧应用中的下载份额,从95%降到了67%。
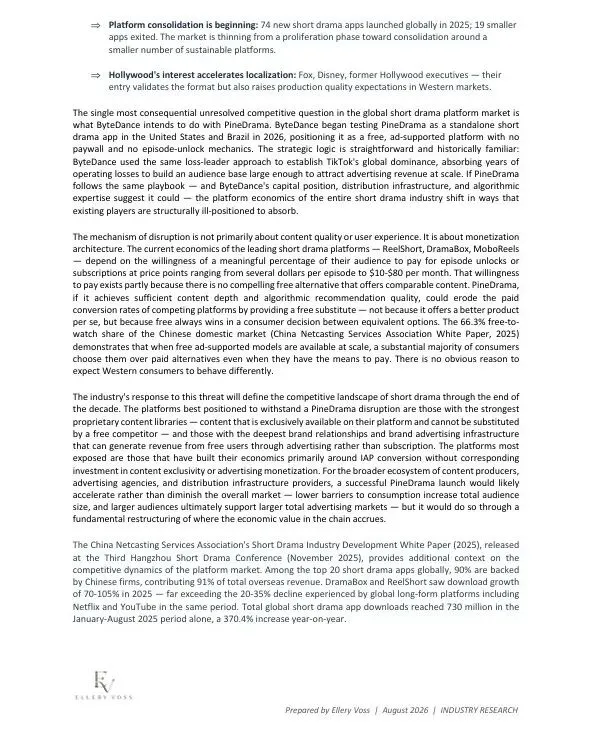
图:全球短剧应用数量变化与区域竞争格局
印度的KukuTV、乌克兰的Holywater、德国的Galatea TV等本土平台正在快速抢占地盘;2025年全球有74个新短剧应用上线,同时有19个退出。市场正在从扩张阶段向头部集中,但集中的方向不再是单一的中国平台。
中国平台在收入端依然强势。ReelShort和DramaBox两家合计占据全球应用内购买IAP收入约70%。全球前20大短剧应用中,90%有中国背景,贡献了91%的海外收入。
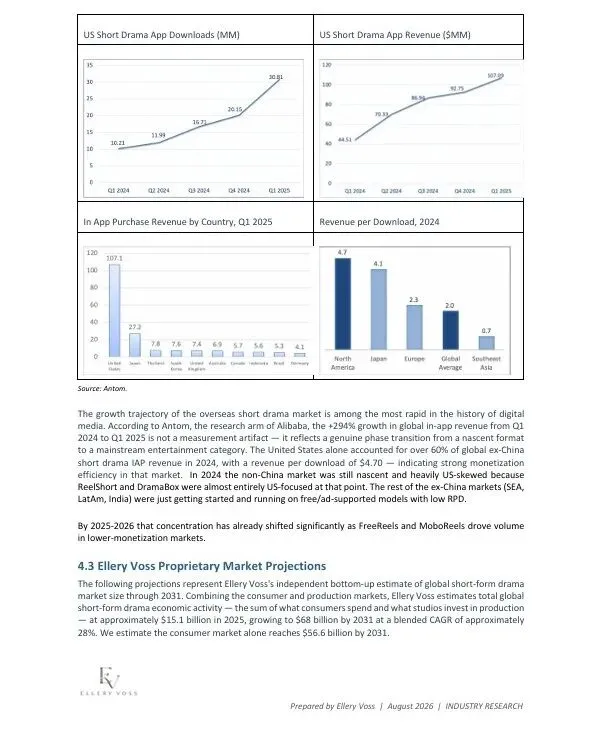
图:全球短剧应用下载量与收入对比
但这个收入结构很大程度上建立在没有同等量级的免费替代品这个前提上。
字节跳动的PineDrama还处在测试阶段。2026年,字节在美国和巴西测试这款独立短剧应用,定位是免费、广告支持、无付费墙。这套打法和当年TikTok用亏损换规模,再靠广告变现的路径如出一辙。一个合理的推演是,如果PineDrama跑通,免费替代品一旦出现,现有靠IAP变现的平台,付费转化率必然承压。
中国国内市场66.3%的免费观看占比已经印证这种可能性。
04
区域市场:
短剧全球化正在拆成两套不同的能力
区域市场的差异,不只是哪个市场更赚钱,还在于哪种能力更值钱。
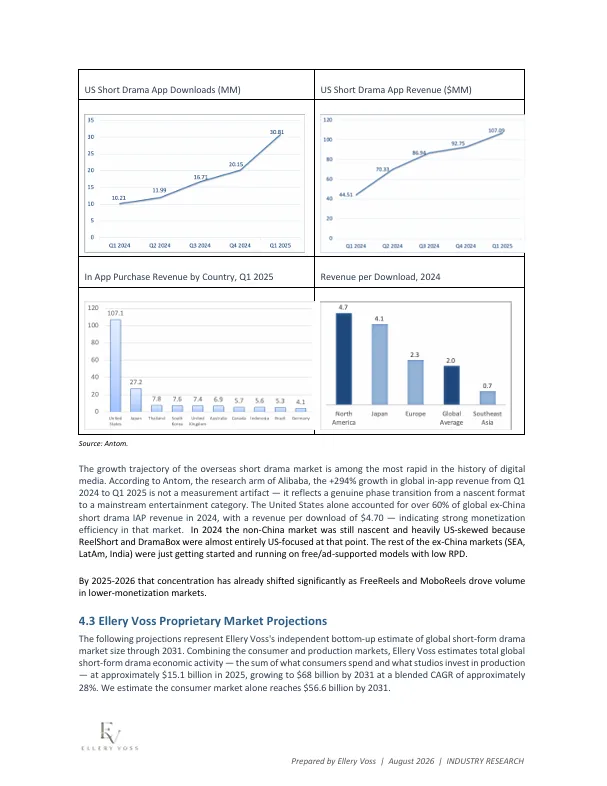
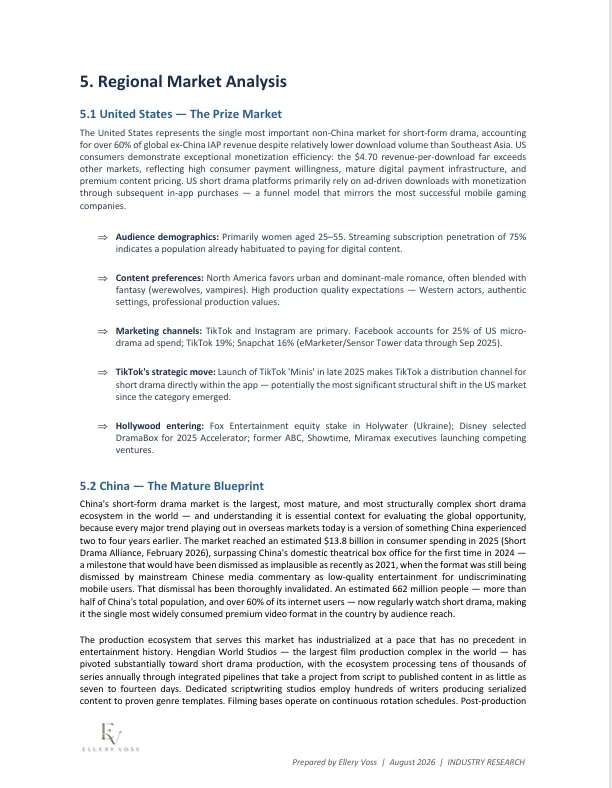
美国市场贡献了非中国短剧IAP收入的60%以上,单次下载收入RPD达到4.70美元,远高于全球平均的2.00美元。核心受众是25到55岁的女性,流媒体订阅渗透率75%,已经习惯为数字内容付费。
但美国市场正在被本土平台和好莱坞资本侵蚀。乌克兰的Holywater拿到了Fox Entertainment的股权投资,德国的Galatea TV用本土演员和欧洲叙事抢份额;Fox承诺两年制作200部以上竖屏剧集,Disney把DramaBox选入加速器。这些动作说明,西方资本正在把资源投向本土生产,而不是翻译内容。
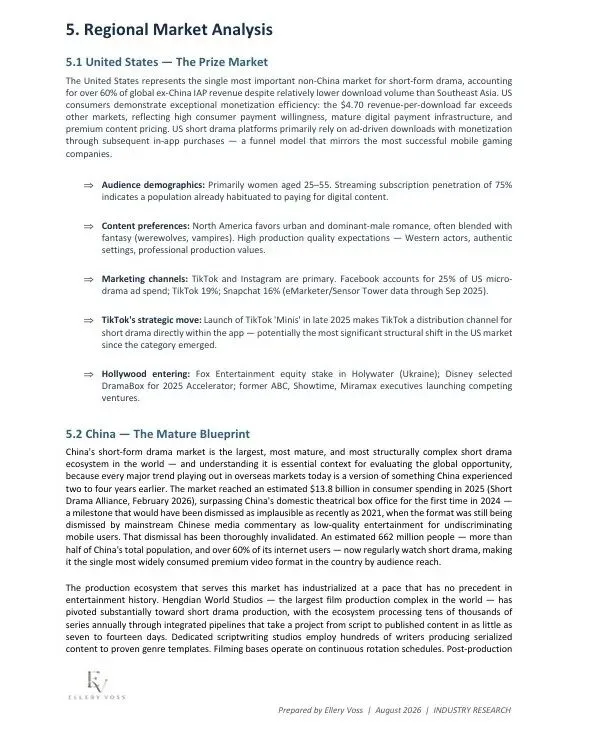
图:美国市场短剧平台竞争格局与本土平台份额变化
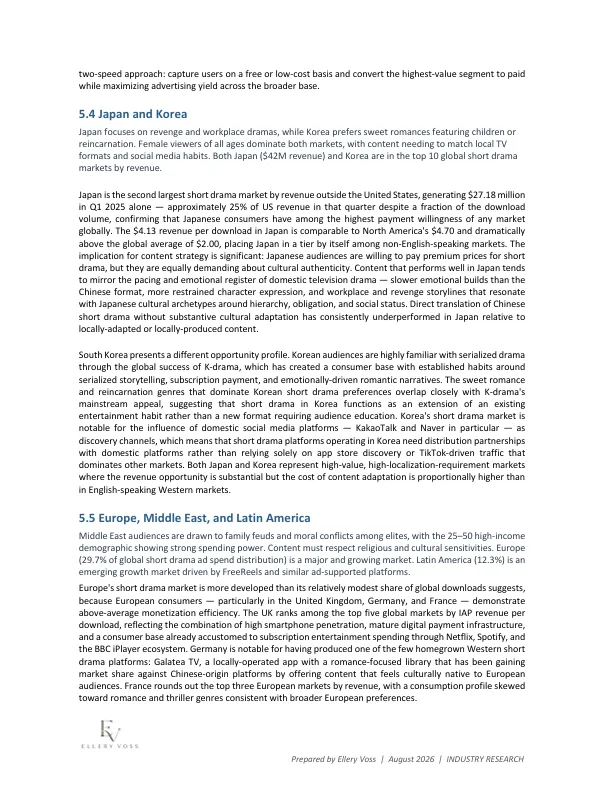
东南亚是下载量的绝对主力。FreeReels累计下载超过2亿次,主要增量来自印度、东南亚和拉美。但东南亚的RPD只有约0.70美元,不到北美的五分之一。这个差异是结构性的,不是市场失败。东南亚平台当前的核心任务是做大用户规模,变现主要靠广告,IAP转化要等数字支付基础设施和消费力成熟之后才会跟上。
日本是另一个极端。2025年第一季度日本短剧收入2718万美元,约为美国的25%,但下载量只是美国的一小部分。日本RPD达到4.13美元,接近北美水平。这说明日本消费者有很强的付费意愿,但对文化真实性要求极高。直接翻译的中国短剧在日本表现普遍不如本地化改编或本地制作的内容。
本地生产正在成为下一阶段的门槛。这恰恰是中国平台的短板。它们擅长的是中国内容加AI翻译,不是本地团队加本地叙事。
05
资本和监管:
西方资本在入场,规则也在收紧
到2026年中,公开披露的短剧生态投资超过5亿美元。该统计只覆盖公开披露交易,大量未披露投资并未计入。
Fox Entertainment入股乌克兰平台Holywater,承诺两年制作200部以上竖屏剧集;
Disney把DramaBox选入2025年加速器;
狮门影业投资新加坡平台FLOWERSHORT;
前Miramax CEO Bill Block创办的GammaTime拿到1400万美元种子轮。
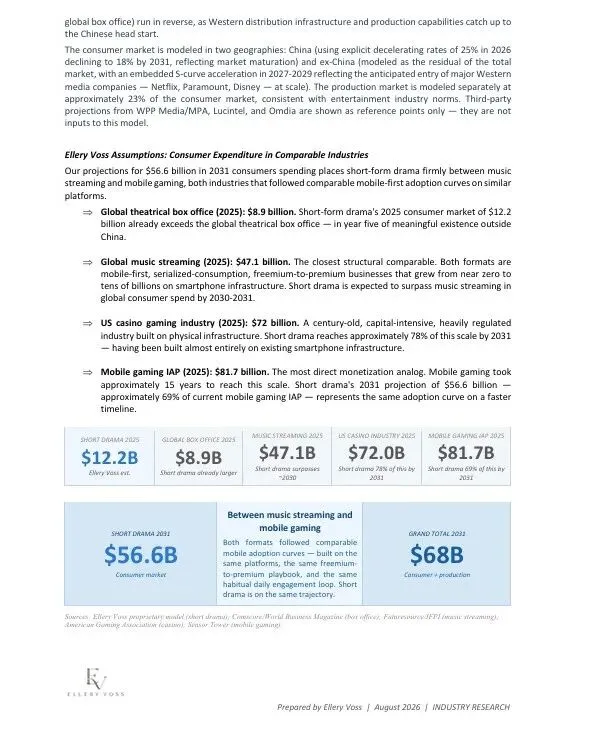
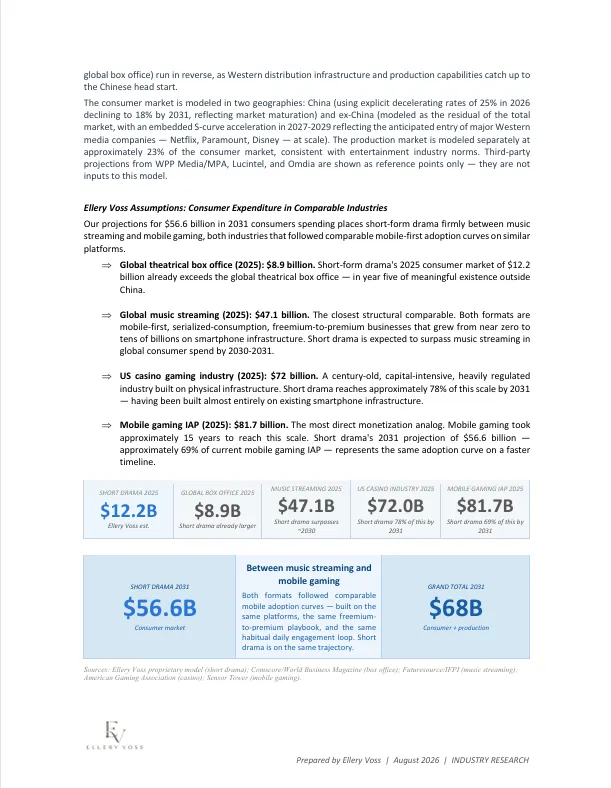
图:短剧消费者支出与可比行业对比
但这部分已披露资金,只占全球媒体投资市场的约0.1%。短剧作为一个已经超过全球电影票房的消费者市场,拿到的资本配置和它的市场规模严重不匹配。
一旦Netflix完成对ReelShort或者DramaBox的收购,短剧在西方资本市场的估值逻辑会被重写。
Fox投的是乌克兰平台,Disney选的是有中国背景的DramaBox但强调其技术模型,狮门投的是新加坡平台。这些标的有一个共同点:非中国中心。钱在往本土生产端走。
监管层面,中国走的是从宽松到结构化监管再到主动执法的路径。2025年6月,快手下架100多部违规短剧,并关停小程序短剧业务,是行业历史上最明确的一次执法信号。后续94.5%的合规率引用自国内行业白皮书。
西方市场的监管逻辑不同。美国没有类似中国的内容许可制度,更多讨论集中在地缘政治维度。
字节跳动同时控制着短剧的主要发现平台TikTok,和正在测试的独立分发应用PineDrama。这引发了关于中国背景企业掌握西方高速增长娱乐品类的讨论。
《耶鲁国际事务杂志》2026年5月的研究文章,将短剧视作软实力新载体。相关内容属于学术研究层面的分析,并不代表已经落地的监管政策。
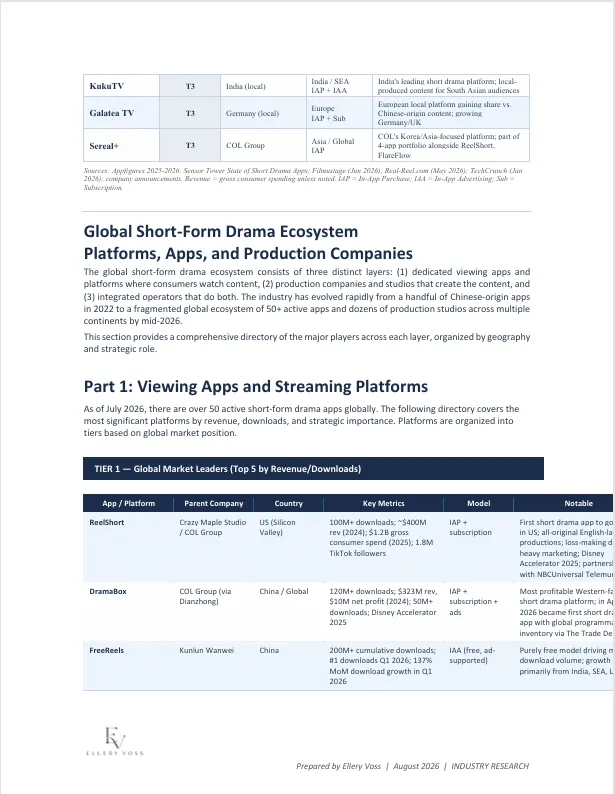
图:短剧生态平台与制作公司全景
06
写在最后
短剧的全球化,本质上不是一种内容格式的出口,而是一套生产关系的出口。
这套关系包括:用网络文学验证过的情感模板降低内容风险,用短视频平台的算法做分发,用AI把制作成本压到地板价,用实时数据反馈指导下一轮生产,用广告和IAP的混合模式变现。
中国在这套关系里先跑了五年,建立了完整的产业链和成本结构。各类数据可以看出,这份先发优势正在逐步稀释:本土平台在崛起,好莱坞在入场,字节在用免费模式改写游戏规则,监管在收紧,资本在观望。
当制作成本趋近于零,短剧行业真正要面对的课题,不在于能不能产出爆款,而是如何在海量供给当中持续获得曝光。
对中国平台来说,挑战还要再多一层。海外本土平台正在补齐本地化生产能力,免费模式正在重构付费市场逻辑。这种获取曝光的能力,还能不能掌握在自己手中。
报告节选
报告下载
全文查阅

